Comment construire et tester la trésorerie d’un projet de construction dans CashflowPot
Ce tutoriel CashflowPot explique comment établir une prévision de trésorerie de chantier à partir des activités, des conditions contractuelles, des hypothèses de sous-traitance et des facilités de financement, puis comparer des scénarios pour identifier le besoin maximal de financement et les clauses commerciales qui modifient sensiblement la trésorerie du projet.
CashflowPot est conçu pour la planification financière de la construction plutôt que pour l’ordonnancement détaillé par chemin critique (CPM). La démarche consiste à définir le projet et ses activités, prévoir les décaissements, modéliser les encaissements du client, examiner la trésorerie avant financement, ajouter les facilités nécessaires et comparer les scénarios avant une décision d’offre, de contrat ou de financement. Pour comprendre la logique financière, consultez le guide pratique pour établir la trésorerie d’un projet de construction.
Important : CashflowPot n’exige pas de décomposer chaque projet en milliers d’activités. Le modèle financier doit contenir suffisamment de détails sur les activités, les coûts, les dates et les conditions commerciales pour représenter les facteurs de trésorerie pertinents pour la décision étudiée.
1. Partir d’un modèle d’activités adapté au projet
Un scénario CashflowPot commence par les principales activités qui déterminent les coûts et les échéances de trésorerie. Une entreprise peut modéliser les installations et frais de chantier, les infrastructures, la superstructure, les achats d’équipements majeurs, les installations mécaniques, électriques et de plomberie (MEP), les façades et finitions, les essais et la réception, ainsi que les autres lots financièrement significatifs.
La structure des activités n’a pas à reproduire le planning complet. Si vous utilisez déjà une structure de découpage du projet (WBS), elle peut aider à identifier les livrables et lots principaux à convertir en activités de prévision.
ÉCRAN 01 — ACTIVITÉS DU PROJET
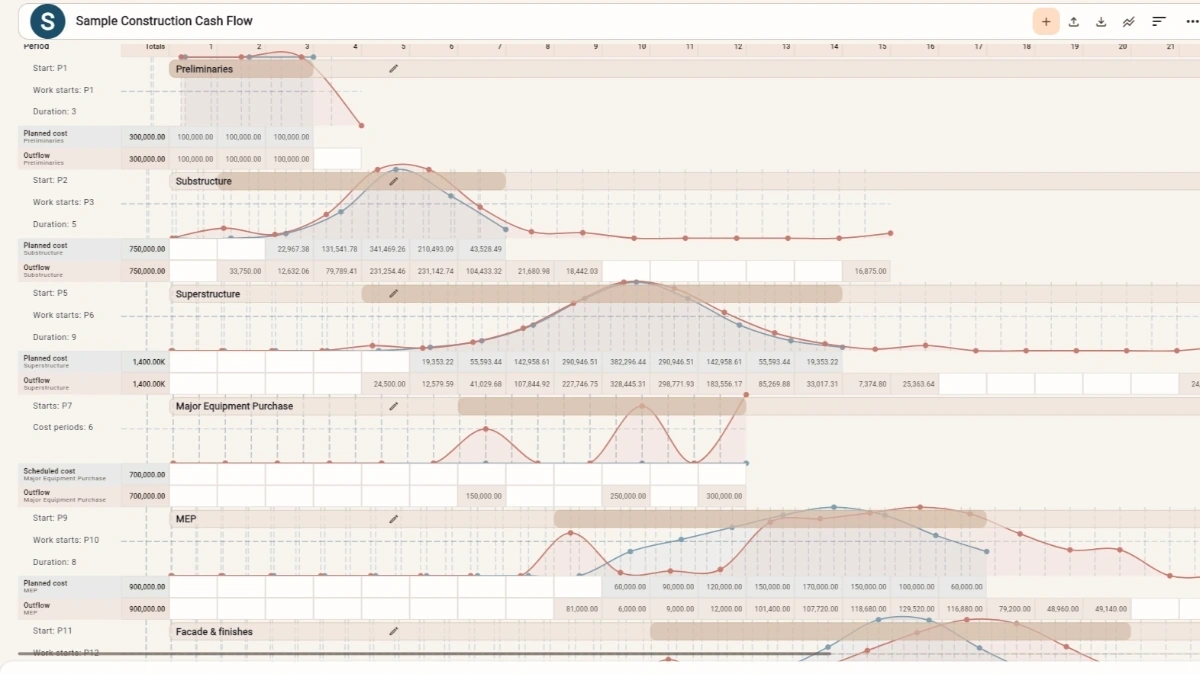
Les activités de travaux et les coûts programmés répondent à des besoins différents
Pour une activité de construction ordinaire, CashflowPot peut répartir le coût estimé sur sa durée à l’aide d’un profil de travaux. C’est utile lorsque les coûts exacts par période ne sont pas encore connus et doivent être estimés selon la nature du travail.
Lorsque les dates sont déjà connues, utilisez plutôt un coût programmé. Un équipement majeur peut, par exemple, comporter des paiements définis : acompte, jalon de fabrication et paiement à la livraison. Saisir cet échéancier est alors plus pertinent que de forcer le coût dans une courbe en S.
Pour choisir un profil linéaire, équilibré, concentré au début ou à la fin, ou façonné manuellement, l’article Prévision des flux de trésorerie en construction : courbes de coût et de facturation explique l’influence du type d’activité, des achats, des inspections, de la possibilité de facturer et des travaux exécutés non encore facturés (Work in Excess of Billings, WIEB).
2. Définir comment chaque activité génère des coûts
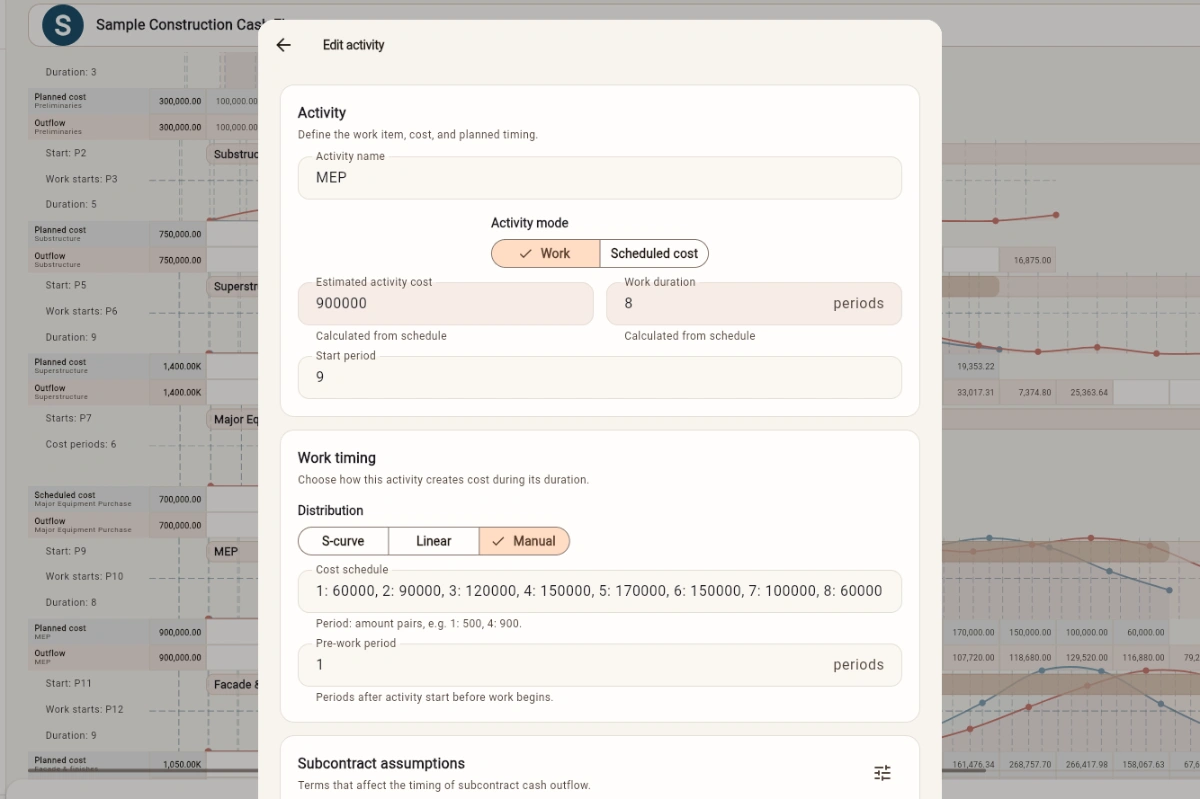
Chaque activité de travaux nécessite trois données de base : un coût estimé, un calendrier et une hypothèse de répartition. L’objectif est de construire une distribution temporelle financièrement crédible des dépenses du projet.
ÉCRAN 02 — PROFIL DE COÛT DE L’ACTIVITÉ
ÉCRAN 03 — HYPOTHÈSES DE SOUS-TRAITANCE
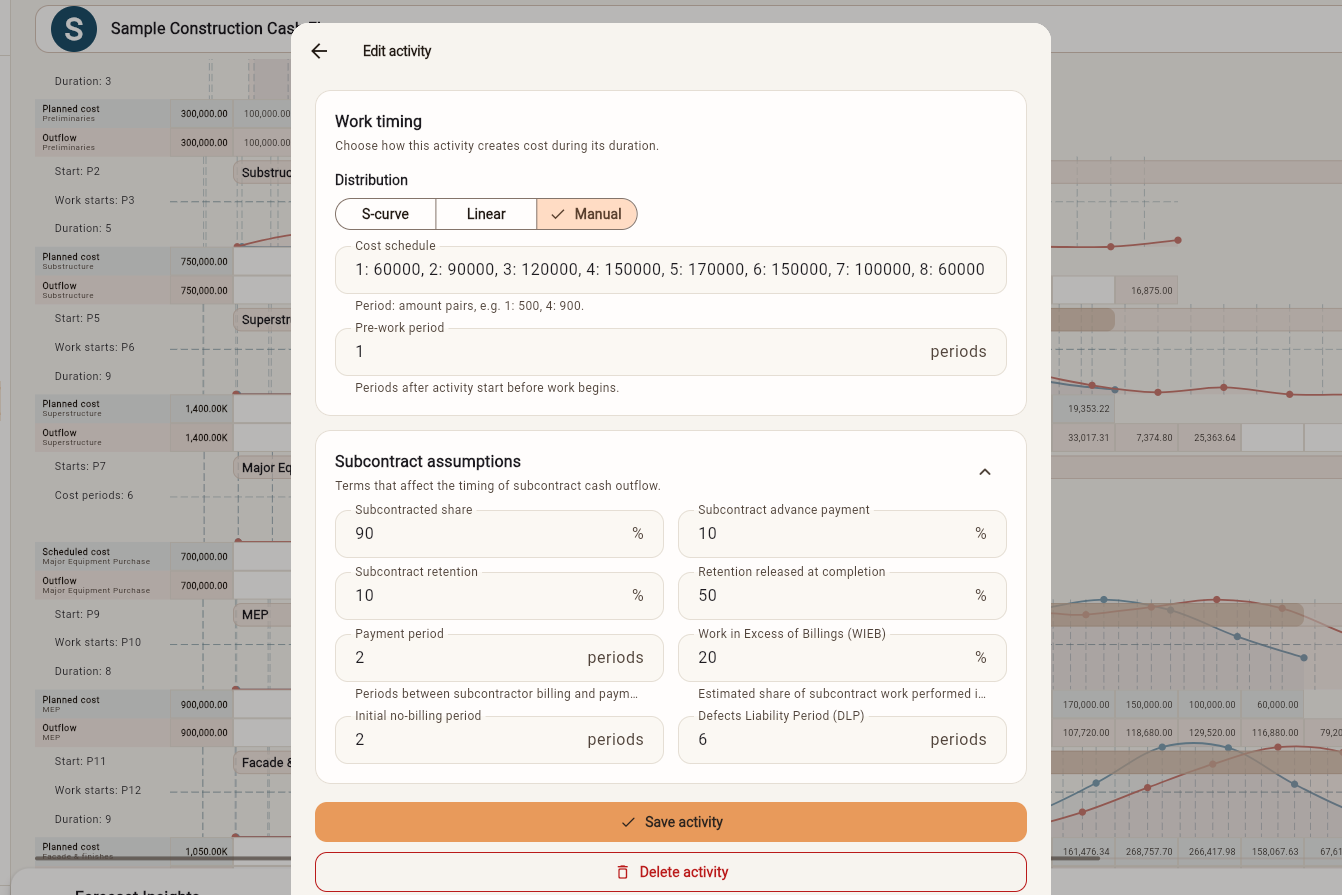
Dans cet exemple, le MEP utilise une répartition manuelle, car les coûts ne devraient pas être uniformes. Les premières périodes peuvent être dominées par les soumissions techniques, la coordination, les achats et les éléments incorporés ; les dépenses majeures d’installation interviennent ensuite. CashflowPot permet de représenter ce profil plutôt que de supposer toutes les activités linéaires.
Les conditions de sous-traitance modifient les décaissements de l’activité
Lorsqu’une activité est sous-traitée, sa courbe de travaux physiques ou planifiés ne correspond pas automatiquement à la courbe de décaissement de l’entreprise principale. Les conditions commerciales déterminent quand elle paie effectivement. Les hypothèses utiles par activité comprennent :
- Part sous-traitée : la part du coût de l’activité payée au titre de la sous-traitance.
- Avance au sous-traitant : les fonds versés avant l’exécution des travaux correspondants.
- Retenue de garantie : la part retenue puis libérée ultérieurement.
- Délai de paiement : le décalage entre la facturation du sous-traitant et son règlement.
- Travaux exécutés non encore facturés (WIEB) : travaux réalisés mais pas encore facturables selon les règles de métré, d’inspection ou de facturation du contrat de sous-traitance.
- Période initiale sans facturation : utile lorsque les premières études, les achats ou la mobilisation ne peuvent pas encore être facturés.
- Période de responsabilité pour défauts (DLP) : pertinente lorsque la retenue ou les derniers paiements se prolongent après l’achèvement physique.
Pour approfondir la retenue, consultez Retenue de garantie en construction : formules, garanties et comptabilité. Les mécanismes d’avance sont expliqués dans Avances dans les marchés de construction.
3. Modéliser séparément les encaissements du client et les décaissements du projet
La courbe de coût de l’entreprise et la courbe des paiements du client sont deux objets financiers distincts. Les décaissements dépendent des modalités et des dates auxquelles l’entreprise paie les travaux. Les encaissements dépendent du marché principal : acquisition de la valeur, facturation, certification, retenue puis paiement.
Chaque scénario CashflowPot peut donc porter ses propres hypothèses de montant du marché et d’encaissement. Selon le modèle, les recettes du client peuvent être prévues indépendamment des décaissements des activités ou liées plus directement à leur progression.
ÉCRAN 04 — HYPOTHÈSES DU CLIENT ET DU SCÉNARIO
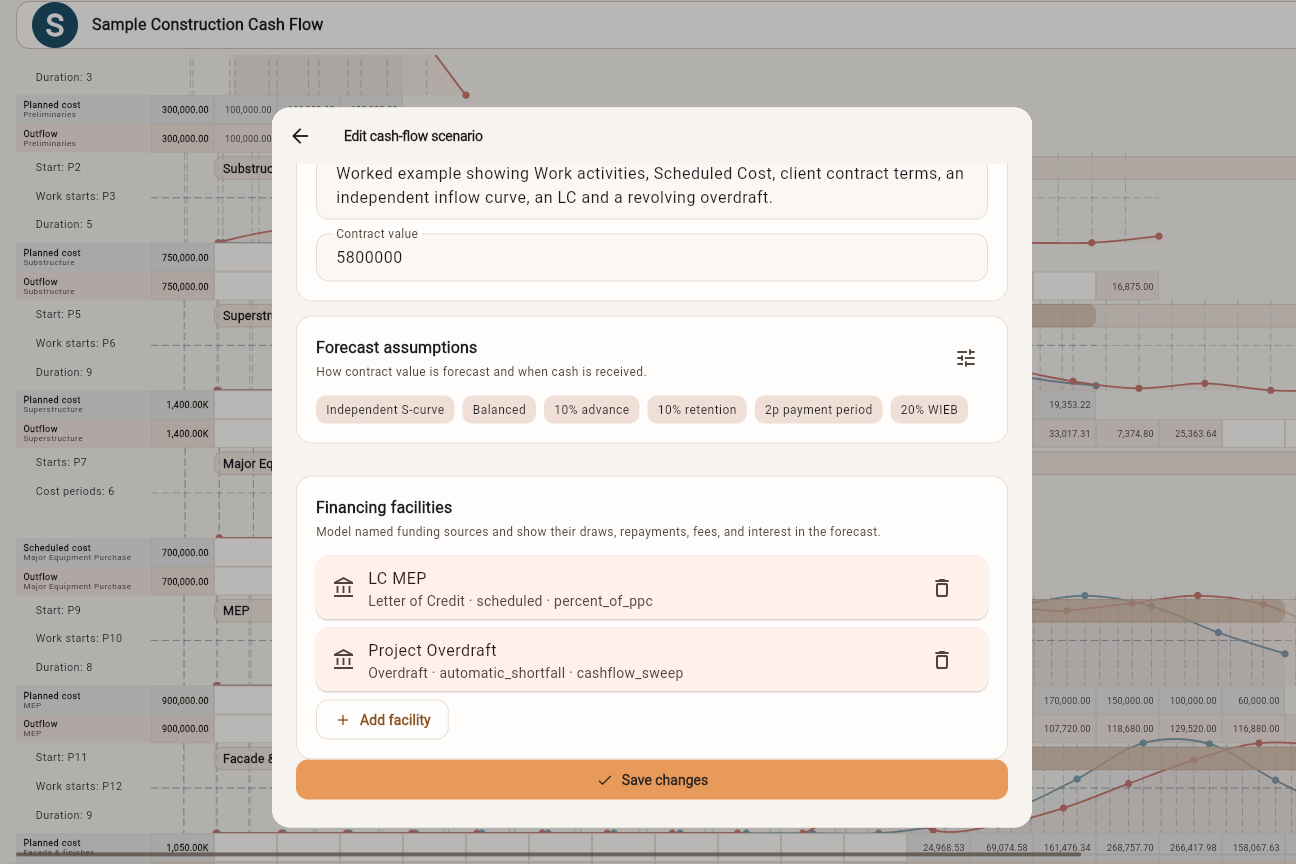
L’exemple utilise un marché de 5,8 millions, une avance de 10 %, une retenue de 10 %, un délai de paiement de deux périodes et un WIEB de 20 %. Il ne s’agit pas de valeurs universelles : les paramètres doivent refléter l’offre ou le contrat réellement étudié.
Le WIEB ne doit pas être un pourcentage arbitraire identique pour chaque activité. Les inspections, l’acceptation des demandes d’inspection des travaux (WIR), le métré, les dates d’arrêté, les matériaux sur chantier et la durée de l’activité influencent la valeur exécutée qui reste non facturée. L’article sur la prévision de trésorerie explique comment l’estimer plus réalistement.
4. Examiner la trésorerie du projet avant d’ajouter le financement
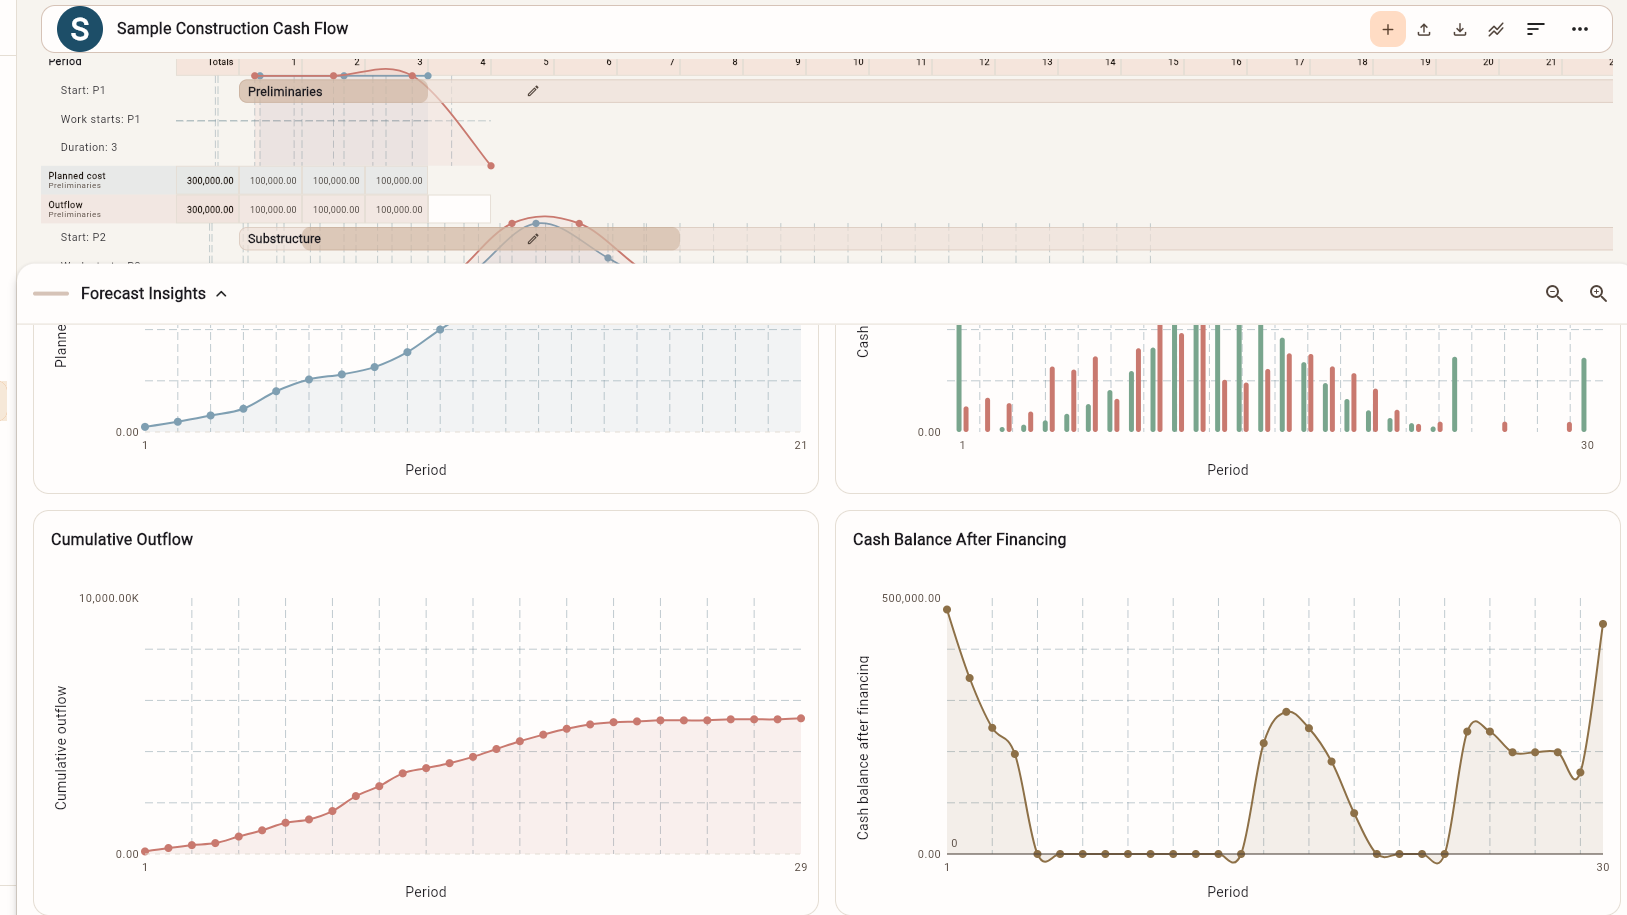
Lorsque décaissements et encaissements sont calculés sur la même échelle de temps, CashflowPot présente les mouvements nets et la trésorerie cumulée. La prévision devient alors utile pour planifier le besoin en fonds de roulement.
ÉCRAN 05 — FLUX DU PROJET, FACILITÉS ET TRÉSORERIE
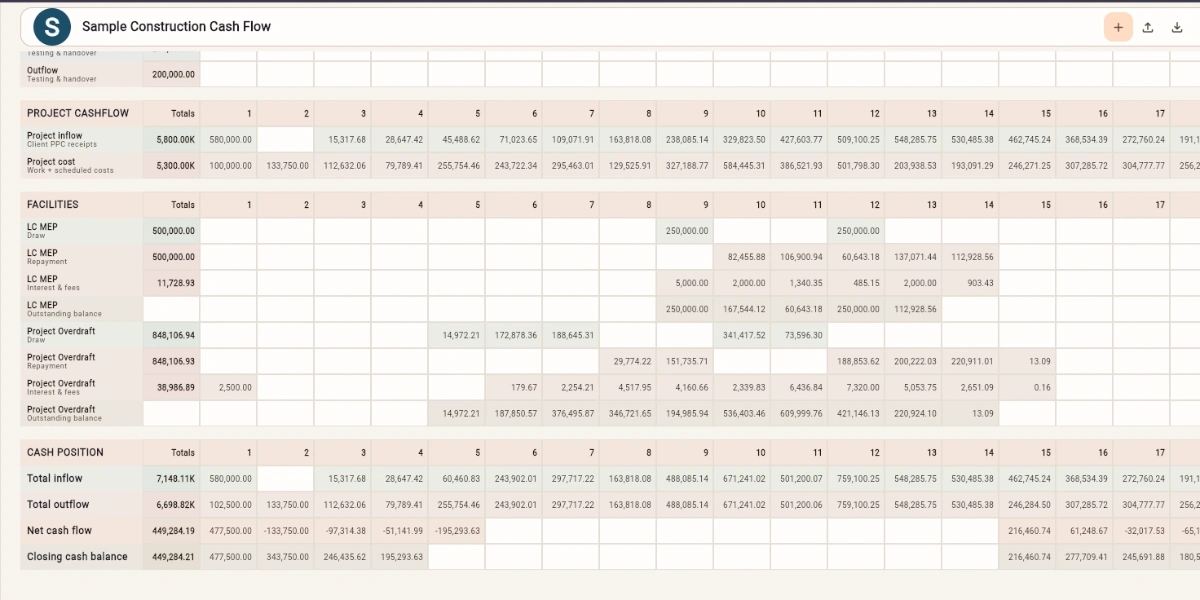
Le tableau distingue volontairement trois niveaux financiers :
- Flux du projet : recettes du client comparées aux coûts du projet avant financement.
- Facilités : tirages, remboursements, intérêts et frais.
- Trésorerie : total des encaissements, total des décaissements, flux net et solde de clôture.
L’indicateur essentiel avant financement est le besoin maximal de financement : le plus grand déficit temporaire créé par le cycle opérationnel du projet avant l’ajout des facilités. Il constitue un point de départ pratique pour évaluer le besoin en fonds de roulement et les limites des financements.
ÉCRAN 06 — ANALYSE GRAPHIQUE DES PRÉVISIONS
5. Ajouter le financement après avoir compris le déficit
Ajoutez le financement après avoir calculé les flux propres au projet. Sinon, il devient difficile de distinguer son besoin de trésorerie de l’effet de la structure financière.
CashflowPot permet de modéliser des facilités nommées avec leurs propres règles de tirage et de remboursement : découvert, escompte de certificats de paiement, crédit documentaire, prêt de fonds de roulement, prêt d’équipement, apport du propriétaire ou facilité personnalisée.
ÉCRAN 07 — FACILITÉ DE FINANCEMENT
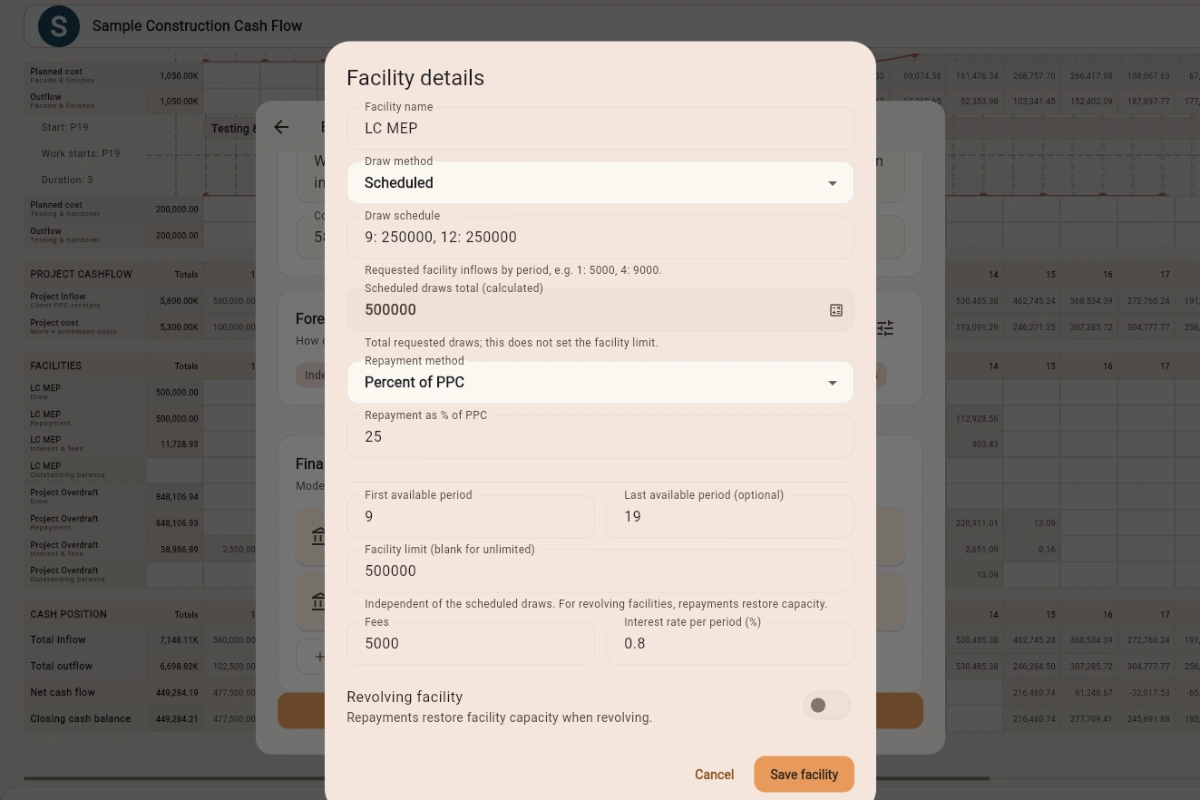
Dans cet exemple, le crédit documentaire comporte des tirages programmés et un remboursement fondé sur un pourcentage des certificats de paiement du client. Le modèle présente ensuite l’utilisation, le remboursement, les intérêts et les frais à côté de la trésorerie du projet. Un découvert renouvelable peut fonctionner différemment, en couvrant les déficits puis en reconstituant sa capacité au fil des remboursements.
6. Comparer des scénarios pour négocier l’ensemble des conditions
CashflowPot dépasse ici la prévision statique. Le même projet peut être dupliqué en variantes commerciales afin de mesurer l’effet des modifications contractuelles proposées sur le financement, l’utilisation des facilités et leur coût.
ÉCRAN 08 — COMPARAISON DES CONDITIONS CONTRACTUELLES
Idée reçue : une avance plus élevée constitue toujours la meilleure offre
Une avance plus importante améliore généralement la liquidité initiale si les autres conditions restent identiques. Mais la négociation porte sur un ensemble de clauses. Le meilleur ensemble dépend de leur interaction sur l’intégralité du cycle de trésorerie.
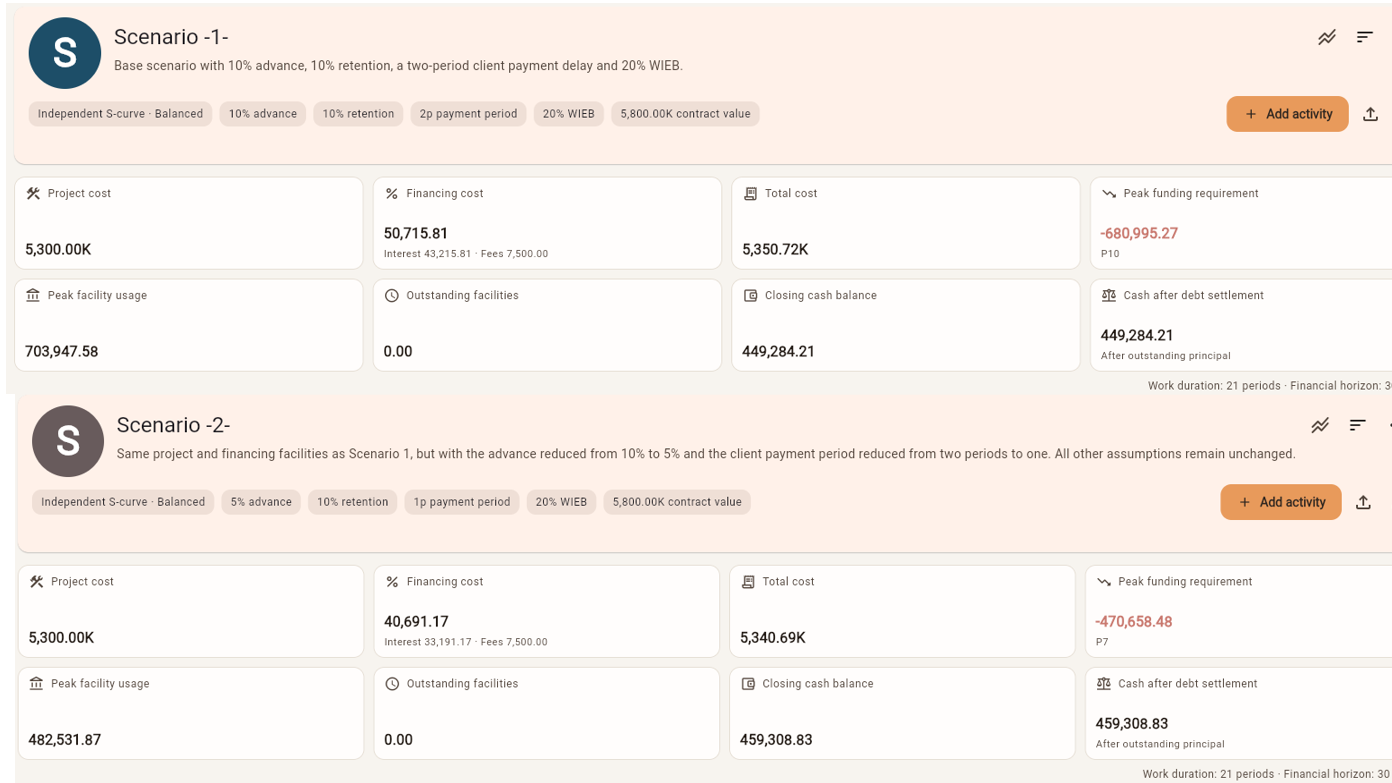
Le scénario 1 de cet exemple utilise une avance de 10 % et un délai de paiement client de deux périodes. Le scénario 2 réduit l’avance à 5 % et le délai à une période. La retenue, le WIEB, le coût du projet et la structure de financement restent identiques.
| Indicateur | Scénario 1 | Scénario 2 |
|---|---|---|
| Avance | 10% | 5% |
| Délai de paiement du client | 2 périodes | 1 période |
| Besoin maximal de financement | 680,995.27 | 470,658.48 |
| Utilisation maximale des facilités | 703,947.58 | 482,531.87 |
| Coût du financement | 50,715.81 | 40,691.17 |
Malgré l’avance moindre, le scénario 2 réduit le besoin maximal de financement d’environ 210 337, l’utilisation maximale des facilités d’environ 221 416 et le coût du financement d’environ 10 025. Pour ce projet, le raccourcissement du cycle des paiements courants vaut davantage que cinq points d’avance supplémentaires.
Cela ne signifie pas qu’une avance plus faible est préférable. Il faut simuler les conditions ensemble. Sur un autre projet, l’avance plus élevée pourrait être bien plus précieuse. Sans calculer les flux, il est difficile de savoir quelle clause mérite l’effort de négociation le plus important.
Utilisation en négociation : testez l’avance, les délais, la retenue, le WIEB, la valorisation des matériaux sur chantier, les conditions de sous-traitance et la structure financière, puis concentrez les efforts là où le modèle montre une variation significative du besoin maximal ou du coût de financement.
7. Exporter la prévision vers Excel
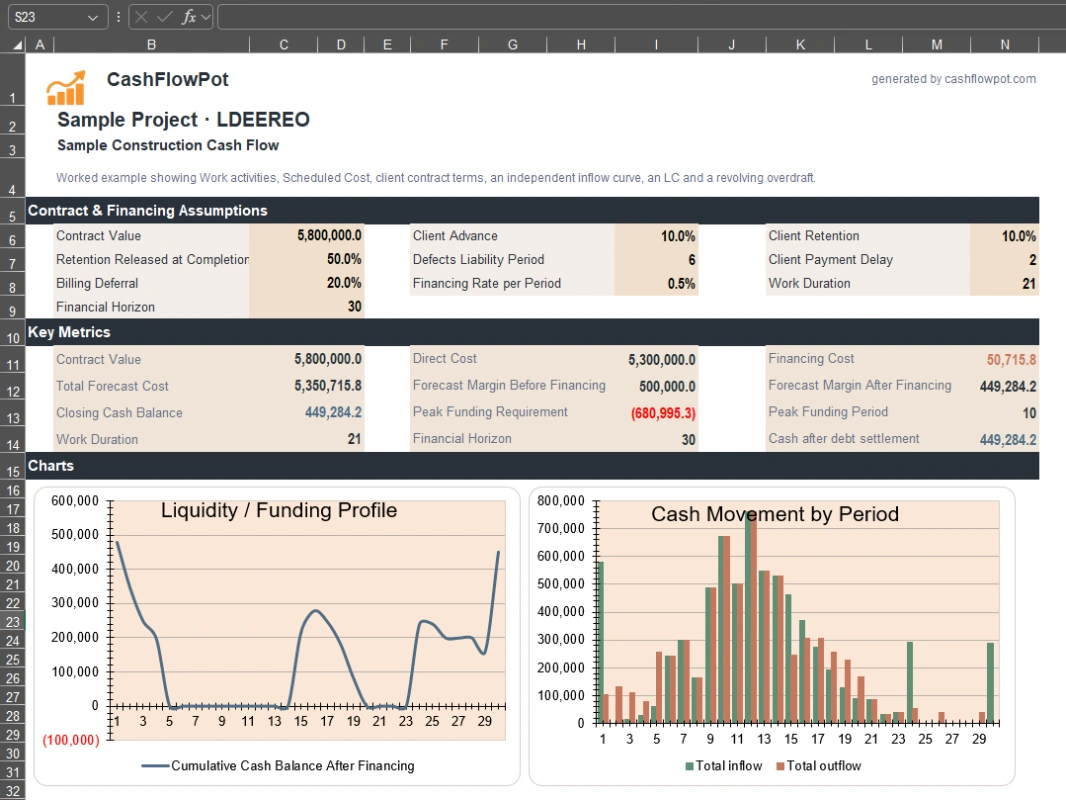
CashflowPot peut exporter la prévision calculée vers Excel pour révision, présentation ou transmission. L’export peut inclure les hypothèses, les indicateurs financiers, les calendriers d’activités, les encaissements et décaissements, les facilités et la trésorerie.
ÉCRAN 09 — EXPORT EXCEL
8. Comment les différentes équipes peuvent utiliser le même modèle
Le même modèle peut soutenir plusieurs types de décisions :
- Équipes d’offres et commerciales : tester les conditions de paiement avant de signer et identifier les clauses qui influencent réellement le financement.
- Chefs de projet : comprendre quand le projet consomme des liquidités et comment le calendrier des activités modifie leur disponibilité.
- Équipes financières : estimer le besoin en fonds de roulement, l’utilisation des facilités, les intérêts et les frais.
- Prêteurs : examiner les dates de tirage, les recettes du projet, l’exposition maximale et les modalités de remboursement.
- Maîtres d’ouvrage et investisseurs : comparer les scénarios et vérifier la cohérence du financement prévu avec le cycle de trésorerie.
9. Les fonctions que CashflowPot ne remplace pas
CashflowPot est un outil de planification financière et de comparaison de scénarios. Ses fonctions doivent être distinguées de celles des autres logiciels de contrôle de construction.
- Il ne remplace pas un planning CPM détaillé dans Primavera P6 ou Microsoft Project lorsque logique, ressources, références de base et contrôle détaillé sont nécessaires.
- Il n’est pas un système comptable ni un grand livre.
- Il n’est pas un outil de métré du bordereau quantitatif (BOQ).
- Il ne détermine pas les droits liés aux retards et ne remplace pas une analyse formelle des retards.
Son objectif est précis : convertir un plan de projet pratique et des hypothèses commerciales en prévision de trésorerie, identifier le financement nécessaire, modéliser les facilités et comparer rapidement les alternatives.
10. Une procédure pratique dans CashflowPot
- Créer le projet et son scénario de trésorerie.
- Ajouter les activités financièrement significatives.
- Choisir Work (travaux) ou Scheduled Cost (coût programmé) pour chaque activité.
- Définir les dates et la répartition des coûts.
- Ajouter les conditions de sous-traitance, le cas échéant.
- Définir les encaissements et conditions de paiement du marché principal.
- Examiner les recettes, dépenses et besoin maximal avant financement.
- Ajouter les facilités et examiner la trésorerie financée.
- Dupliquer le scénario pour tester d’autres conditions contractuelles ou financières.
- Exporter la prévision retenue vers Excel si un rapport portable ou une analyse complémentaire est nécessaire.
Pour approfondir le lien entre décaissements, encaissements, solde cumulé et financement, consultez le guide de trésorerie des projets de construction. Pour le choix des courbes, leur asymétrie et les hypothèses de WIEB, consultez le guide de prévision de trésorerie en construction.
Essayer l’application actuelle : ouvrir CashflowPot sur Quollnet et créer un scénario avec vos coûts d’activités, conditions contractuelles et hypothèses de financement.