Retenue de garantie en construction : PPC, plafonds et caution bancaire
La retenue de garantie dans la construction est une partie du paiement dû à l’entrepreneur que le maître d’ouvrage conserve selon un taux, une assiette et un plafond contractuels. Elle doit être calculée dans les décomptes de paiement (PPC) en tenant compte des certificats précédents. Les variations, la restitution des retenues et leur remplacement par une caution bancaire modifient la trésorerie selon les clauses du marché.
Retenue de garantie : taux de déduction et plafond
La retenue sécurise des obligations contractuelles de l’entrepreneur. Le taux de retenue, par exemple 10 % des travaux admissibles, n’est pas identique au plafond de retenue, par exemple 5 % du montant contractuel initial. Le contrat détermine l’assiette des travaux retenables, le plafond, sa référence et les conditions de restitution. Ces chiffres ne constituent pas une règle universelle.
Exemple : pour un contrat initial de 1 000 000 $, un plafond fixe de 50 000 $ et un taux de déduction de 10 %, les retenues successives s’arrêtent lorsque le cumul atteint 50 000 $.
| PPC | Travaux nouveaux admissibles | Retenue du PPC | Total retenu |
|---|---|---|---|
| 1 | 200 000 $ | 20 000 $ | 20 000 $ |
| 2 | 200 000 $ | 20 000 $ | 40 000 $ |
| 3 | 200 000 $ | 10 000 $ | 50 000 $ |
| 4 | 200 000 $ | 0 $ | 50 000 $ |
Pour le troisième PPC, 10 % des travaux serait 20 000 $, mais le solde disponible sous le plafond n’est que de 10 000 $. Cet exemple suppose des valorisations positives sans libération anticipée ni correction.
Calculer la retenue dans une situation ou un PPC
Pour chaque demande de paiement d’avancement, distinguez le cumul, les certificats précédents et la période courante. Calculez d’abord l’assiette cumulée admissible : travaux exécutés du bordereau (BOQ), plus variations exécutées admissibles, plus réclamations admises au calcul de retenue, moins les seules déductions du maître d’ouvrage qui réduisent cette assiette selon le contrat. Appliquez ensuite le taux, puis le plafond, et soustrayez les retenues antérieures.
- Déterminer l’assiette cumulée retenable.
- Appliquer le taux contractuel (10 % dans l’exemple).
- Limiter le total au plafond contractuel.
- Soustraire les retenues déjà déduites pour obtenir celle du PPC courant.
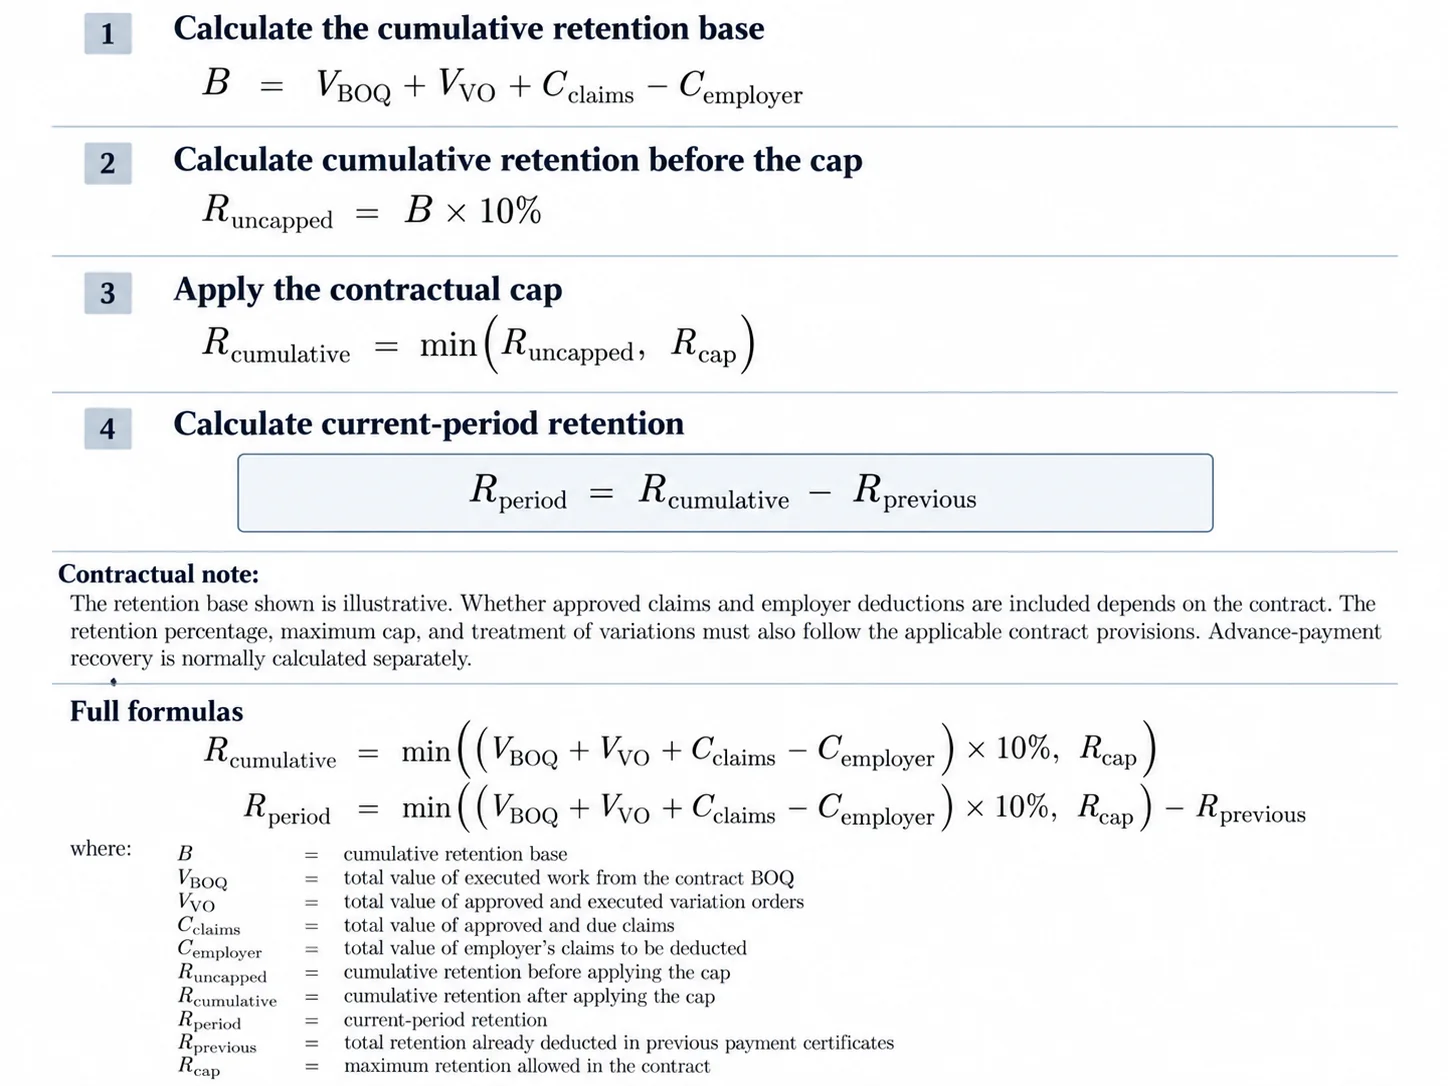
Formule simplifiée : retenue de la période = minimum (assiette cumulée × taux, plafond contractuel) − retenues antérieures. Les réclamations de l’entrepreneur ne sont pas automatiquement assujetties à la retenue ; les compensations du maître d’ouvrage sont généralement des déductions de paiement distinctes. Le remboursement de l’avance est lui aussi calculé séparément.
Exemple chiffré : PPC n° 3
| Poste (USD) | Cumul | PPC précédents | Période |
|---|---|---|---|
| Travaux BOQ exécutés | 420 000 | 230 000 | 190 000 |
| Variations approuvées et exécutées | 30 000 | 20 000 | 10 000 |
| Réclamations dues, hors assiette dans cet exemple | 10 000 | 0 | 10 000 |
| Valorisation brute | 460 000 | 250 000 | 210 000 |
| Récupération de l’avance | 40 000 | 20 000 | 20 000 |
| Retenue sur travaux BOQ + variations | 45 000 | 25 000 | 20 000 |
| Montant net certifié | 375 000 | 205 000 | 170 000 |
Le cumul soumis à retenue est de 420 000 + 30 000 = 450 000 $. À 10 %, la retenue cumulée est de 45 000 $, inférieure au plafond de 50 000 $. Après déduction des 25 000 $ déjà prélevés, le PPC n° 3 retient 20 000 $. L’annexe doit contenir une ligne par PPC pour justifier les retenues précédentes.
Attention : les sommes déjà certifiées ne sont pas nécessairement les sommes effectivement versées. Un certificat impayé ne doit pas conduire à certifier deux fois les mêmes travaux.
Variations : le plafond change-t-il avec le montant du marché ?
Le plafond peut rester fixe, calculé d’après le montant initial accepté, ou être lié au prix du marché révisé. Ce sont des mécanismes différents. Les variations peuvent entrer dans l’assiette des retenues tout en laissant inchangé le plafond fondé sur le contrat initial.
| Marché révisé | Plafond initial fixe | Poids du plafond |
|---|---|---|
| 1 000 000 $ | 50 000 $ | 5,00 % |
| 1 400 000 $ | 50 000 $ | 3,57 % |
| 700 000 $ | 50 000 $ | 7,14 % |
Avec un plafond expressément égal à 5 % du prix révisé, il serait plutôt de 50 000 $, 70 000 $ et 35 000 $. Une diminution du plafond n’entraîne pas automatiquement un remboursement immédiat : les règles de certification et de paiement du contrat s’appliquent.
Restitution de la retenue et date réelle d’encaissement
Le contrat peut prévoir une restitution en deux étapes, autour de la réception des travaux puis après la période de notification ou de rectification des défauts. Une répartition 50/50 est un exemple courant dans certains marchés, non une règle générale. Il faut distinguer la date où la somme devient exigible, le certificat de paiement et la date à laquelle elle arrive réellement sur le compte de l’entrepreneur.
Des réparations dûment notifiées peuvent se poursuivre après l’expiration de la période de défauts. Cela ne justifie pas automatiquement la rétention de la totalité de la somme ou le maintien intégral d’une garantie. Consultez le guide sur la période de responsabilité des défauts (DLP/DNP).
Substitution par une caution ou une garantie bancaire de retenue
Si le contrat et le maître d’ouvrage l’autorisent, une garantie bancaire de retenue peut remplacer les sommes conservées. L’entrepreneur reçoit plus tôt l’argent qui lui était retenu ; en contrepartie, la banque prend un engagement conditionnel au profit du maître d’ouvrage. Une garantie non appelée ne crée généralement pas une dette de principal à rembourser à l’échéance. En cas d’appel valable payé par la banque, l’entrepreneur peut devoir la rembourser.
Des commissions, frais de renouvellement, garanties réelles, marges en espèces et limites de facilité bancaire peuvent s’appliquer. Ce ne sont pas nécessairement les mêmes conditions qu’un prêt classique.
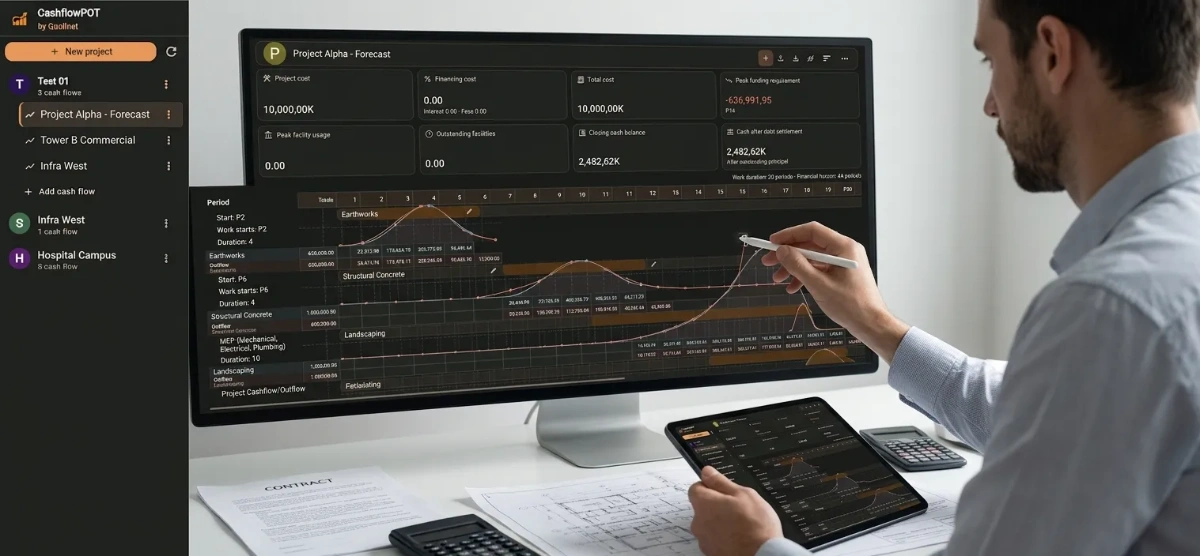
Simulation CashflowPot : restitution anticipée et financement synthétique
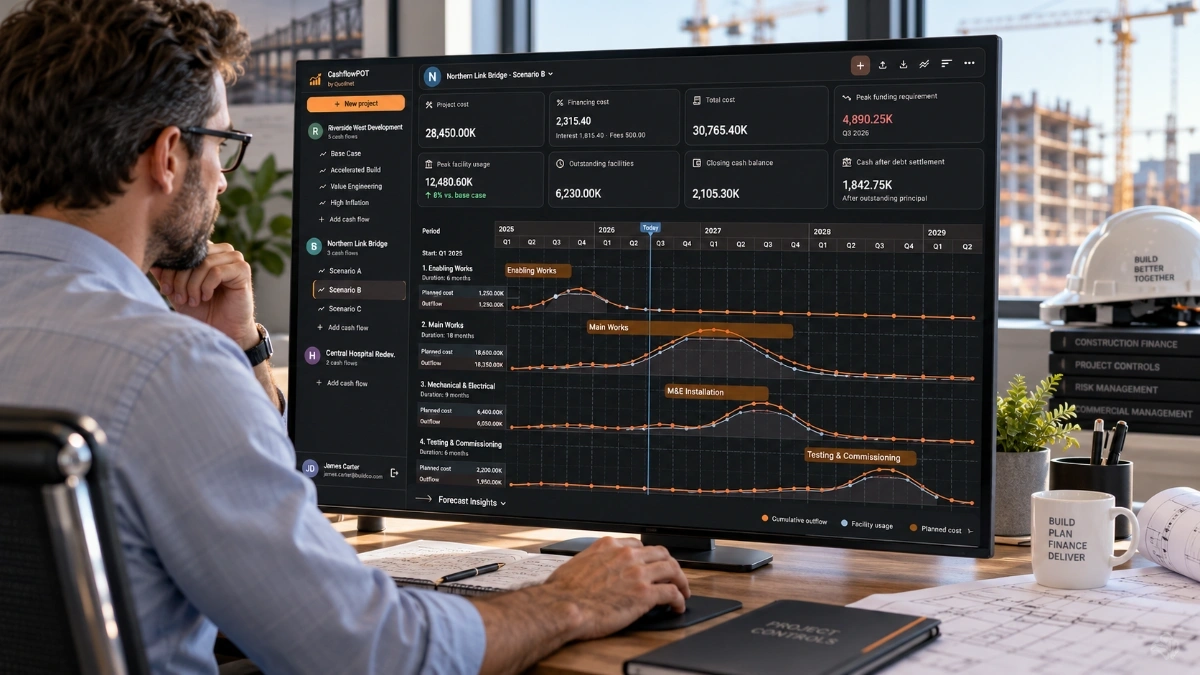
Pour prévoir la trésorerie, conserver dans le scénario de base l’encaissement de retenue normalement attendu en fin de période. Ajouter une entrée de financement fictive au moment où la somme est rendue plus tôt, puis une sortie fictive égale à la date de restitution initialement prévue. Les deux flux futurs se compensent. Il s’agit d’une approximation de trésorerie et non d’une obligation de remboursement bancaire en l’absence d’appel.
| Flux | Restitution anticipée | Échéance initiale |
|---|---|---|
| Restitution de l’employeur dans le modèle de base | 0 $ | +50 000 $ |
| Entrée fictive de facilité | +50 000 $ | 0 $ |
| Sortie fictive de facilité | 0 $ | −50 000 $ |
Ne pas ajouter deux fois la somme : si le paiement de l’employeur a déjà été avancé dans le modèle, ne pas ajouter encore l’entrée de facilité. Pour approfondir : prévision du cash-flow de chantier et tutoriel CashflowPot.
Frais, prolongation et appel de la garantie
Exemple illustratif : garantie de 50 000 $ sur un an, commission de 2 % = 1 000 $ avant frais supplémentaires. Si la banque exige une nouvelle marge en espèces de 10 000 $, la trésorerie immédiatement disponible après marge et commission n’est plus que d’environ 39 000 $. Une prolongation de trois mois au même taux coûterait environ 250 $ supplémentaires, hors frais.
Une garantie restituée sans appel ne génère pas de remboursement de principal. Un appel partiel de 20 000 $ payé par la banque peut entraîner un remboursement de 20 000 $ ; un appel total de 50 000 $ crée une exposition plus importante. La date du paiement peut différer de l’expiration du DLP. Une liste de réserves tardive ne donne pas automatiquement le droit de conserver ou d’appeler tout le montant.
Comptabilité et vérifications de fin de marché
La retenue diminue la liquidité, sans nécessairement réduire le chiffre d’affaires. Selon les droits contractuels et les normes applicables, le solde peut relever d’une créance ou d’un actif de contrat. Réconcilier les certificats, retenues cumulées, restitutions, plafonds, variations, échéances, garanties et frais de banque. Une écriture comptable générique ne remplace pas l’analyse du contrat.
Télécharger le modèle PPC et le registre de retenue
Télécharger la demande de paiement d’avancement et le registre de retenue (Excel). Ce fichier comprend un PPC, un registre avec une ligne par certificat et des instructions pour les montants cumulés, antérieurs et courants. Il remplace l’ancien calculateur générique comme téléchargement recommandé.