الاحتجاز في عقود الإنشاءات: حساب مستخلصات الدفع والسقوف والضمانات البنكية
الاستقطاع المحتجز (Retention) في عقود الإنشاءات هو جزء من مستحقات المقاول يحتفظ به صاحب العمل وفق نسبة وأساس حساب وحد أقصى يحددها العقد. وفي مستخلص الدفع المرحلي (PPC)، تُحسب الاستقطاعات على القيم التراكمية المؤهلة ثم يُراعى سقف الاحتجاز وما سبق استقطاعه. وقد يُستبدل المال المحتجز بضمان بنكي يتيح صرفه مبكرًا مقابل رسوم والتزامات محتملة.
ما هو مبلغ الاحتجاز وما الفرق بين نسبة الاستقطاع والسقف؟
الاحتجاز وسيلة ضمان تعاقدية، وليس تخفيضًا تلقائيًا لقيمة الأعمال أو ضريبة. يحدد العقد الأعمال والمبالغ الخاضعة للاحتجاز، ونسبة الاستقطاع، والقيمة القصوى التي يجوز الاحتفاظ بها، ومواعيد الإفراج عن المبالغ، وإمكانية تقديم ضمان مصرفي بديل.
قد ينص العقد على استقطاع 10% من الأعمال المؤهلة في كل مستخلص حتى بلوغ 5% من قيمة تعاقدية مرجعية. النسبتان ليستا متعارضتين: الأولى معدل الاستقطاع والثانية سقف الاحتجاز التراكمي. كما أن قيمة العقد التي يُحسب عليها السقف ليست بالضرورة أساس حساب الاستقطاع في كل مستخلص.
مثال على سقف احتجاز تراكمي
لنفترض أن قيمة العقد الأصلي 1,000,000 دولار، ونسبة الاستقطاع 10%، والسقف 50,000 دولار. إذا لم تُفرج أي مبالغ سابقًا، يتوقف الاستقطاع الجديد عند بلوغ السقف.
| المستخلص | قيمة الأعمال المؤهلة الجديدة | احتجاز هذا المستخلص | إجمالي الاحتجاز |
|---|---|---|---|
| 1 | 200,000 $ | 20,000 $ | 20,000 $ |
| 2 | 200,000 $ | 20,000 $ | 40,000 $ |
| 3 | 200,000 $ | 10,000 $ | 50,000 $ |
| 4 | 200,000 $ | 0 $ | 50,000 $ |
في المستخلص الثالث تكون نسبة 10% من الأعمال الجديدة 20,000 دولار، لكن المبلغ المتبقي للوصول إلى السقف 10,000 دولار فقط. يفترض المثال مستخلصات بقيم موجبة ولا يشمل الإفراجات السابقة أو التصحيحات.
طريقة حساب الاحتجاز في مستخلص الدفع المرحلي (PPC)
من المهم التمييز في طلب الدفع بين القيمة التراكمية حتى تاريخه، وما سبق اعتماده في المستخلصات الماضية، والقيمة الخاصة بالفترة الحالية. يُحدد أولًا أساس الاحتجاز التراكمي المؤهل حسب العقد: أعمال جدول الكميات المنفذة (BOQ)، مضافًا إليها أوامر التغيير المعتمدة والمنفذة المؤهلة، والمطالبات المستحقة التي ينص العقد على خضوعها للاحتجاز، ومطروحًا منها فقط خصومات صاحب العمل التي يخفض بها العقد أساس الاحتجاز.
- حساب القيمة التراكمية المؤهلة للاحتجاز.
- ضربها في نسبة الاحتجاز التعاقدية، مثل 10%.
- تطبيق سقف الاحتجاز التراكمي.
- طرح الاحتجاز المحسوب والمعتمد في المستخلصات السابقة لاستخراج احتجاز الفترة.
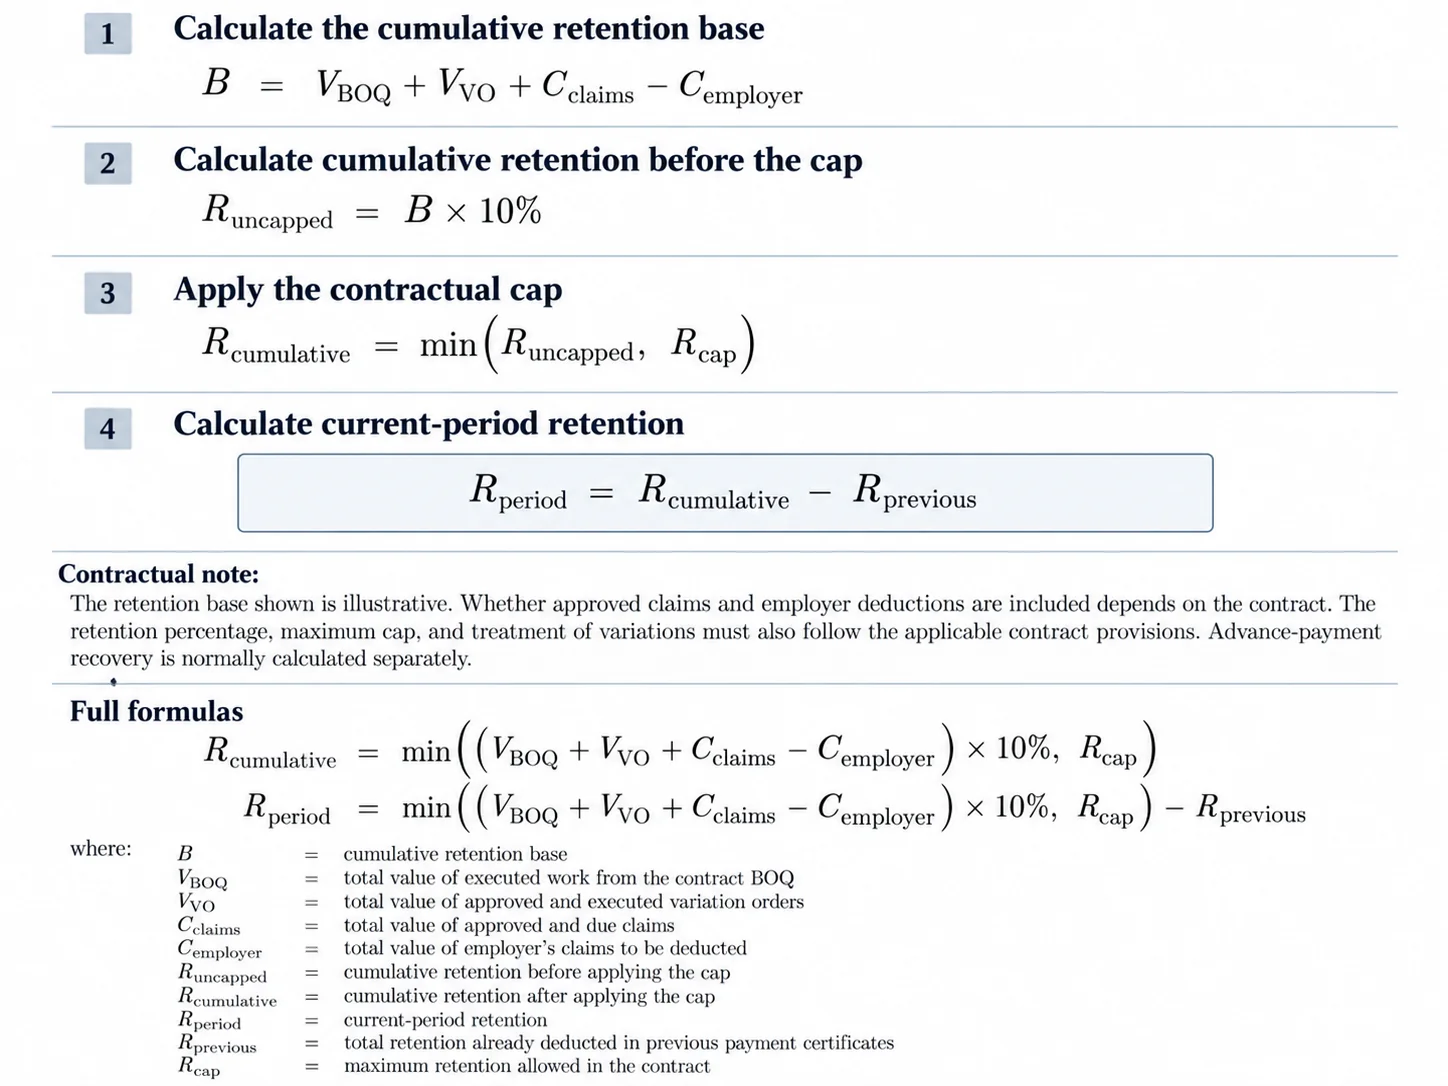
الصيغة المبسطة: احتجاز الفترة = الأصغر من (أساس الاحتجاز التراكمي × نسبة الاحتجاز، سقف الاحتجاز التعاقدي) − الاحتجاز السابق بعد التسويات اللازمة.
تنبيه تعاقدي: لا تُضاف كل المطالبات المعتمدة تلقائيًا إلى أساس الاحتجاز. كذلك فإن مطالبات صاحب العمل والمقاصة تُعالج غالبًا كخصومات مستقلة من قيمة الدفع، ولا تُخصم من أساس الاحتجاز إلا إذا نص العقد على ذلك. أما استرداد الدفعة المقدمة فهو حساب منفصل. ويجب معالجة التخفيضات أو الإفراجات عن احتجاز سابق وفق آلية العقد، لا بصورة آلية بهذه الصيغة المبسطة.
مثال عملي: مستخلص الدفع رقم 3
| البند (بالدولار) | القيمة التراكمية | مستخلصات سابقة | الفترة الحالية |
|---|---|---|---|
| أعمال جدول الكميات المنفذة | 420,000 | 230,000 | 190,000 |
| أوامر تغيير معتمدة ومنفذة | 30,000 | 20,000 | 10,000 |
| مطالبات معتمدة مستحقة غير خاضعة للاحتجاز في المثال | 10,000 | 0 | 10,000 |
| إجمالي الأعمال والمستحقات | 460,000 | 250,000 | 210,000 |
| استرداد الدفعة المقدمة | 40,000 | 20,000 | 20,000 |
| الاحتجاز من الأعمال وأوامر التغيير | 45,000 | 25,000 | 20,000 |
| صافي المستخلص المعتمد | 375,000 | 205,000 | 170,000 |
أساس الاحتجاز التراكمي هو 420,000 + 30,000 = 450,000 دولار. وبنسبة 10% يصبح الاحتجاز التراكمي 45,000 دولار، وهو أقل من السقف 50,000 دولار. وبعد طرح 25,000 دولار استُقطعت في المستخلصات السابقة، يكون احتجاز المستخلص الثالث 20,000 دولار. ويُفضّل إرفاق سجل احتجاز يحتوي صفًا لكل مستخلص لتوثيق حساب المبالغ السابقة.
لا تخلط بين المبالغ المعتمدة في مستخلصات سابقة والمبالغ المدفوعة فعليًا. تأخر سداد مستخلص سابق لا يبرر اعتماد قيمة الأعمال نفسها مرة أخرى؛ ويُتابَع التأخر في سجل المستحقات والحسابات.
هل يزيد سقف الاحتجاز أو ينقص مع أوامر التغيير؟
الأمر يعتمد على تعريف السقف في العقد. إذا كان السقف مبلغًا ثابتًا أو نسبة من قيمة العقد الأصلي المقبولة، فقد يبقى دون تغيير رغم زيادة أو نقص قيمة العقد نتيجة التغييرات. أما إذا رُبط صراحة بقيمة العقد المعدلة فقد يُعاد حسابه. ودخول أوامر التغيير المنفذة في أساس الاستقطاع لا يعني تلقائيًا تعديل سقف الاحتجاز.
| قيمة العقد بعد التعديل | السقف الأصلي الثابت | نسبة السقف للقيمة المعدلة |
|---|---|---|
| 1,000,000 $ | 50,000 $ | 5.00% |
| 1,400,000 $ | 50,000 $ | 3.57% |
| 700,000 $ | 50,000 $ | 7.14% |
إذا كان السقف بدلًا من ذلك 5% من قيمة العقد المعدلة، فسيصبح في السيناريوهين الأخيرين 70,000 و35,000 دولار. ولا يعني تخفيض قيمة العقد بالضرورة رد المبلغ الزائد فورًا دون اتباع إجراءات تسوية المستخلصات وإصدار الشهادات.
متى يُفرج عن الاحتجاز ومتى تُستلم الأموال؟
قد يُفرج عن الاحتجاز على مرحلتين عند الاستلام أو الإنجاز العملي وبعد فترة إخطار أو معالجة العيوب، ولكن تقسيم 50/50 مثال تعاقدي شائع وليس قاعدة مطلقة. يجب التمييز بين تاريخ استحقاق الإفراج، وتاريخ شهادة الدفع، وتاريخ وصول الأموال بالفعل إلى الحساب البنكي للمقاول.
قد تبقى عيوب أُخطِر بها في الوقت المناسب بحاجة إلى إصلاح بعد انتهاء فترة الإخطار؛ وهذا لا يسمح تلقائيًا بحجز كل المبالغ أو إطالة أي ضمان بلا أساس تعاقدي. راجع دليل فترة مسؤولية وإخطار العيوب (DLP / DNP) للتفاصيل.
ضمان الاحتجاز البنكي كبديل عن حبس النقد
إذا أجاز العقد وقَبِل صاحب العمل، يستطيع المقاول تقديم ضمان بنكي للاحتجاز مقابل الإفراج عن الأموال التي كانت محتجزة أو التوقف عن احتجاز مبالغ معينة مستقبلًا. تصبح الأموال متاحة للمقاول، بينما يحتفظ صاحب العمل بضمان يتيح المطالبة في الحالات المحددة. ليس ذلك قرضًا نقديًا بالضرورة؛ فالبنك يتحمل التزامًا احتماليًا وقد يفرض عمولات ومصاريف وهامشًا نقديًا أو ضمانات إضافية.
إذا انتهى الضمان دون استدعاء أو مطالبة مدفوعة، فلا يكون المقاول عادة مطالبًا برد قيمة الضمان إلى البنك كأصل قرض. أما إذا دفع البنك مطالبة صحيحة فقد تنشأ على المقاول مسؤولية تعويض البنك بموجب الاتفاق المصرفي.
محاكاة أثر ضمان الاحتجاز على التدفق النقدي
في نموذج مالي مثل CashflowPot يمكن تقريب أثر الإفراج المبكر باستخدام تسهيل تمويلي افتراضي: الإبقاء على تدفق صاحب العمل المتوقع في موعد الإفراج الأصلي، وإضافة تدفق تمويل داخل عند الإفراج المبكر، وتدفق خارج مقابل في التاريخ الأصلي. يتعادل التدفقان المستقبليان، دون اعتبار ذلك قرضًا حقيقيًا واجب السداد إذا انتهى الضمان دون استدعاء.
| حركة التدفق النقدي | عند الإفراج المبكر | تاريخ الإفراج الأصلي |
|---|---|---|
| الإفراج المتوقع من صاحب العمل بالنموذج الأساسي | 0 $ | +50,000 $ |
| التدفق التمويلي الافتراضي الداخل | +50,000 $ | 0 $ |
| السداد الافتراضي المقابل | 0 $ | −50,000 $ |
لا تُحتسب مبالغ الإفراج مرتين: إذا نُقل تدفق صاحب العمل إلى تاريخ مبكر في النموذج الأساسي، فلا تُضف معه التدفق التمويلي الافتراضي. للمزيد راجع دليل إعداد التدفق النقدي للمشروع وشرح CashflowPot.
عمولات الضمان وتجديده والاستدعاء الجزئي أو الكامل
مثال توضيحي: ضمان بمبلغ 50,000 دولار لمدة سنة وبعمولة افتراضية 2% سنويًا تكلفته 1,000 دولار قبل المصاريف الأخرى. إذا طلب البنك هامشًا نقديًا جديدًا بقيمة 10,000 دولار، فإن النقد المتاح فورًا بعد الهامش والعمولة يبلغ نحو 39,000 دولار. وإذا امتد الضمان ثلاثة أشهر إضافية بالسعر نفسه فتكلفة العمولة الإضافية نحو 250 دولار قبل الرسوم الأخرى.
هناك ثلاث حالات: انتهاء الضمان دون استدعاء فلا ينتج عنه سداد أصل الضمان؛ استدعاء جزئي بقيمة 20,000 دولار يسدده البنك ثم قد يرجع به على المقاول؛ واستدعاء كامل بقيمة 50,000 دولار وفق شروط الضمان. لا يلزم أن يقع تدفق التعويض للبنك في نفس يوم انتهاء فترة العيوب. ولا يجعل وجود قائمة ملاحظات في نهاية الفترة كل مبلغ الضمان مستحقًا للاستدعاء تلقائيًا.
المعالجة المحاسبية وضبط السجلات
الاحتجاز يؤثر على السيولة مباشرة لكنه ليس بالضرورة تخفيضًا للإيراد. بحسب حقوق المقاول والمعايير المحاسبية المعمول بها قد يُعرض كمبلغ مستحق القبض أو أصل تعاقدي. يجب مطابقة المستخلصات مع سجل الاحتجاز وأرصدة الإفراج، وتتبع السقف وأوامر التغيير والضمان ورسوم البنك ومواعيد الاستحقاق والدفع. لا يُنصح بتطبيق قيد محاسبي واحد لجميع العقود دون تحليل شروطها.
تحميل ملف Excel لطلب الدفع وسجل الاحتجاز
تحميل نموذج طلب الدفع المرحلي (PPC) وجدول الاحتجاز (Excel). يضم الملف صفحة طلب الدفع، وسجل احتجاز فيه صف لكل مستخلص، وإرشادات عن القيم التراكمية والسابقة والحالية. وهو الملف الموصى به بدل الحاسبة القديمة.