Retenção na construção: cálculo em PPC, limites e garantias bancárias
A retenção na construção corresponde a uma parcela do pagamento devido ao empreiteiro que o dono da obra retém segundo uma taxa, uma base de cálculo e um limite máximo definidos no contrato. Num certificado de pagamento de progresso (PPC), calcula-se a retenção acumulada, aplica-se o limite e desconta-se o valor retido nos PPC anteriores. A substituição por garantia bancária pode antecipar o recebimento, mas gera comissões e riscos próprios.
Taxa de retenção e limite máximo são conceitos diferentes
A retenção é uma forma de segurança contratual, não uma redução automática do valor dos trabalhos. O contrato define os trabalhos e valores sujeitos a retenção, a taxa aplicada aos certificados, o limite acumulado e a forma e o momento da libertação. Não existe uma percentagem única obrigatória para todos os contratos.
Por exemplo, pode ser retido 10% dos trabalhos elegíveis de cada PPC até perfazer um máximo equivalente a 5% de um valor contratual de referência. Os 10% são a taxa da dedução; os 5% definem o teto acumulado. A base da retenção não é necessariamente a mesma base usada para determinar esse teto.
Exemplo prático de retenção acumulada com teto
Num contrato inicial de 1 000 000 $, considere uma dedução de 10% sobre os trabalhos elegíveis, com limite de 50 000 $. Pressupõe-se que não houve libertações nem ajustes anteriores.
| PPC | Novos trabalhos elegíveis | Retenção deste PPC | Total retido |
|---|---|---|---|
| 1 | 200 000 $ | 20 000 $ | 20 000 $ |
| 2 | 200 000 $ | 20 000 $ | 40 000 $ |
| 3 | 200 000 $ | 10 000 $ | 50 000 $ |
| 4 | 200 000 $ | 0 $ | 50 000 $ |
No terceiro certificado, 10% dos novos trabalhos seriam 20 000 $, mas só restam 10 000 $ até atingir o teto. Certificados negativos, créditos, alterações ao teto ou libertações anteriores exigem reconciliação segundo o contrato.
Como calcular a retenção num certificado de pagamento (PPC)
A folha de PPC deve distinguir o valor acumulado até à data, o valor já certificado e o valor do período atual. A base acumulada de retenção pode conter trabalhos executados do mapa de quantidades (BOQ), variações aprovadas e executadas, e reclamações aprovadas e vencidas que o contrato sujeite a retenção. Deduções do dono da obra só reduzem esta base se o contrato o determinar.
- Determinar a base acumulada elegível de retenção.
- Aplicar a taxa prevista no contrato, por exemplo 10%.
- Limitar a retenção acumulada ao valor máximo contratual.
- Subtrair a retenção já deduzida nos PPC anteriores, com as devidas correções.
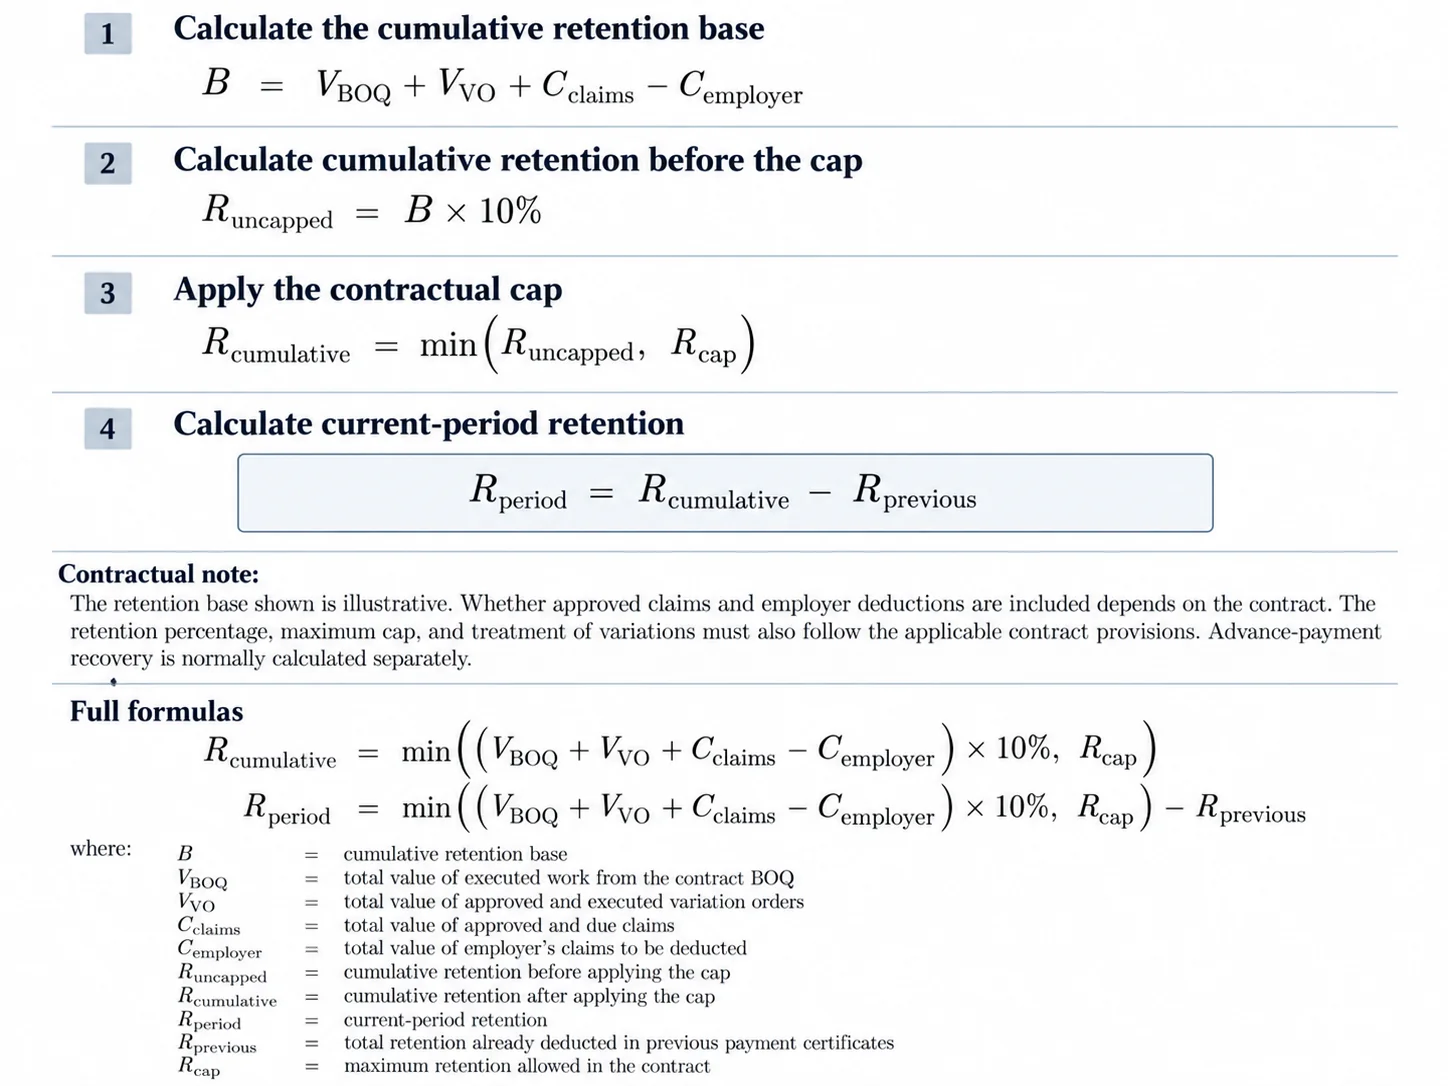
Fórmula simplificada: retenção do período = mínimo entre (base acumulada elegível × taxa) e limite máximo contratual − retenção previamente deduzida.
Atenção: as reclamações aprovadas não estão automaticamente sujeitas à retenção. As reclamações ou compensações do dono da obra podem ser deduções independentes do pagamento, sem afetar a base da retenção. A recuperação do adiantamento é igualmente calculada em separado. Libertações de retenção e correções de valores negativos não devem ser tratadas como se fossem novas deduções positivas.
Exemplo completo: PPC n.º 3
| Rubrica (USD) | Acumulado | PPC anteriores | Período |
|---|---|---|---|
| Trabalhos BOQ executados | 420 000 | 230 000 | 190 000 |
| Variações aprovadas e executadas | 30 000 | 20 000 | 10 000 |
| Reclamações aprovadas, excluídas da retenção no exemplo | 10 000 | 0 | 10 000 |
| Valor bruto acumulado | 460 000 | 250 000 | 210 000 |
| Recuperação do adiantamento | 40 000 | 20 000 | 20 000 |
| Retenção sobre BOQ + variações elegíveis | 45 000 | 25 000 | 20 000 |
| Valor líquido certificado | 375 000 | 205 000 | 170 000 |
A base acumulada é 420 000 + 30 000 = 450 000 $. A 10%, a retenção acumulada é 45 000 $, abaixo do limite de 50 000 $. Deduzindo os 25 000 $ retidos anteriormente, a retenção do PPC n.º 3 é 20 000 $. Uma folha anexa deve registar um PPC por linha, comprovando as retenções dos períodos anteriores.
O valor anteriormente certificado não se confunde com o valor efetivamente recebido. Um certificado em atraso de pagamento não deve gerar nova certificação dos mesmos trabalhos.
As variações alteram o limite máximo de retenção?
Não necessariamente. Se o teto for um montante fixo ou uma percentagem do valor inicial aceite do contrato, as variações não o modificam automaticamente. Se estiver expressamente ligado ao preço contratual revisto, pode aumentar ou diminuir. A inclusão de variações na base sobre a qual se calcula a retenção é uma questão independente.
| Contrato revisto | Teto original fixo | Percentagem efetiva |
|---|---|---|
| 1 000 000 $ | 50 000 $ | 5,00% |
| 1 400 000 $ | 50 000 $ | 3,57% |
| 700 000 $ | 50 000 $ | 7,14% |
Se o contrato exigir um teto de 5% do valor revisto, o teto nos três casos seria de 50 000 $, 70 000 $ ou 35 000 $. A redução do teto pode exigir acertos, mas não significa obrigatoriamente um reembolso imediato sem a certificação e procedimento contratual aplicáveis.
Libertação da retenção: data contratual versus recebimento real
Alguns contratos preveem uma libertação parcial na receção ou conclusão prática e outra após a fase de notificação ou correção de defeitos. A divisão 50/50 é apenas um exemplo, não uma regra universal. É importante distinguir o direito à libertação, a respetiva certificação e o dinheiro efetivamente recebido.
Defeitos validamente notificados podem continuar a ser reparados após o termo da fase de notificação. Essa situação não legitima automaticamente a retenção da totalidade dos valores ou a prorrogação integral de uma garantia. Leia o guia sobre o Período de Responsabilidade ou Notificação de Defeitos (DLP/DNP).
Garantia de retenção: substituição de dinheiro retido
Quando o contrato ou o dono da obra o aceita, o empreiteiro pode apresentar uma garantia bancária de retenção para libertar quantias anteriormente retidas ou substituir retenções futuras. O dono da obra recebe segurança na forma de uma garantia e o empreiteiro recebe a liquidez. Isto não equivale necessariamente a um empréstimo bancário do valor nominal da garantia.
Podem existir comissões, custos de emissão e renovação, utilização de plafond bancário, margem em dinheiro e outros colaterais. Uma garantia que termina sem ser acionada não origina normalmente o reembolso de um empréstimo principal à instituição. Se o banco pagar uma reclamação válida, pode exigir reembolso ao empreiteiro nos termos do acordo bancário.
Simulação no CashflowPot: facilidade financeira equivalente
Para simular o efeito na tesouraria, pode manter-se no cenário de base o recebimento de retenção na data originalmente prevista e acrescentar uma entrada sintética quando a retenção é libertada antecipadamente, com uma saída sintética igual na data final inicialmente prevista. Os dois movimentos futuros anulam-se. Trata-se de uma técnica de previsão, e não da representação jurídica de um empréstimo.
| Fluxo de caixa | Libertação antecipada | Data final prevista |
|---|---|---|
| Recebimento original do dono da obra | 0 $ | +50 000 $ |
| Entrada sintética da facilidade | +50 000 $ | 0 $ |
| Saída sintética compensatória | 0 $ | −50 000 $ |
Evite contar duas vezes o mesmo recebimento: se a entrada real do dono da obra já foi antecipada no modelo, não acrescente também a entrada sintética. Consulte o guia de fluxo de caixa para empreiteiros e o tutorial CashflowPot.
Comissões, renovação e execução parcial ou total da garantia
Exemplo ilustrativo: uma garantia de 50 000 $ válida por um ano, com comissão anual de 2%, custa 1 000 $ antes de outras despesas. Se o banco exigir uma nova margem em dinheiro de 10 000 $, a liquidez imediatamente disponível, após margem e comissão, é cerca de 39 000 $. Mais três meses de validade à mesma taxa representam cerca de 250 $ em comissão adicional, excluindo outros custos.
Se a garantia expirar sem execução, não há saída de caixa correspondente ao seu valor nominal. Se ocorrer execução parcial de 20 000 $ e o banco pagar, o empreiteiro poderá ter de reembolsar esse montante; numa execução total, a exposição pode atingir 50 000 $. O momento do pagamento ao banco pode ser diferente do fim do DLP. A existência de uma lista de defeitos perto do termo não autoriza automaticamente a execução da garantia integral.
Contabilidade e controlo contratual
A retenção afeta a liquidez, mas não é necessariamente uma redução do rendimento reconhecido. A classificação contabilística como conta a receber ou ativo contratual depende dos direitos e normas aplicáveis. Reconcilie os PPC, os valores retidos, os limites, as libertações, as datas de cobrança, a utilização da facilidade, as comissões e eventuais pagamentos por execução de garantias. Não aplique lançamentos contabilísticos genéricos sem analisar o contrato.
Descarregar o modelo Excel de PPC e retenção
Descarregar a aplicação de pagamento de progresso (PPC) e o registo de retenção (Excel). O ficheiro inclui a folha PPC, um registo com uma linha por certificado e instruções para valores acumulados, anteriores e correntes. É o modelo recomendado em substituição da antiga calculadora genérica.