Como prever o fluxo de caixa da construção a partir das curvas de atividade, do WIEB e das regras de faturação
A previsão de fluxo de caixa na construção começa por estimar como cada atividade consumirá custos e produzirá trabalho ao longo do tempo, antes de aplicar as condições de pagamento do contrato principal. Uma atividade pode ter uma distribuição linear, equilibrada, concentrada no início, concentrada no fim, por marcos ou híbrida. A curva de trabalho prevista deve depois ser convertida numa curva faturável, porque os pedidos de inspeção dos trabalhos (WIR), as regras de medição, os trabalhos executados ainda não faturados (Work in Excess of Billings, WIEB), as disposições sobre materiais em obra e as datas de fecho das medições podem impedir que trabalhos executados ou materiais adquiridos entrem no pedido de pagamento do mesmo período.
Esta distinção é importante: os engenheiros conhecem frequentemente o cronograma, as quantidades e a sequência de execução, mas nem sempre dispõem de um modelo financeiro detalhado. Uma previsão útil não começa pela escolha aproximada de uma curva S para o projeto inteiro. Começa por analisar o que cada atividade principal realmente produz ao longo do tempo, que parte pode ser valorizada e por que motivo custos, trabalhos, faturação e caixa ocorrem em momentos diferentes.
Uma sequência prática: curva de atividade prevista → curva faturável → curva de caixa. A primeira é sobretudo uma previsão de execução. A segunda depende fortemente das regras de medição e do contrato. A terceira acrescenta os prazos de pagamento e as restantes condições comerciais.
1. O que estamos realmente a prever?
Quando o custo de uma atividade já é conhecido período a período, não é necessário prever a distribuição. Por exemplo, se o contrato com um fornecedor estabelece montantes fixos em marcos específicos, esses pagamentos podem ser introduzidos diretamente como fluxos de caixa programados.
A previsão é necessária quando se conhece o custo total, o início, o fim e o método geral de execução da atividade, mas ainda não se sabe como distribuir esse valor pelos períodos intermédios.
Nesse caso, é necessário distinguir três curvas:
- Curva de custo ou de trabalho da atividade: como se espera que a atividade progrida e consuma recursos.
- Curva faturável: quanto desse trabalho ou material pode entrar na valorização ou no pedido de pagamento do empreiteiro.
- Curva de caixa: quando o montante certificado, ou de outra forma devido, é efetivamente recebido ou pago.
A primeira curva é o tema principal deste artigo. A segunda é onde o WIEB, os WIR e os materiais em obra assumem importância. A terceira pertence ao modelo mais amplo de fluxo de caixa do projeto.
2. Começar pela atividade antes de analisar o contrato
Antes de aplicar as condições de pagamento, estime o perfil natural da atividade. A pergunta não é apenas «Quanto tempo dura?», mas «O que faz acumular custos e produção durante esse prazo?».
Entre as variáveis úteis, independentes das condições contratuais, estão:
- o esforço de mobilização antes do início da produção;
- os prazos de aquisição e fabrico;
- a rapidez com que a mão de obra e os equipamentos atingem a produção plena;
- o caráter repetitivo ou pontual dos trabalhos;
- a composição do custo entre mão de obra, materiais, equipamentos e subempreitadas;
- a compra antecipada de materiais de elevado valor;
- a existência de ensaios, colocação em serviço ou trabalhos de encerramento relevantes no final;
- as restrições de acesso ou das atividades precedentes que limitam a produção inicial;
- a possibilidade de trabalhar continuamente ou apenas por zonas ou lotes separados.
Se o âmbito do projeto ainda não estiver organizado em atividades adequadas à previsão, uma estrutura de decomposição do trabalho (WBS) pode ajudar a criar conjuntos coerentes antes de atribuir curvas de custo.
3. Formas comuns das curvas de atividade
Distribuição linear
A distribuição linear pressupõe o mesmo valor em todos os períodos. Se uma atividade custar 600 000 dólares e durar seis meses, a previsão será de 100 000 dólares por mês.
É uma hipótese inicial neutra, mas muitas vezes demasiado simples para atividades dominadas por aquisições, mobilização ou colocação em serviço.
Curva S equilibrada
Uma curva S equilibrada representa um início lento, produção mais rápida a meio e uma conclusão gradual. Um perfil acumulado normalizado simples é:
\[P(t)=3t^2-2t^3\]
em que \(t\) varia de 0 no início da atividade a 1 na sua conclusão. O valor acumulado da atividade no instante \(t\) será:
\[C(t)=V\times P(t)\]
em que \(V\) é o custo ou valor total da atividade. O custo atribuído a um período corresponde à diferença entre dois pontos acumulados:
\[\text{Custo do período}_n=C(t_n)-C(t_{n-1})\]
A ideia essencial não é a equação específica, mas a distinção entre a curva de progressão acumulada e os montantes de cada período obtidos a partir dela.
Atividade concentrada no início
Uma atividade concentrada no início consome uma maior parte do custo nas primeiras fases. Mobilização, instalações provisórias, trabalhos preparatórios, algumas terraplenagens, compra antecipada de equipamentos e determinados lotes especializados podem seguir este padrão.
Atividade concentrada no fim
Uma atividade concentrada no fim consome ou produz muito mais valor nas fases finais. Isto é comum quando os primeiros períodos são dominados pela coordenação de projeto, aprovações, aquisições ou restrições de acesso, e a instalação de maior valor ocorre mais tarde.
Atividade por marcos ou híbrida
Nem todas as atividades devem ser forçadas a seguir uma curva suave. Equipamentos de longo prazo de fornecimento e lotes especializados podem combinar uma progressão contínua reduzida com acontecimentos discretos, como adiantamento, fabrico, entrega, instalação e ensaios. Quando os montantes e as datas são conhecidos, os valores programados são preferíveis a uma curva matemática artificial.
4. Como escolher um perfil inicial, equilibrado ou final
A melhor previsão resulta normalmente da lógica de execução da atividade. Os exemplos seguintes ilustram o raciocínio, sem estabelecer curvas universais.
| Atividade | Perfil provável | Motivo |
|---|---|---|
| Terraplenagens | Linear a ligeiramente concentrado no início | Os equipamentos são mobilizados cedo e a produção mensurável pode começar rapidamente. |
| Betão estrutural | Equilibrado e repetitivo | Depois de estabilizado o ciclo, cofragem, armaduras e betonagens repetem-se a um ritmo relativamente constante. |
| Subempreitada de instalações mecânicas, elétricas e hidráulicas (MEP) | Frequentemente concentrado no fim | Os primeiros meses podem incluir submissões técnicas, aquisições, coordenação e elementos embebidos; as instalações de maior valor aceleram depois. |
| Fachada | Moderadamente concentrado no fim | Desenhos de fabrico, amostras, ensaios, aquisições e fabrico precedem a instalação em pleno. |
| Trabalhos de plantação e espaços verdes | Curto e concentrado | A entrega dos materiais e a sua aplicação podem ocorrer quase em simultâneo durante um período curto. |
| Equipamentos de longo prazo de fornecimento | Por marcos ou híbrido | Fabrico, expedição, entrega, instalação e ensaios podem originar patamares de valor, em vez de uma curva suave. |
Exemplo: por que uma subempreitada MEP pode estar fortemente concentrada no fim
Considere um subempreiteiro MEP num projeto de edifício. Após a mobilização, uma parte significativa do esforço de engenharia pode ser dedicada a submissões de materiais, desenhos de execução, coordenação, aquisições e elementos embebidos durante a fase estrutural. Pode decorrer um terço do prazo do projeto enquanto o valor de instalação mensurável em obra permanece relativamente baixo.
Quando as frentes ficam disponíveis, a instalação pode acelerar rapidamente. Condutas, tubagens, caminhos de cabos, equipamentos, acabamentos, ensaios e colocação em serviço podem então gerar medições mensais muito superiores. Uma curva linear sobrestimaria a produção inicial e subestimaria a final.
Um adiantamento pode melhorar a posição inicial de caixa do subempreiteiro, mas é um mecanismo contratual de pagamento. Isso não significa que a curva física de instalação deva passar a concentrar-se no início. Para compreender a mecânica, consulte os adiantamentos nos contratos de construção.
5. Das curvas de atividade à curva de saídas do projeto
Depois de distribuir cada atividade período a período, a previsão do projeto é construída somando verticalmente as atividades em cada período.
| Atividade | M1 | M2 | M3 | M4 | M5 |
|---|---|---|---|---|---|
| Fundações | 30 | 80 | 90 | 0 | 0 |
| Estrutura | 0 | 40 | 120 | 180 | 160 |
| MEP | 0 | 0 | 20 | 60 | 100 |
| Total | 30 | 120 | 230 | 240 | 260 |
A qualidade da curva do projeto depende, portanto, da qualidade das hipóteses das atividades. Um modelo com 30 atividades bem escolhidas pode ser mais útil numa decisão comercial do que um cronograma muito maior com distribuições de custo pouco fundamentadas.
6. Por que trabalho executado não é necessariamente trabalho faturável
O avanço físico, o custo incorrido e o valor faturável são diferentes. Uma atividade pode consumir muita mão de obra e materiais e, ainda assim, gerar pouco ou nenhum montante que possa entrar no pedido de pagamento atual.
Na previsão, esta diferença é frequentemente descrita como WIEB, ou trabalhos executados ainda não faturados: trabalho ou custo que já progrediu, mas não é faturado no mesmo período.
O WIEB não deve ser introduzido automaticamente como uma percentagem igual para todas as atividades. É preferível estimá-lo a partir do padrão de execução e das regras que determinam quando o valor se torna mensurável, inspecionável e faturável.
7. Como estimar o WIEB por atividade
Vários fatores práticos influenciam o WIEB:
- Regra de medição: é possível valorizar trabalho parcial ou é necessário concluir um elemento ou uma quantidade definida?
- Exigência de inspeção: é preciso concluir um WIR, ensaio ou outro registo de aceitação antes de incluir o trabalho?
- Duração da atividade: atividades longas estão mais expostas aos efeitos do fecho mensal do que atividades muito curtas.
- Data de fecho: quanto trabalho executado fica normalmente entre o avanço em obra e a data da medição?
- Atraso documental: quantidades, desenhos aprovados, guias de entrega, relatórios de ensaio e outros comprovativos podem atrasar a faturação após a conclusão física.
- Regras sobre materiais: os materiais em obra ou fora dela podem ser valorizados antes da instalação?
Exemplo: betão estrutural perto da data de fecho
Imagine uma laje quase pronta para betonagem no fecho mensal. A cofragem pode estar praticamente concluída, a maior parte das armaduras instalada e os elementos MEP embebidos colocados. O empreiteiro já incorreu num custo significativo.
Porém, se o procedimento contratual exigir uma fase definida de inspeção ou medição, a laje pode gerar pouco ou nenhum valor faturável nesse período. A parcela não concluída constitui WIEB e transita para a medição seguinte.
O processo de inspeção tem, por isso, consequências financeiras. Para conhecer o procedimento, consulte os pedidos de inspeção dos trabalhos (WIR) na construção.
Exemplo: o WIEB pode ser muito baixo nos espaços verdes
Os trabalhos de plantação comportam-se de outra forma. Podem durar apenas alguns meses, as plantas e os materiais chegam pouco antes da aplicação e uma grande parte pode ser instalada e medida quase imediatamente. O intervalo entre despesa, conclusão física e possibilidade de faturação pode, por isso, ser muito curto.
A hipótese adequada de WIEB pode aproximar-se de zero para estes trabalhos, enquanto as hipóteses relativas ao betão estrutural ou ao MEP do mesmo projeto são substancialmente superiores.
8. Como os materiais em obra podem reduzir o WIEB
Uma disposição sobre materiais em obra pode reduzir a diferença entre as despesas do projeto e o valor faturável ao permitir valorizar materiais elegíveis antes da sua incorporação nos trabalhos permanentes.
Considere o aço de armaduras de uma laje. Sem essa disposição, o empreiteiro pode comprar e entregar uma quantidade significativa de aço sem poder faturar o custo até à medição ou aceitação do trabalho correspondente. Se o contrato permitir incluir aço elegível armazenado em obra, parte dessa despesa pode entrar mais cedo no pedido de pagamento atual.
O efeito costuma ser parcial: o contrato pode reconhecer apenas uma percentagem elegível ou um valor definido da fatura do fornecedor e exigir comprovativos, materiais aprovados, armazenamento seguro, transferência de propriedade ou outras condições.
Exemplo ilustrativo: se foram pagos 100 000 dólares de armaduras e o contrato reconhece apenas 70% do valor elegível dos materiais em obra, 70 000 dólares podem tornar-se faturáveis mais cedo. O valor restante dos materiais, a mão de obra, a cofragem e os trabalhos incompletos podem continuar a contribuir para o WIEB. A percentagem e as condições efetivas dependem inteiramente do contrato.
Esta cláusula pode melhorar significativamente o fluxo de caixa de algumas atividades e fazer pouca diferença noutras. A pergunta útil é quanto altera a necessidade real de financiamento do projeto.
9. As condições contratuais modificam a curva prevista
Depois de prever a curva natural da atividade, as condições do contrato determinam como o trabalho se converte em faturação e caixa. Entre os principais modificadores estão:
- medição parcial ou apenas após conclusão de um elemento;
- exigências de WIR, pedidos de inspeção de materiais (MIR), ensaios ou aprovações;
- materiais em obra e, quando permitido, materiais fora da obra;
- pagamentos por marcos para equipamentos fabricados;
- adiantamento e respetiva recuperação;
- retenção e respetiva libertação;
- datas de fecho das medições;
- prazos de certificação e de pagamento.
A retenção é outro mecanismo temporal que pode separar o valor ganho do caixa. Consulte o guia de retenções na construção: fórmulas, garantias e contabilidade para uma análise detalhada.
A curva de atividade deve descrever a hipótese de execução; as condições contratuais devem depois modificar como essa execução se torna faturável e pagável. Misturar os dois níveis numa curva S sem explicação dificulta a compreensão do modelo e a negociação.
10. Usar a análise de sensibilidade para orientar a negociação
Os empreiteiros não precisam de negociar todas as cláusulas comerciais com a mesma intensidade. Algumas têm um grande efeito no financiamento; outras parecem importantes, mas pouco alteram o défice máximo de caixa.
Na preparação de uma proposta ou antes da assinatura, é útil testar a mesma previsão de atividades com várias hipóteses:
- WIEB de 5%, 15% e 25% para os principais lotes;
- ausência de valorização dos materiais em obra face a reconhecimento parcial;
- diferentes prazos de pagamento do cliente;
- diferentes percentagens de retenção;
- diferentes estruturas de adiantamento.
Se uma alteração realista do WIEB ou do tratamento dos materiais em obra modificar significativamente a necessidade máxima de financiamento, a cláusula merece uma negociação aprofundada. Se o efeito for reduzido, outras questões poderão ser prioritárias.
Um modelo financeiro dedicado transforma assim a discussão contratual num impacto de financiamento quantificado, em vez de um argumento baseado apenas na intuição.
11. Ferramentas para construir a previsão
O método é independente do software. A escolha depende do detalhe do cronograma existente e da decisão a tomar.
| Ferramenta | Quando é útil | Compromisso |
|---|---|---|
| Primavera P6 | Já existe um cronograma detalhado, atualizado e carregado com custos ou recursos. | Permite previsões granulares baseadas no cronograma, mas exige um programa corretamente desenvolvido e mantido. |
| Microsoft Project | A equipa precisa de lógica de programação e custos de tarefas e recursos distribuídos no tempo, com complexidade moderada. | Continua a exigir a manutenção correta do cronograma, dos recursos e das hipóteses de custo. |
| Excel | São necessárias curvas personalizadas, cálculos específicos ou uma análise pontual. | Muito flexível, mas fórmulas e cenários tornam-se mais difíceis de manter à medida que o modelo cresce. |
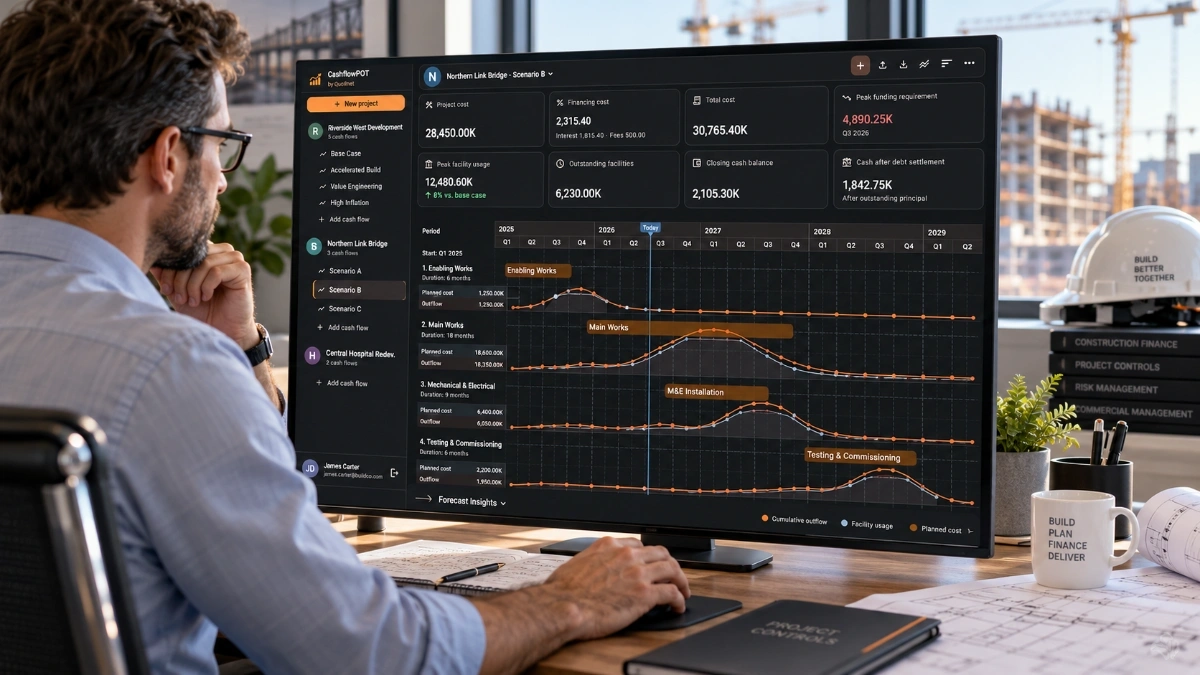
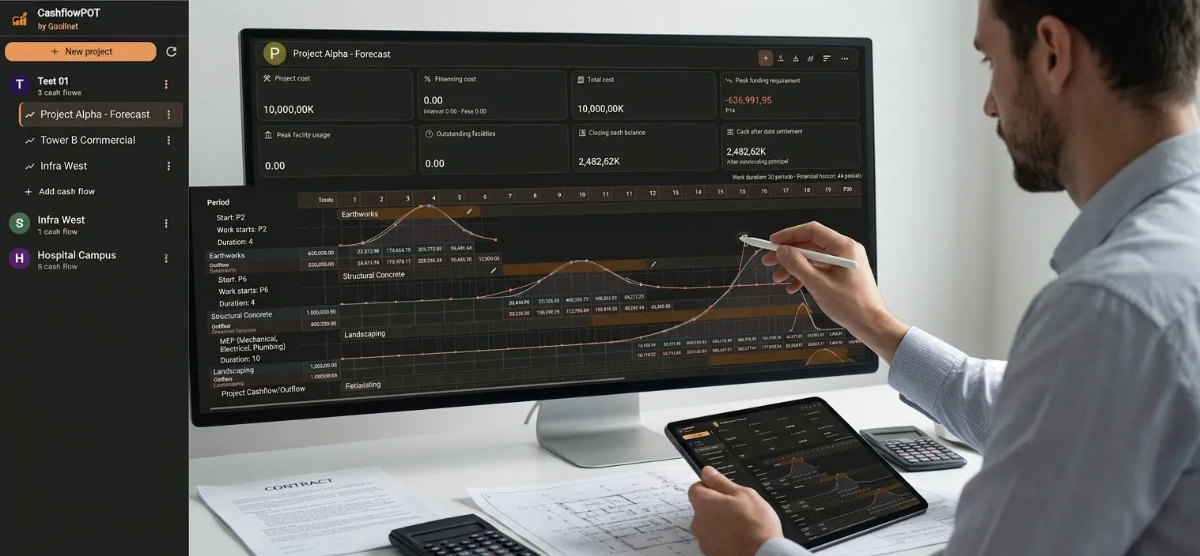
| CashflowPot | O objetivo é uma modelação financeira rápida da construção, em vez de programação detalhada pelo método do caminho crítico (CPM). | Usa datas de atividades, curvas de custo e condições comerciais para testar o fluxo de caixa; não substitui um cronograma detalhado. |
A documentação P6 da Oracle descreve custos planeados, reais e remanescentes ao nível das atribuições de recursos. O Microsoft Project disponibiliza campos de custo distribuídos no tempo para tarefas, recursos e atribuições. Estas ferramentas podem apoiar uma previsão detalhada baseada no cronograma quando este é corretamente mantido.
O CashflowPot é útil quando um engenheiro ou uma equipa comercial precisa de passar rapidamente de um plano geral de atividades para uma previsão financeira e testar perfis, WIEB, condições de pagamento e sensibilidade do financiamento sem construir primeiro um programa totalmente detalhado. O processo é explicado no tutorial CashflowPot para o fluxo de caixa de projetos de construção.
12. Descarregar o exemplo Excel de fluxo de caixa
O exemplo Excel existente da Quollnet permite examinar uma previsão de fluxo de caixa da construção distribuída por períodos. Trate as distribuições das atividades como exemplos, não como valores universais; este artigo explica como selecioná-las.
Descarregar o exemplo Excel de fluxo de caixa de um projeto de construção

Utilizar o CashflowPot no ChatGPT
Descreva o seu projeto de construção, as condições de pagamento e as hipóteses de financiamento em linguagem natural. O CashflowPot permite prever o fluxo de caixa, comparar cenários de financiamento e exportar os resultados para Excel.
Abrir o CashflowPot no ChatGPT | Utilizar a aplicação web CashflowPot
13. Da previsão das atividades ao fluxo de caixa completo
A previsão das atividades é apenas a primeira camada. Depois de estabelecer a curva de saídas e as hipóteses de faturação por atividade, o modelo deve ainda construir separadamente as entradas do cliente, aplicar recuperação do adiantamento, retenção, WIEB e prazos de certificação e pagamento, e calcular o saldo acumulado de caixa e a necessidade máxima de financiamento.
Esse processo completo é explicado no guia prático para criar o fluxo de caixa de um projeto de construção.
O princípio essencial é simples: não escolha uma curva apenas porque se parece com uma curva S típica da construção. Escolha-a porque representa a mobilização, aquisição, instalação, inspeção e conversão em valor faturável e, finalmente, em caixa daquela atividade específica.
Referências
Guia do utilizador Oracle Primavera P6 Professional — Introduzir custos nas atribuições de recursos