كيف تتوقع التدفق النقدي للإنشاءات من منحنيات الأنشطة وWIEB وقواعد الفوترة؟
يبدأ التنبؤ بالتدفق النقدي للإنشاءات بتقدير كيفية توزّع تكلفة كل نشاط وإنتاجه عبر الزمن، قبل تطبيق شروط الدفع في العقد الرئيسي. فقد يكون توزيع النشاط خطيًا أو متوازنًا أو متركزًا في البداية أو النهاية أو مرتبطًا بمراحل محددة أو هجينًا. ثم يجب تحويل منحنى الأعمال المتوقع إلى منحنى للقيمة القابلة للفوترة؛ لأن طلبات فحص الأعمال (WIR) وقواعد القياس والأعمال المنفذة غير المفوترة (Work in Excess of Billings، واختصارها WIEB) وشروط المواد المخزنة في الموقع ومواعيد إقفال المستخلصات قد تمنع إدراج أعمال منفذة أو مواد مشتراة في مستخلص الفترة نفسها.
هذا التمييز مهم؛ فالمهندسون يعرفون غالبًا البرنامج الزمني والكميات وتسلسل التنفيذ، لكنهم لا يملكون بالضرورة نموذجًا ماليًا تفصيليًا. ولا يبدأ التوقع المفيد بافتراض منحنى S واحد للمشروع كله، بل بفهم ما ينتجه كل نشاط رئيسي عبر الزمن، وما يمكن تقييمه منه، ولماذا تحدث التكلفة والتنفيذ والفوترة والحركة النقدية في أوقات مختلفة.
تسلسل عملي للفهم: منحنى النشاط المتوقع ← منحنى القيمة القابلة للفوترة ← منحنى التدفق النقدي. الأول توقع للتنفيذ أساسًا، والثاني يتأثر بقواعد القياس والعقد، والثالث يضيف توقيت الدفع وبقية الشروط التجارية.
1. ما الذي نتنبأ به فعليًا؟
إذا كانت تكلفة النشاط معروفة لكل فترة، فلا حاجة إلى التنبؤ بتوزيعها. فإذا حدد اتفاق المورد مبالغ ثابتة تُدفع عند مراحل معينة، يمكن إدخال هذه الدفعات مباشرة كتدفقات نقدية مجدولة.
نحتاج إلى التنبؤ عندما نعرف التكلفة الإجمالية للنشاط وبدايته ونهايته وطريقة تنفيذه العامة، لكننا لا نعرف بعد كيف ستتوزع هذه القيمة على الفترات الواقعة بين البداية والنهاية.
عندها يجب التمييز بين ثلاثة منحنيات:
- منحنى تكلفة النشاط أو أعماله: كيف يُتوقع أن يتقدم النشاط ويستهلك الموارد.
- منحنى القيمة القابلة للفوترة: مقدار الأعمال أو المواد الذي يمكن إدراجه في تقييم أعمال المقاول أو مستخلصه.
- منحنى التدفق النقدي: متى يُقبض أو يُدفع فعليًا المبلغ المعتمد أو المستحق بموجب آلية الدفع المعنية.
المنحنى الأول هو موضوع هذا المقال الأساسي. أما الثاني فتبرز فيه أهمية WIEB وطلبات الفحص والمواد في الموقع، بينما ينتمي الثالث إلى نموذج التدفق النقدي الأشمل للمشروع.
2. ابدأ بالنشاط قبل النظر إلى شروط العقد
قدّر الشكل الطبيعي للنشاط قبل تطبيق شروط الدفع. فالسؤال لا يقتصر على «كم يستغرق النشاط؟»، بل يشمل «ما الذي يجعل التكلفة والإنتاج يتراكمان خلال هذه المدة؟».
من المتغيرات المفيدة التي لا تتعلق مباشرة بشروط العقد:
- جهد التعبئة والتجهيز قبل بدء الإنتاج؛
- المدة اللازمة للتوريد والتصنيع؛
- سرعة وصول العمالة والمعدات إلى الإنتاج الكامل؛
- ما إذا كانت الأعمال متكررة أم تُنفذ مرة واحدة؛
- توزيع التكلفة بين العمالة والمواد والمعدات ومقاولي الباطن؛
- الحاجة إلى شراء مواد مرتفعة القيمة مبكرًا؛
- حجم الاختبارات والتشغيل والإقفال المتبقي في نهاية النشاط؛
- قيود الوصول إلى الموقع أو الأنشطة السابقة التي تحدّ من الإنتاج المبكر؛
- إمكانية التنفيذ المتواصل أو التنفيذ ضمن مناطق أو دفعات منفصلة فقط.
إذا لم يُقسّم نطاق المشروع بعد إلى أنشطة مناسبة للتوقع، يساعد هيكل تقسيم العمل (WBS) على تكوين حزم ذات معنى قبل إسناد منحنيات التكلفة إليها.
3. الأشكال الشائعة لمنحنيات الأنشطة
التوزيع الخطي
يفترض التوزيع الخطي القيمة نفسها في كل فترة. فإذا بلغت تكلفة النشاط 600,000 دولار واستمر ستة أشهر، يكون التوقع 100,000 دولار شهريًا.
هذا افتراض محايد للبدء، لكنه قد يكون مبسطًا أكثر من اللازم للأنشطة التي تهيمن عليها المشتريات أو التعبئة أو أعمال التشغيل والاختبار.
منحنى S متوازن
يمثل منحنى S المتوازن بداية بطيئة، ثم إنتاجًا أسرع في الوسط، ثم تباطؤًا تدريجيًا عند النهاية. ومن الصيغ التراكمية المطبّعة المناسبة:
\[P(t)=3t^2-2t^3\]
حيث تتدرج \(t\) من 0 عند بدء النشاط إلى 1 عند اكتماله. وتكون القيمة التراكمية للنشاط عند الزمن \(t\):
\[C(t)=V\times P(t)\]
حيث تمثل \(V\) التكلفة أو القيمة الإجمالية للنشاط. أما تكلفة الفترة الواحدة فهي الفرق بين نقطتين تراكميتين:
\[\text{Period Cost}_n=C(t_n)-C(t_{n-1})\]
أي إن تكلفة الفترة رقم n تساوي القيمة التراكمية في نهايتها ناقص القيمة التراكمية في نهاية الفترة السابقة. والفكرة الأهم ليست المعادلة بذاتها، بل الفصل بين منحنى التقدم التراكمي والمبالغ الدورية المشتقة منه.
نشاط تتركز تكلفته في البداية
يستهلك هذا النشاط نسبة أكبر من التكلفة مبكرًا. وقد تتبع التعبئة والمنشآت المؤقتة والأعمال التحضيرية وبعض أعمال الحفر وشراء المعدات المبكر وبعض الحزم المتخصصة هذا النمط.
نشاط تتركز قيمته في النهاية
يستهلك هذا النشاط أو ينتج قيمة أكبر بكثير في الفترات المتأخرة. ويشيع ذلك عندما تستحوذ تنسيقات التصميم والاعتمادات والمشتريات أو قيود الوصول على الفترات الأولى، بينما تُنفذ التركيبات مرتفعة القيمة لاحقًا.
نشاط مرتبط بمراحل أو ذو توزيع هجين
لا ينبغي فرض منحنى سلس على كل نشاط. فقد تجمع المعدات طويلة التوريد والحزم المتخصصة بين تقدم مستمر محدود وأحداث منفصلة مثل الدفعة المقدمة والتصنيع والتسليم والتركيب والاختبار. وعندما تكون المبالغ والتواريخ معروفة، تكون القيم المجدولة أفضل من ابتكار منحنى رياضي سلس.
4. كيف تختار بين التوزيع المبكر والمتوازن والمتأخر؟
ينشأ أفضل توقع عادة من منطق تنفيذ النشاط. والأمثلة التالية توضح طريقة التفكير، ولا تفرض منحنيات صالحة لكل مشروع.
| النشاط | التوزيع المرجح | السبب |
|---|---|---|
| الأعمال الترابية | خطي إلى متركز قليلًا في البداية | تُجهّز المعدات مبكرًا، ويمكن أن يبدأ الإنتاج القابل للقياس بسرعة. |
| الخرسانة الإنشائية | متوازن ومتكرر | بعد استقرار دورة التنفيذ، تتكرر الشدات والتسليح والصب بمعدل مستقر نسبيًا. |
| مقاولة الأعمال الميكانيكية والكهربائية والصحية (MEP) | غالبًا متركز في النهاية | تشمل الأشهر الأولى الاعتمادات والمشتريات والتنسيق والعناصر المدمجة، ثم تتسارع التركيبات مرتفعة القيمة لاحقًا. |
| الواجهات | متركز بدرجة متوسطة في النهاية | تسبق المخططات التنفيذية والعينات والاختبارات والمشتريات والتصنيع مرحلة التركيب الكامل. |
| أعمال الزراعة وتنسيق المساحات الخضراء | قصير ومركز | قد يتقارب وصول المواد وتنفيذها زمنيًا خلال فترة قصيرة. |
| المعدات طويلة التوريد | مرتبط بمراحل أو هجين | قد يصنع التصنيع والشحن والتسليم والتركيب والاختبار قفزات منفصلة في القيمة بدلًا من منحنى سلس. |
مثال: لماذا قد يتركز نشاط مقاول MEP بشدة في نهاية المدة؟
لنفترض وجود مقاول باطن لأعمال MEP في مشروع مبنى. بعد التعبئة، قد يُستهلك قدر كبير من الجهد الهندسي في اعتمادات المواد والمخططات التنفيذية والتنسيق والمشتريات والعناصر المدمجة أثناء مرحلة الهيكل. وقد ينقضي ثلث مدة المشروع بينما تبقى قيمة التركيبات القابلة للقياس في الموقع محدودة.
بعد إتاحة مناطق العمل، قد تتسارع التركيبات بسرعة. فتنتج مجاري الهواء والأنابيب وحوامل الكابلات والمعدات والتجهيزات النهائية والاختبارات والتشغيل مستخلصات شهرية أكبر بكثير. وسيبالغ المنحنى الخطي في تقدير الإنتاج المبكر ويقلل من تقدير الإنتاج المتأخر.
قد تحسن الدفعة المقدمة سيولة مقاول الباطن في البداية، لكنها آلية دفع تعاقدية، ولا تعني ضرورة تغيير منحنى التركيب نفسه ليتركز في البداية. ولتفاصيل هذه الآلية، راجع الدفعات المقدمة في عقود الإنشاءات.
5. من منحنيات الأنشطة إلى منحنى التدفقات الخارجة للمشروع
بعد إعداد توزيع كل نشاط على الفترات، يُبنى توقع المشروع بجمع قيم الأنشطة عموديًا في كل فترة.
| النشاط | شهر 1 | شهر 2 | شهر 3 | شهر 4 | شهر 5 |
|---|---|---|---|---|---|
| الأساسات | 30 | 80 | 90 | 0 | 0 |
| الهيكل | 0 | 40 | 120 | 180 | 160 |
| أعمال MEP | 0 | 0 | 20 | 60 | 100 |
| الإجمالي | 30 | 120 | 230 | 240 | 260 |
لذلك تعتمد جودة منحنى المشروع على جودة افتراضات الأنشطة. وقد يكون نموذج يتضمن 30 نشاطًا مختارًا بعناية أنفع لاتخاذ قرار تجاري من برنامج زمني أكبر بكثير ذي توزيعات تكلفة ضعيفة.
6. لماذا لا تكون الأعمال المنفذة قابلة للفوترة بالضرورة؟
التقدم الفعلي والتكلفة المتكبدة والقيمة القابلة للفوترة ليست شيئًا واحدًا. فقد يستهلك النشاط عمالة ومواد كثيرة، بينما ينتج مبلغًا ضئيلًا أو لا ينتج أي مبلغ يمكن إدراجه في المستخلص الحالي.
يوصف هذا الفرق في التوقعات عادة بمصطلح الأعمال المنفذة غير المفوترة (WIEB): أعمال أو تكاليف تحقق تقدمها، لكنها لا تُفوتر في الفترة نفسها.
لا ينبغي إدخال WIEB تلقائيًا كنسبة واحدة لكل الأنشطة. والأفضل تقديره من نمط التنفيذ وقواعد تحديد متى تصبح قيمة النشاط قابلة للقياس والفحص والفوترة.
7. كيف تقدّر WIEB لكل نشاط؟
تؤثر عدة عوامل عملية في الأعمال غير المفوترة:
- قاعدة القياس: هل يمكن تقييم العمل الجزئي، أم يجب إكمال عنصر أو كمية محددة؟
- متطلبات الفحص: هل يجب إتمام طلب فحص أو اختبار أو سجل قبول آخر قبل إدراج الأعمال؟
- مدة النشاط: الأنشطة الطويلة أكثر تعرضًا لتأثير مواعيد الإقفال الشهرية من الأنشطة القصيرة جدًا.
- موعد إقفال المستخلص: كم من الأعمال المنفذة يقع عادة بين التقدم الفعلي وتاريخ التقييم؟
- تأخر المستندات: قد تؤخر الكميات والمخططات المعتمدة وسجلات التسليم وتقارير الاختبار والمستندات الداعمة الفوترة حتى بعد اكتمال العمل.
- قواعد فوترة المواد: هل يمكن تقييم المواد في الموقع أو خارجه قبل تركيبها؟
مثال: بلاطة خرسانية قرب موعد الإقفال
لنفترض أن بلاطة أصبحت شبه جاهزة للصب عند الإقفال الشهري. قد تكون الشدات مكتملة تقريبًا، ومعظم التسليح مركبًا، وعناصر MEP المدمجة في أماكنها. وقد تكبد المقاول بالفعل تكلفة كبيرة.
لكن إذا اشترطت آلية التقييم التعاقدية بلوغ مرحلة محددة للفحص أو القياس، فقد تضيف البلاطة قيمة قابلة للفوترة ضئيلة أو معدومة خلال هذه الفترة. ويصبح الجزء غير المكتمل WIEB يُرحّل إلى المستخلص التالي.
لهذا تؤثر إجراءات الفحص ماليًا. ولخلفية عن العملية، راجع طلبات فحص الأعمال (WIR) في الإنشاءات.
مثال: قد يكون WIEB منخفضًا جدًا في أعمال الزراعة
تختلف أعمال الزراعة؛ فقد تستمر بضعة أشهر فقط، وتصل النباتات والمواد قبيل تنفيذها، ويمكن تركيب نسبة كبيرة منها وقياسها فورًا تقريبًا. لذلك قد تكون الفجوة قصيرة جدًا بين تكبد التكلفة واكتمال الأعمال وقابليتها للفوترة.
وبالتالي قد يقترب افتراض WIEB المناسب لهذه الأعمال من الصفر، بينما يكون أعلى بصورة ملموسة للخرسانة الإنشائية أو أعمال MEP في المشروع نفسه.
8. كيف تقلل المواد في الموقع الأعمال غير المفوترة؟
قد يقلل بند المواد في الموقع الفجوة بين إنفاق المشروع والقيمة القابلة للفوترة بالسماح بتقييم المواد المؤهلة قبل دمجها في الأعمال الدائمة.
خذ حديد تسليح البلاطة مثالًا. دون هذا البند، قد يشتري المقاول كمية كبيرة من الحديد ويوصلها، لكنه لا يستطيع فوترة تكلفتها إلى حين قياس الأعمال المعنية أو قبولها. وإذا سمح العقد بإدراج حديد التسليح المؤهل المخزن في الموقع، أمكن تقديم جزء من هذا الإنفاق ضمن المستخلص الحالي مبكرًا.
غالبًا يكون الأثر جزئيًا؛ فقد يعترف العقد بنسبة مؤهلة أو قيمة محددة فقط من فاتورة المورد، ويشترط مستندات داعمة ومواد معتمدة وتخزينًا آمنًا ونقل الملكية أو شروطًا أخرى.
مثال توضيحي: إذا دُفع 100,000 دولار مقابل حديد تسليح، واعترف العقد بـ70% فقط من قيمة المواد المؤهلة في الموقع، فقد تصبح 70,000 دولار قابلة للفوترة مبكرًا. أما باقي قيمة المواد والعمالة والشدات والأعمال غير المكتملة فقد يستمر ضمن WIEB. وتحدد وثائق العقد وحدها النسبة والشروط الفعلية.
قد يحسن هذا البند التدفق النقدي لبعض الأنشطة بصورة كبيرة، بينما يكون أثره محدودًا جدًا في أنشطة أخرى. والسؤال العملي هو مقدار تغييره لاحتياج المشروع الفعلي إلى التمويل.
9. شروط العقد تعدّل المنحنى المتوقع
بعد توقع المنحنى الطبيعي للنشاط، تحدد شروط العقد كيفية تحويل الأعمال إلى فوترة وحركة نقدية. ومن المؤثرات المهمة:
- قياس الأعمال الجزئية مقابل اشتراط إكمال العنصر؛
- طلبات فحص الأعمال وطلبات فحص المواد (MIR) ومتطلبات الاختبار أو الاعتماد؛
- المواد في الموقع وخارجه عندما يسمح العقد بذلك؛
- الدفعات المرتبطة بمراحل تصنيع المعدات؛
- الدفعة المقدمة واستردادها؛
- المحتجزات وإطلاقها؛
- مواعيد إقفال المستخلصات؛
- فترات اعتماد المستخلصات والدفع.
المحتجزات آلية توقيت أخرى تفصل بين القيمة المكتسبة والنقد. راجع المحتجزات في الإنشاءات: المعادلات والضمانات والمحاسبة للتفصيل.
يصف منحنى النشاط افتراض التنفيذ، ثم تعدّل شروط العقد كيفية تحويل هذا التنفيذ إلى مبالغ قابلة للفوترة والدفع. وخلط الاثنين في منحنى S غير مفسر يصعّب فهم النموذج واستخدامه في التفاوض.
10. استخدم تحليل الحساسية لتحديد شروط العقد الجديرة بالتفاوض
لا يحتاج المقاول إلى الدفاع عن كل بند تجاري بالقوة نفسها. فبعض الشروط يؤثر بقوة في تمويل المشروع، بينما تبدو شروط أخرى مهمة لكنها لا تغيّر ذروة العجز النقدي كثيرًا.
من المفيد في التسعير أو قبل التعاقد تشغيل توقع الأنشطة نفسه تحت افتراضات مختلفة، مثل:
- WIEB بمعدلات 5% و15% و25% لحزم الأعمال الرئيسية؛
- عدم الاعتراف بالمواد في الموقع مقابل الاعتراف الجزئي بها؛
- فترات مختلفة لدفع العميل؛
- نسب مختلفة للمحتجزات؛
- هياكل مختلفة للدفعة المقدمة.
إذا غيّر تعديل واقعي في WIEB أو معاملة المواد في الموقع ذروة الاحتياج إلى التمويل بدرجة كبيرة، استحق البند تفاوضًا جادًا. وإذا كان الأثر ضئيلًا، فقد توجد أولويات أخرى أهم للمقاول.
هنا تظهر فائدة النموذج المالي المخصص: تحويل النقاش التعاقدي إلى أثر تمويلي كمي بدلًا من الاعتماد على الحدس وحده.
11. أدوات إعداد التوقع
المنهج لا يعتمد على برنامج بعينه. ويتوقف اختيار الأداة على مقدار تفاصيل البرنامج الزمني المتاحة والقرار المطلوب اتخاذه.
| الأداة | متى تكون مفيدة؟ | المتطلبات والقيود |
|---|---|---|
| Primavera P6 | عند وجود برنامج زمني تفصيلي ومحدث ومحمل بالتكاليف أو الموارد. | يوفر توقعًا دقيق التفاصيل مرتبطًا بالبرنامج، لكنه يحتاج إلى برنامج مُعد ومُحدّث بصورة صحيحة. |
| Microsoft Project | عند الحاجة إلى منطق الجدولة وتكاليف المهام والموارد الموزعة زمنيًا بدرجة تعقيد متوسطة. | يتطلب المحافظة على صحة البرنامج والموارد وافتراضات التكلفة وتحديثها. |
| Excel | عند الحاجة إلى منحنيات وحسابات مخصصة أو تحليل لمرة واحدة. | مرن جدًا، لكن صيانة المعادلات والسيناريوهات تصبح أصعب مع نمو النموذج. |
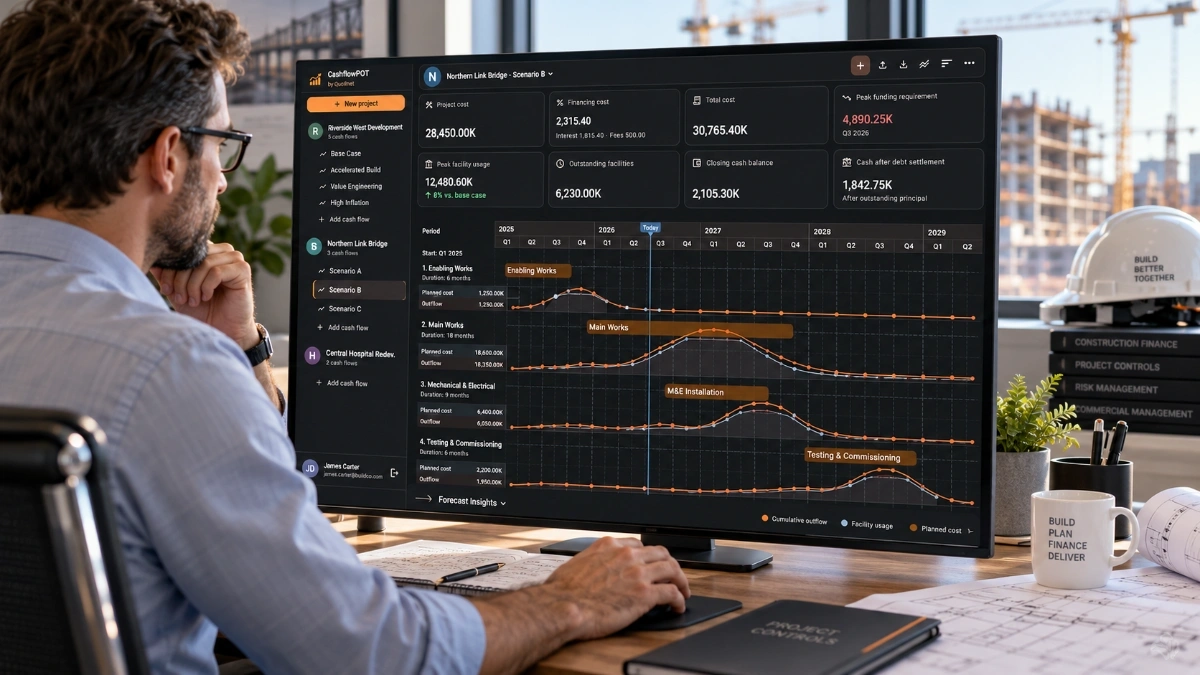
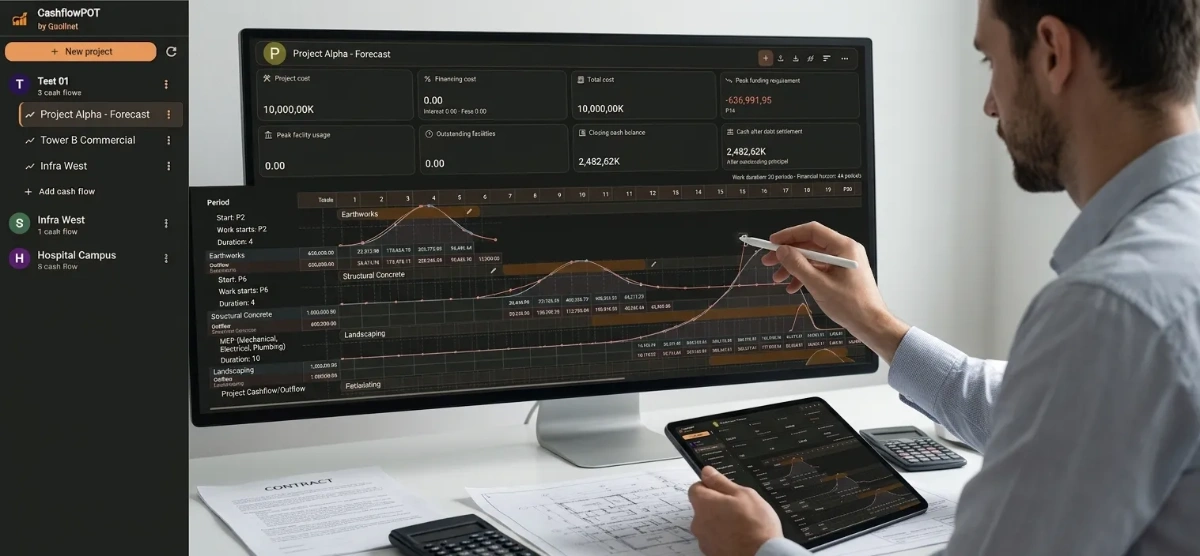
| CashflowPot | عندما يكون الهدف نمذجة مالية سريعة للإنشاءات بدلًا من إعداد برنامج تفصيلي بطريقة المسار الحرج (CPM). | يستخدم توقيت الأنشطة ومنحنيات التكلفة والشروط التجارية لاختبار التدفق النقدي، ولا يحل محل برنامج التخطيط التفصيلي. |
توضح وثائق Oracle لبرنامج P6 إدخال التكاليف المخططة والفعلية والمتبقية على مستوى إسناد الموارد. ويوفر Microsoft Project حقول تكلفة موزعة زمنيًا للمهام والموارد والإسنادات. لذلك يمكن لهذه الأدوات دعم توقع تفصيلي مرتبط بالبرنامج إذا جرت صيانته وتحديثه بصورة صحيحة.
يفيد CashflowPot عندما يحتاج المهندس أو الفريق التجاري إلى الانتقال بسرعة من خطة الأنشطة الرئيسية إلى توقع مالي، واختبار شكل المنحنيات وWIEB وشروط الدفع وحساسية التمويل دون إعداد برنامج تفصيلي كامل أولًا. وتُشرح خطوات المنتج في دليل CashflowPot لتدفق المشروع النقدي.
12. تنزيل مثال التدفق النقدي بصيغة Excel
يمكن استخدام مثال Quollnet الموجود لفحص مخرجات التدفق النقدي للإنشاءات موزعة على الفترات. تعامل مع توزيعات الأنشطة باعتبارها أمثلة لا افتراضات عامة؛ فهدف المقال شرح كيفية اختيار هذه التوزيعات.
تنزيل مثال التدفق النقدي لمشروع إنشائي بصيغة Excel

صِف مشروعك الإنشائي وشروط الدفع وافتراضات التمويل بلغة طبيعية. يساعدك CashflowPot على إعداد توقعات التدفق النقدي ومقارنة سيناريوهات التمويل وتصدير النتائج إلى Excel.
فتح CashflowPot في ChatGPT | استخدام تطبيق CashflowPot على الويب
13. من توقع الأنشطة إلى التدفق النقدي الكامل للمشروع
توقع الأنشطة هو الطبقة الأولى فقط. فبعد تحديد منحنى التدفقات الخارجة وافتراضات الفوترة لكل نشاط، يجب بناء التدفقات الداخلة من العميل بصورة مستقلة، وتطبيق استرداد الدفعة المقدمة والمحتجزات وWIEB وتوقيت الاعتماد والدفع، ثم حساب الرصيد النقدي التراكمي وذروة الاحتياج إلى التمويل.
تُشرح هذه العملية الكاملة في الدليل العملي للمقاولين لإعداد التدفق النقدي لمشروع إنشائي.
المبدأ الأساسي بسيط: لا تختَر منحنى لمجرد أنه يشبه منحنى S المعتاد في الإنشاءات. اختره لأنه يعكس كيفية تجهيز النشاط وتوريده وتركيبه وفحصه وتحوله إلى قيمة قابلة للفوترة ثم إلى نقد.
المراجع
دليل Oracle Primavera P6 Professional — إدخال معلومات التكلفة لإسنادات الموارد