كيفية إعداد التدفقات النقدية لمشروع إنشائي: دليل عملي للمقاولين
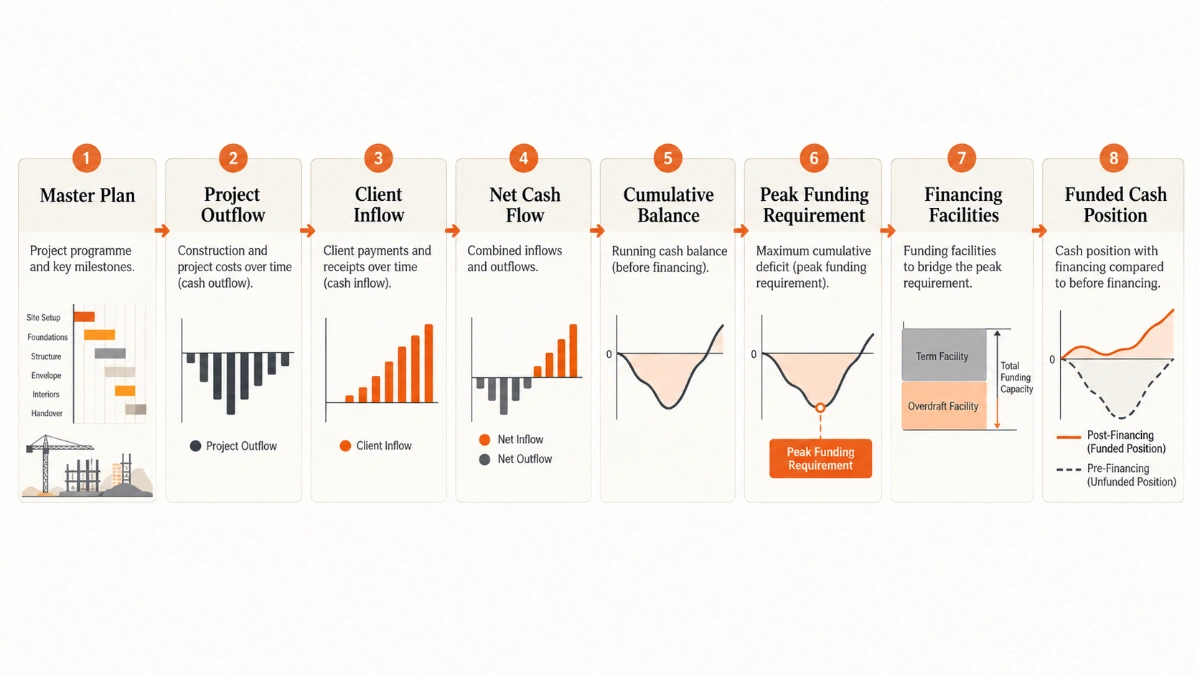
تُعَدّ التدفقات النقدية لمشروع إنشائي من خلال توقع التدفقات الخارجة من المشروع والتدفقات الداخلة من العميل كلٍّ على حدة، ووضعها على مقياس زمني موحّد، ثم حساب صافي التدفق النقدي والرصيد النقدي التراكمي الناتجين. ويبيّن أدنى رصيد تراكمي احتياج المشروع إلى التمويل قبل إدخال التمويل في النموذج. ولأغراض قرارات العطاءات والتفاوض وإعداد الموازنات والتمويل، لا يلزم أن يعيد النموذج إنتاج برنامج إنشائي مفصّل بالكامل؛ بل يحتاج إلى قدر كافٍ من تفاصيل الأنشطة والتكاليف والتوقيت والشروط التجارية لتمثيل العوامل النقدية التي تؤثر تأثيرًا جوهريًا في القرار.
قد تكون المشاريع الإنشائية مربحة على الورق، ومع ذلك تفرض ضغوطًا تمويلية كبيرة. والسبب بسيط: تُسدَّد التكاليف عادةً قبل تحصيل المبالغ المقابلة لها من العميل. فالمقاولون يدفعون أجور العمالة ومستحقات الموردين ومقاولي الباطن وتكاليف المعدات والأعمال التمهيدية والتعبئة، بينما قد تتأخر دفعات العميل بسبب اعتماد المستخلصات ومدد السداد والمحتجزات واسترداد الدفعة المقدمة وقواعد الفوترة.
لذلك، يجيب نموذج التدفقات النقدية المفيد للمشروع عن سؤال عملي:
في ضوء خطة التنفيذ وشروط العقد وشروط عقود الباطن والافتراضات الحالية، كم يُتوقع أن يخرج من النقد وكم يُتوقع أن يدخل، ومتى، وما الفجوة التمويلية التي قد تنشأ؟
يوضح هذا الدليل كيفية إعداد تلك التوقعات يدويًا أو باستخدام جدول بيانات، ثم يبيّن كيف يمكن لأداة متخصصة مثل CashflowPot تسهيل اختبار السيناريوهات وتحليل التمويل.
1. ابدأ بالقرار المطلوب اتخاذه قبل اختيار البرنامج
ينبغي أن يتناسب مستوى التفاصيل في نموذج التدفقات النقدية مع القرار المطلوب اتخاذه. فالمقاول الذي يُعِدّ عطاءً، أو يتفاوض على شروط السداد، أو يتقدم إلى بنك، أو يحدّث موازنة المشروع يحتاج عادةً إلى نموذج مالي سريع وموثوق، أكثر من حاجته إلى برنامج متكامل للمسار الحرج.
قد يفيد الجدول الزمني المفصّل على Primavera P6 أو Microsoft Project عندما يكون محدّثًا ومحملًا بالتكاليف بصورة مناسبة، لكنه ليس شرطًا مسبقًا لكل قرار مالي. ففي كثير من مسائل التدفقات النقدية، تكفي خطة رئيسية تتضمن أهم العوامل المؤثرة في التكلفة والتوقيت.
قد تشمل الأنشطة الرئيسية المعتادة ما يلي:
- التعبئة والأعمال التمهيدية؛
- الأعمال الترابية والمنشآت تحت الأرض؛
- الهيكل العلوي؛
- الواجهات؛
- توريد وتركيب الأعمال الميكانيكية والكهربائية والصحية (MEP)؛
- التشطيبات؛
- الأعمال الخارجية؛
- الاختبارات والتشغيل والتسليم.
يمكن تطوير النموذج لاحقًا مع تحسّن المعلومات المتاحة. فالهدف ليس الوصول إلى أقصى قدر من التفاصيل، بل إعداد توقعات بدقة كافية لاتخاذ القرار التجاري أو التمويلي المعني.
إذا كان نطاق المشروع لا يزال قيد الهيكلة، فيمكن أن يساعد هيكل تجزئة العمل (WBS) في تنظيم المخرجات الرئيسية قبل تحويلها إلى أنشطة للتدفقات النقدية.
2. افصل التدفقات الخارجة من المشروع عن التدفقات الداخلة من العميل
هذه أهم قاعدة في إعداد النموذج. فتكلفة المشروع وقيمة العقد مترابطتان، لكنهما لا تمثلان السلسلة نفسها من التدفقات النقدية.
التدفقات الخارجة يحددها كيف ومتى يتوقع المقاول إنفاق الأموال. أما التدفقات الداخلة فتحددها كيفية تقييم الأعمال وإدراجها في المستخلصات واعتمادها وتطبيق المحتجزات واسترداد الدفعات المقدمة عليها ثم سدادها بموجب العقد الرئيسي.
إذا افتُرض ببساطة أن التدفقات الداخلة تساوي تكلفة المشروع مضافًا إليها هامش في الفترة نفسها، فقد يُخفي النموذج الفجوة التمويلية التي أُعِدّ أساسًا لقياسها.
قاعدة عملية: أَعِدّ أولًا التوزيع المتوقع لتكلفة المشروع. وأَعِدّ توزيع التحصيلات من العميل بصورة مستقلة. ثم اجمعهما في النموذج.
3. اجمع المدخلات التي تؤثر فعليًا في النقد
لا يحتاج المقاول إلى كل تفاصيل المشروع قبل البدء. ويحتاج النموذج الأولي المفيد عادةً إلى المعلومات الآتية.
| المدخل | أهميته |
|---|---|
| قيمة العقد | تحدد إجمالي القيمة المستحقة من العميل التي تمثلها التوقعات. |
| الأنشطة الرئيسية | توفر هيكل التنفيذ والتكلفة. |
| تكلفة النشاط | تُبنى عليها التدفقات الخارجة المتوقعة من المشروع. |
| تاريخ البدء والمدة | يحددان موضع التكلفة والأعمال على المحور الزمني. |
| نسبة الأعمال المسندة إلى مقاولين من الباطن | تفصل التكلفة المباشرة أو المنفذة ذاتيًا عن التكاليف الخاضعة لشروط سداد عقود الباطن. |
| الدفعة المقدمة من العميل | توفر نقدًا مبكرًا، لكنها تُسترد عادةً لاحقًا. |
| المحتجزات | تؤجل جزءًا من النقد المستحق حتى الإنجاز و/أو فترة المسؤولية عن العيوب (DLP). |
| مدة السداد | تؤخر تحصيلات العميل إلى ما بعد فترة تقديم المستخلص أو اعتماده. |
| الأعمال المنفذة غير المفوترة (WIEB) / تأخر الفوترة | تمثل أعمالًا منجزة لم تُدرج بعد في مستخلصات الفترة نفسها. |
| شروط عقود الباطن | يمكن للدفعة المقدمة والمحتجزات وفترات عدم الفوترة وتوقيت السداد وفترة المسؤولية عن العيوب أن تغيّر توقيت التدفقات الخارجة من المشروع تغييرًا جوهريًا. |
4. أَعِدّ توقعات التدفقات الخارجة من المشروع
تبدأ التدفقات الخارجة من المشروع بتكلفة النشاط. ويحتاج كل نشاط إلى توزيع زمني معقول للتكلفة على مدته.
قد يوزع نموذج مبسّط في المراحل المبكرة التكلفة بالتساوي:
تكلفة النشاط في الفترة = إجمالي تكلفة النشاط ÷ مدة النشاط
يصلح ذلك لبعض الأنشطة، لكن كثيرًا من الأنشطة الإنشائية لا يتبع نمطًا خطيًا. فكثيرًا ما تختلف أنماط الإنفاق بين حزم الأعمال كثيفة التعبئة، وكثيفة التوريد، والأعمال الإنشائية، والأعمال الميكانيكية والكهربائية والصحية، والواجهات، والتشطيبات. وعندما يكون نمط الإنفاق مؤثرًا، استخدم منحنى يتركز الإنفاق فيه مبكرًا أو متأخرًا، أو منحنى متوازنًا أو خاصًا بالنشاط، بدلًا من فرض توزيع شهري متساوٍ على جميع الأنشطة.
التكلفة المنفذة ذاتيًا وتكلفة أعمال الباطن
غالبًا ما يكون من المفيد تقسيم كل نشاط إلى:
- تكلفة منفذة ذاتيًا أو مباشرة، تُسدَّد عمومًا بالتزامن مع تنفيذ الأعمال؛ و
- تكلفة أعمال الباطن أو التوريد، تخضع للشروط التجارية المتفق عليها مع مقاول الباطن أو المورد.
قد تؤدي شروط عقود الباطن إلى فروق زمنية كبيرة. فقد يحصل مقاول الباطن على دفعة مقدمة، ويقدم مستخلصاته بعد فترة لا يُسمح فيها بالفوترة، ويخضع للمحتجزات، ويتلقى السداد بعد فترة واحدة أو أكثر من تقديم المستخلص. ويمكن لهذه الشروط أن تحسّن وضع رأس المال العامل لدى المقاول الرئيسي أو تزيده سوءًا.
أدرج الأعمال التمهيدية والتكاليف غير المباشرة
ينبغي أيضًا توزيع تكاليف موظفي الموقع والمنشآت المؤقتة والمعدات والأمن والخدمات والإشراف والتكاليف التأمينية المرتبطة بالمشروع وغيرها من تكاليف الأعمال التمهيدية على الفترات الزمنية. ويمكن تمثيلها بأنشطة مستقلة بدلًا من إخفائها ضمن نسبة واحدة، إذا كان توقيتها يؤثر تأثيرًا جوهريًا في توقعات التدفقات النقدية.
5. أَعِدّ توقعات التدفقات الداخلة بموجب العقد الرئيسي بصورة مستقلة
ينبغي أن تبدأ التدفقات الداخلة من العميل بالأعمال المتوقعة مقوّمةً بأسعار العقد، لا بتكلفة المشروع تلقائيًا.
توجد عدة طرق عملية لتوقع قيمة الأعمال بأسعار العقد:
- استخدام منحنى خطي بسيط أو منحنى على شكل S خلال فترة تنفيذ المشروع؛
- تحجيم التوزيع الزمني لأنشطة المشروع ليتناسب مع قيمة العقد عندما تكون هذه العلاقة معقولة؛
- استخدام توزيع للتقييم يستند إلى جدول القيم أو جدول الكميات (BOQ) عندما يكون قد أُعِدّ بمستوى كافٍ من التفصيل؛
- استخدام توقعات تقييم معدّة يدويًا لكل فترة على حدة.
تعتمد الطريقة المناسبة على المشروع ومرحلة اتخاذ القرار. ففي مرحلة العطاءات، قد يكفي منحنى لقيمة العقد يعكس نمطًا معقولًا للأعمال. وأثناء التنفيذ، يمكن تحديث التوقعات باستخدام بيانات التقدم الحالية وتوقعات التوريد والفوترة.
6. طبّق شروط العقد الرئيسي
بعد توزيع الأعمال المتوقعة بأسعار العقد على الفترات الزمنية، طبّق الشروط التجارية التي تحوّل القيمة المكتسبة إلى تحصيلات نقدية.
الدفعة المقدمة
توفر الدفعة المقدمة تدفقًا نقديًا مبكرًا إلى المشروع، ويمكن أن تخفف ضغط التمويل الأولي بدرجة كبيرة. لكنها تُسترد عادةً من دفعات الإنجاز اللاحقة، ولذلك تغيّر توقيت النقد ولا تزيد القيمة النهائية للعقد.
لشرح أعمق لآليات الدفعة المقدمة واستردادها، راجع الدفعة المقدمة في عقود الإنشاءات.
المحتجزات
تحجب المحتجزات جزءًا من النقد المستحق للمقاول عن تقدم الأعمال. وقد يُفرج عن جزء منها عند الإنجاز العملي أو التسليم، ويُفرج عن الرصيد عند انتهاء فترة المسؤولية عن العيوب (DLP)، وفقًا للعقد.
لذلك، ليست المحتجزات مجرد تخفيض للإيرادات، بل هي آلية زمنية قد تمد الأفق المالي إلى ما بعد الإنجاز الفعلي للأعمال. راجع المحتجزات في الإنشاءات: دليل المعادلات والضمانات والمحاسبة للحصول على شرح أكثر تفصيلًا.
مدة السداد
إذا قدم المقاول مستخلصًا في الشهر 4 وحصّل قيمته بعد فترتين، فيجب إدراج التحصيل في الشهر 6، لا الشهر 4. قد يبدو ذلك بديهيًا، لكن تأخر السداد من أبرز أسباب احتياج مشروع مربح إلى رأس مال عامل كبير.
الأعمال المنفذة غير المفوترة (WIEB)
الأعمال المنفذة غير المفوترة (WIEB) هي أعمال نُفِّذت ولم تُدرج في مستخلصات الفترة نفسها. ويمكن تمثيلها في نموذج التوقعات بوصفها النسبة المقدرة من أعمال الفترة الحالية التي تُرحَّل إلى فترة الفوترة التالية.
إذا كان متوقعًا أن يظل 10% من أعمال كل فترة غير مفوتر حتى الفترة التالية، فإن مستخلص الفترة الأولى يشمل 90% من أعمالها. وفي الفترات اللاحقة، يشمل المستخلص 90% من الأعمال الحالية مضافًا إليها نسبة 10% المرحّلة من الفترة السابقة. ويُدرج المبلغ المرحّل الأخير في مستخلص بعد آخر فترة لتنفيذ الأعمال.
تغيّر الأعمال المنفذة غير المفوترة (WIEB) التوقيت. ويجب ألا تغيّر القيمة الإجمالية للعقد طوال مدته.
7. احسب صافي التدفق النقدي والرصيد النقدي التراكمي
بعد وضع التدفقات الداخلة والخارجة على مقياس الفترات نفسه:
صافي التدفق النقدي في الفترة t = التدفقات الداخلة في الفترة t − التدفقات الخارجة في الفترة t
يُحسب الرصيد النقدي التراكمي للمشروع كما يلي:
الرصيد التراكمي في الفترة t = الرصيد التراكمي السابق + صافي التدفق النقدي في الفترة t
يمثل أدنى رصيد تراكمي سالب الاحتياج الأساسي للمشروع إلى التمويل قبل إدخال التمويل في النموذج.
ذروة الاحتياج إلى التمويل = القيمة المطلقة لأدنى رصيد تراكمي سالب
لا تُدخل التمويل أولًا. قِس الفجوة التمويلية الأساسية للمشروع قبل إدراج السحب على المكشوف أو القروض أو مساهمات المالك أو غيرها من التسهيلات. وإلا فقد يُخفي التمويل نقاط الضعف التجارية في التدفقات النقدية الأصلية للمشروع.
8. مثال مبسّط قبل التمويل
تُعرض الأرقام في المثال المبسّط الآتي بالآلاف. ولا يهدف المثال إلى تمثيل عقد بعينه؛ بل يوضح كيف تنشأ الحاجة إلى التمويل حتى عندما يكون المشروع مربحًا في مجمله.
| الفترة | التدفقات الداخلة | التدفقات الخارجة | الصافي | التراكمي |
|---|---|---|---|---|
| 0 | 800 | 300 | +500 | +500 |
| 1 | 0 | 900 | −900 | −400 |
| 2 | 500 | 1,400 | −900 | −1,300 |
| 3 | 900 | 1,200 | −300 | −1,600 |
| 4 | 1,300 | 800 | +500 | −1,100 |
| 5 | 1,200 | 300 | +900 | −200 |
| 6 | 800 | 0 | +800 | +600 |
ينتهي المشروع بنتيجة نقدية موجبة قدرها 600، لكنه يظل بحاجة إلى تمويل يصل إلى 1,600 أثناء التنفيذ. فالربحية والاحتياج إلى التمويل مسألتان مختلفتان.
9. اختبر المتغيرات قبل الالتزام بالمشروع
نادرًا ما يكفي توقع واحد للتدفقات النقدية لاتخاذ قرار تجاري. وتأتي القيمة من اختبار ما يغيّر الحاجة إلى التمويل.
تشمل السيناريوهات المفيدة ما يلي:
- سداد العميل خلال 30 يومًا مقارنةً بـ60 يومًا؛
- محتجزات بنسبة 5% مقارنةً بـ10%؛
- وجود دفعة مقدمة أو عدم وجودها؛
- تركيز التنفيذ في بداية المدة مقارنةً بتركيزه في نهايتها؛
- اختلاف مدد سداد مستحقات مقاولي الباطن؛
- اختلاف نسب الأعمال المسندة إلى مقاولين من الباطن؛
- تسريع أو إبطاء إدراج الأعمال في المستخلصات؛
- سيناريوهات تدارك التأخر أو حدوث تأخير أثناء التنفيذ.
يفيد ذلك خصوصًا في مرحلتي العطاءات والتفاوض. إذ يستطيع المقاول معرفة ما إذا كان التغيير المطلوب في شروط السداد يقتصر على خفض طفيف للهامش أم يؤدي إلى زيادة جوهرية في الاحتياج إلى رأس المال العامل.
10. أَدخِل التمويل بعد فهم التدفقات النقدية للمشروع
بعد اتضاح الفجوة النقدية قبل التمويل، تتمثل الخطوة التالية في تحديد كيفية تمويلها.
تشمل المصادر المحتملة ما يلي:
- تسهيلات السحب على المكشوف؛
- خصم شهادات الدفع المرحلية (PPC) أو مستخلصات الدفع؛
- الاعتمادات المستندية للتوريد؛
- قروض رأس المال العامل؛
- تمويل المعدات؛
- قروض المشروع ذات الجداول المحددة؛
- مساهمة المقاول أو المالك؛
- مزيج من عدة تسهيلات.
لكل تسهيل توقيت سحب وحد ائتماني وآلية سداد وفوائد ورسوم وفترة إتاحة خاصة به. ولا يقتصر الهدف على جعل رصيد المشروع موجبًا، بل يتمثل في فهم مقدار التمويل الخارجي المطلوب، وموعد الحاجة إليه، ومدة بقائه قائمًا، وحجم المساهمة المتبقية التي يتحملها المقاول أو المستثمر.
11. كيف يستخدم أصحاب القرارات المختلفون نموذج التدفقات النقدية نفسه
المقاولون
يمكن للمقاولين استخدام النموذج أثناء إعداد العطاءات، ومراجعة قرار التقدم للعطاء أو عدمه، والتفاوض التجاري، وترتيب التسهيلات، وإعداد الموازنات، وتخطيط تدارك التأخر، والتحديث الدوري للتوقعات. ويمكن تحديث النموذج المالي الحالي دون انتظار إعادة إعداد البرنامج الإنشائي المفصّل بالكامل.
البنوك وجهات الإقراض
تحتاج جهة الإقراض التي تراجع طلب المقاول للحصول على تسهيلات إلى ما هو أكثر من رقم يعكس ذروة الاحتياج. فالتوقعات الموزعة زمنيًا يمكن أن تبيّن موعد السحب المتوقع من التسهيل، وموعد بلوغ التعرض الائتماني ذروته، والتحصيلات المتوقعة من المشروع التي ستخفض الرصيد، ومدى اتساق الحد المقترح للتسهيل مع الدورة النقدية للمشروع.
المستثمرون
يمكن للمستثمر استخدام التوقعات نفسها لفهم مدى تعرض رأس المال: كم قد يستهلك المشروع من النقد، ومتى يحتاج إلى رأس المال هذا، وكم قد يظل مرتبطًا بالمشروع، ومدى حساسية الاحتياج لافتراضات التنفيذ أو السداد.
12. استخدام CashflowPot بوصفه النموذج الرقمي
يمكن تنفيذ العملية السابقة في جدول بيانات. لكن عندما يتضمن النموذج أنشطة متعددة وشروط عقود باطن وشروط العميل ومقارنات بين السيناريوهات وتسهيلات تمويلية، يصبح الحفاظ على العلاقات الحسابية يدويًا أمرًا صعبًا.
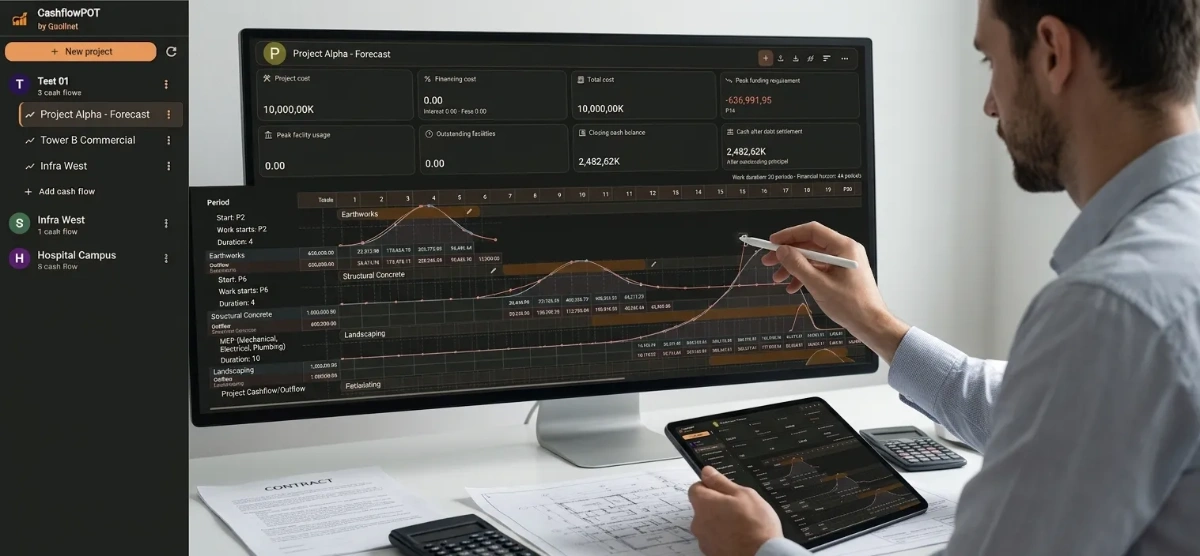
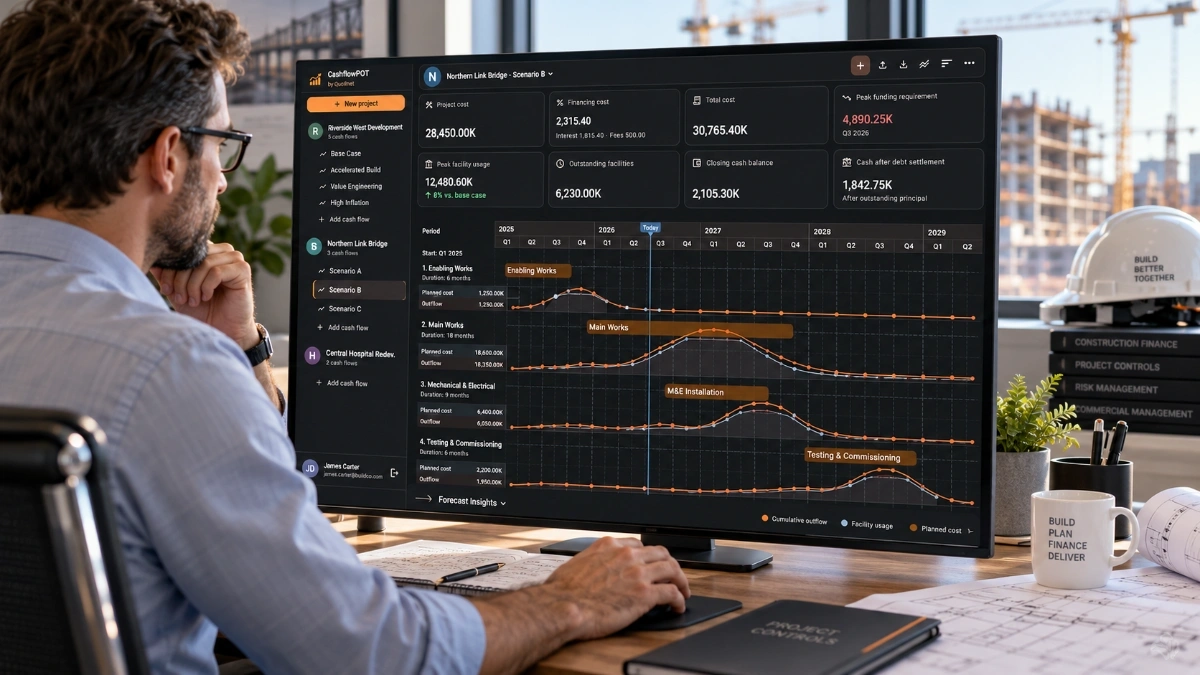
CashflowPot مصمم لمعالجة هذه المسألة في التخطيط المالي للإنشاءات. فهو يتيح للمستخدم إعداد نموذج رئيسي عملي لتنفيذ المشروع، ثم تحويله إلى توقعات تجارية للتدفقات النقدية موزعة على الفترات الزمنية.
تشمل إمكانات إعداد النماذج الحالية في CashflowPot ما يلي:
- تكلفة التنفيذ والتدفقات الخارجة على أساس الأنشطة؛
- فصل التكلفة المنفذة ذاتيًا عن تكلفة أعمال الباطن؛
- افتراضات الدفعة المقدمة والمحتجزات وتوقيت السداد والأعمال المنفذة غير المفوترة (WIEB) وفترة عدم الفوترة وفترة المسؤولية عن العيوب (DLP) في عقود الباطن؛
- منحنى مستقل للتدفقات الداخلة على أساس قيمة العقد، أو طريقة للتدفقات الداخلة مرتبطة بالأنشطة؛
- الدفعة المقدمة من العميل والمحتجزات ومدة السداد والأعمال المنفذة غير المفوترة (WIEB) وفترة المسؤولية عن العيوب (DLP)؛
- سيناريوهات متعددة للمشروع؛
- الرصيد النقدي قبل التمويل والاحتياج إلى التمويل؛
- تسهيلات تمويلية مثل السحب على المكشوف وخصم شهادات الدفع المرحلية (PPC) والاعتمادات المستندية وتمويل رأس المال العامل وقروض المعدات ومساهمة المالك والهياكل المخصصة؛
- السحوبات من التسهيلات والسداد والفوائد والرسوم والحدود الائتمانية والأرصدة القائمة والعجز غير المغطى بالتمويل.
ليس CashflowPot محركًا لجدولة المسار الحرج، أو نظامًا محاسبيًا، أو تطبيقًا لحصر كميات جدول الكميات (BOQ)، أو أداة لتقييم استحقاقات التأخير. إنه أداة للتخطيط المالي للمشاريع الإنشائية ومحاكاة التمويل، وهدفه إعداد رؤية للتدفقات النقدية تلبي احتياجات القرار وتحديثها مع تغير معلومات المشروع.
13. أخطاء شائعة في إعداد نماذج التدفقات النقدية
- استخدام التكلفة بوصفها تدفقات داخلة. يجب إعداد نماذج منفصلة لتكلفة المشروع والتحصيلات من العميل.
- تجاهل تأخر السداد. تقديم المستخلص لا يعني تحصيل النقد.
- اعتبار المحتجزات تكلفة دائمة. تغيّر المحتجزات التوقيت عادةً وتمد الأفق المالي.
- تجاهل شروط عقود الباطن. قد تغيّر شروط سداد مستحقات الموردين ومقاولي الباطن التدفقات الخارجة من المقاول تغييرًا جوهريًا.
- افتراض أن كل نشاط يتبع نمطًا خطيًا. كثيرًا ما لا ينطبق ذلك على الأنشطة كثيفة التوريد أو كثيفة التعبئة.
- إدخال التمويل قبل قياس فجوة المشروع. يُخفي ذلك الاحتياج الأساسي إلى رأس المال العامل.
- استخدام توقع واحد لكل القرارات. ينبغي اختبار سيناريوهات العطاء والتفاوض والوضع الحالي وتدارك التأخر بصورة منفصلة عندما تختلف الظروف.
- انتظار بيانات تخطيط مثالية. ينبغي أن يناسب نموذج التدفقات النقدية القرار، وأن يتحسن تدريجيًا مع توافر معلومات أفضل.
14. خطوات العمل العملية
- حدد القرار الذي تسعى إلى اتخاذه.
- أَعِدّ خطة رئيسية للأنشطة بمستوى التفاصيل الذي يتطلبه ذلك القرار.
- قدّر تكاليف الأنشطة ووزّع التدفقات الخارجة من المشروع على الفترات الزمنية.
- افصل التكلفة المنفذة ذاتيًا عن تكلفة أعمال الباطن عندما تختلف الشروط التجارية.
- أَعِدّ توقعات قيمة الأعمال بموجب العقد الرئيسي بصورة مستقلة.
- طبّق الدفعة المقدمة والمحتجزات والأعمال المنفذة غير المفوترة (WIEB) ومدة السداد وفترة المسؤولية عن العيوب (DLP).
- احسب صافي التدفق النقدي لكل فترة والرصيد التراكمي.
- حدد ذروة الاحتياج إلى التمويل قبل إدخال التمويل في النموذج وتوقيت حدوثها.
- اختبر سيناريوهات تجارية وتنفيذية بديلة.
- بعد ذلك فقط، أَدخِل التسهيلات التمويلية واختبر كيفية تغطية الفجوة التمويلية.
- حدّث النموذج مع تغير الظروف الفعلية للمشروع.
لا تُقاس جودة نموذج التدفقات النقدية الإنشائية بعدد الأنشطة فيه، بل بقدرته على تمثيل العوامل المالية بدقة كافية لدعم القرار المطلوب اتخاذه.

صِف مشروعك الإنشائي وشروط الدفع وافتراضات التمويل بلغة طبيعية. يساعدك CashflowPot على إعداد توقعات التدفق النقدي ومقارنة سيناريوهات التمويل وتصدير النتائج إلى Excel.
فتح CashflowPot في ChatGPT | استخدام تطبيق CashflowPot على الويب