Comment établir le flux de trésorerie d’un projet de construction : guide pratique pour les entreprises de travaux
Le flux de trésorerie d’un projet de construction s’établit en prévoyant séparément les décaissements du projet et les encaissements provenant du client, en les plaçant sur une même échelle de temps, puis en calculant le flux net et le solde de trésorerie cumulé qui en résultent. Le solde cumulé le plus bas indique le besoin de financement du projet avant financement. Pour les décisions liées aux appels d’offres, à la négociation, à la budgétisation et au financement, le modèle n’a pas besoin de reproduire un planning de travaux entièrement détaillé ; il doit contenir suffisamment d’informations sur les activités, les coûts, les échéances et les conditions commerciales pour représenter les facteurs de trésorerie qui influencent réellement la décision.
Un projet de construction peut être rentable sur le papier tout en générant de fortes tensions de financement. La raison est simple : les coûts sont généralement payés avant l’encaissement des sommes correspondantes auprès du client. Les entreprises règlent la main-d’œuvre, les fournisseurs, les sous-traitants, le matériel, les frais de chantier et les coûts de mobilisation, tandis que les paiements du client peuvent être retardés par la certification, les délais de paiement, les retenues de garantie, le remboursement des avances et les règles de facturation.
Une prévision de trésorerie utile répond donc à une question pratique :
Compte tenu du plan d’exécution, des clauses du marché, des conditions de sous-traitance et des hypothèses actuelles, quels décaissements et encaissements sont prévus, à quelles dates, et quel déficit de trésorerie peut en résulter ?
Ce guide explique comment établir cette prévision manuellement ou dans un tableur, puis montre comment un outil spécialisé tel que CashflowPot peut faciliter l’étude de scénarios et l’analyse du financement.
1. Partir de la décision à prendre, plutôt que du logiciel
Le niveau de détail d’un modèle de trésorerie doit correspondre à la décision à prendre. Une entreprise qui prépare une offre, négocie des conditions de paiement, sollicite une banque ou actualise le budget d’un projet a généralement besoin d’un modèle financier rapide à construire et crédible plutôt que d’un planning complet fondé sur le chemin critique.
Un planning détaillé sous Primavera P6 ou Microsoft Project peut être utile lorsqu’il est à jour et que les coûts y sont correctement affectés, mais il ne constitue pas un préalable à toute décision financière. Pour de nombreuses questions de trésorerie, un planning directeur reprenant les principaux facteurs de coût et de calendrier suffit.
Les principales activités peuvent notamment comprendre :
- la mobilisation et les frais de chantier ;
- les terrassements et les infrastructures ;
- la superstructure ;
- la façade ;
- l’approvisionnement et l’installation des équipements mécaniques, électriques et de plomberie (MEP) ;
- les finitions ;
- les aménagements extérieurs ;
- les essais, la mise en service et la remise de l’ouvrage.
Le modèle pourra être affiné à mesure que les informations se précisent. L’objectif n’est pas d’atteindre un niveau de détail maximal, mais de produire une prévision suffisamment précise pour la décision commerciale ou financière concernée.
Si le périmètre du projet est encore en cours de structuration, un organigramme des tâches du projet (WBS) peut aider à organiser les principaux livrables avant de les convertir en activités du modèle de trésorerie.
2. Séparer les décaissements du projet des encaissements du client
C’est la règle de modélisation la plus importante. Le coût du projet et le montant du marché sont liés, mais ils ne correspondent pas à la même série de flux de trésorerie.
Les décaissements dépendent de la manière dont l’entreprise prévoit de dépenser ses fonds et du moment où elle le fera. Les encaissements dépendent des modalités de valorisation, de facturation, de certification et de paiement des travaux prévues au marché principal, ainsi que des retenues et des remboursements d’avances.
Si les encaissements sont simplement supposés égaux au coût du projet majoré d’une marge sur la même période, le modèle peut masquer précisément le déficit de trésorerie qu’il est censé mesurer.
Règle pratique : établir d’abord le profil prévisionnel des coûts du projet. Établir séparément le profil des encaissements du client. Puis combiner les deux.
3. Rassembler les données qui influencent réellement la trésorerie
Une entreprise n’a pas besoin de connaître chaque détail du projet avant de commencer. Un premier modèle utile nécessite généralement les informations suivantes.
| Donnée | Importance |
|---|---|
| Montant du marché | Définit le montant total dû par le client représenté dans la prévision. |
| Principales activités | Structurent l’exécution et les coûts. |
| Coût des activités | Permet d’établir les décaissements prévisionnels du projet. |
| Début et durée | Situent les coûts et les travaux dans le temps. |
| Part sous-traitée | Distingue les coûts directs ou des travaux réalisés en propre des coûts soumis aux conditions de paiement des sous-traitants. |
| Avance du client | Apporte de la trésorerie au démarrage, mais fait normalement l’objet d’un remboursement ultérieur. |
| Retenue de garantie | Reporte une partie des encaissements acquis jusqu’à l’achèvement et/ou à la période de responsabilité pour défauts (DLP). |
| Délai de paiement | Décale les encaissements du client après la période de facturation ou de certification. |
| Travaux réalisés non facturés (WIEB) / décalage de facturation | Représente les travaux réalisés mais non facturés au cours de la même période. |
| Conditions de sous-traitance | L’avance, la retenue de garantie, les périodes sans facturation, les échéances de paiement et la DLP peuvent modifier sensiblement le calendrier des décaissements du projet. |
4. Établir la prévision des décaissements du projet
Les décaissements du projet se construisent à partir du coût des activités. Chaque activité doit faire l’objet d’une répartition temporelle réaliste sur sa durée.
Un modèle simple en phase initiale peut répartir le coût uniformément :
Coût de l’activité par période = Coût total de l’activité ÷ Durée de l’activité
Cette approche convient à certaines activités, mais de nombreuses activités de construction ne sont pas linéaires. Les lots comportant une forte mobilisation ou d’importants approvisionnements, ainsi que les lots de structure, MEP, de façade et de finitions présentent souvent des profils de dépenses différents. Lorsque ce profil a une incidence, utiliser une courbe concentrant les dépenses au début, équilibrée, concentrant les dépenses à la fin ou propre à l’activité, au lieu d’imposer une répartition mensuelle uniforme à toutes les activités.
Coûts des travaux réalisés en propre et des travaux sous-traités
Il est souvent utile de décomposer chaque activité en :
- coûts directs ou des travaux réalisés en propre, généralement réglés à mesure de l’exécution des travaux ; et
- coûts sous-traités ou de fournitures, soumis aux conditions commerciales convenues avec le sous-traitant ou le fournisseur.
Les conditions de sous-traitance peuvent créer des décalages importants. Un sous-traitant peut recevoir une avance, présenter des factures après une période sans facturation, subir une retenue de garantie et être payé une ou plusieurs périodes après la facturation. Ces conditions peuvent améliorer ou dégrader la situation de l’entreprise principale en matière de besoin en fonds de roulement.
Inclure les frais de chantier et les coûts indirects
Le personnel de chantier, les installations provisoires, le matériel, la sécurité, les consommations, l’encadrement, les coûts d’assurance liés au projet et les autres frais de chantier doivent également être répartis dans le temps. Ils peuvent être représentés par des activités dédiées plutôt que regroupés dans un pourcentage unique si leur calendrier a une incidence notable sur la prévision de trésorerie.
5. Établir séparément la prévision des encaissements du marché principal
La prévision des encaissements du client doit partir de la valeur contractuelle des travaux prévus, et non automatiquement du coût du projet.
Plusieurs méthodes pratiques permettent de prévoir la valeur contractuelle des travaux :
- utiliser une courbe linéaire simple ou une courbe en S sur la période d’exécution du projet ;
- mettre le profil des activités du projet à l’échelle du montant du marché lorsque cette relation est raisonnable ;
- utiliser un échéancier des valeurs ou un profil de valorisation fondé sur le devis quantitatif (BOQ), s’il est suffisamment détaillé ;
- utiliser une prévision de valorisation établie manuellement période par période.
La méthode appropriée dépend du projet et du stade de la décision. Lors de l’appel d’offres, une courbe de valeur contractuelle au profil raisonnable peut suffire. Pendant l’exécution, la prévision peut être actualisée à partir de l’avancement réel et des attentes en matière d’approvisionnement et de facturation.
6. Appliquer les clauses du marché principal
Une fois la valeur contractuelle des travaux prévus répartie dans le temps, appliquer les conditions commerciales qui transforment la valeur acquise en encaissements.
Avance
Une avance génère un encaissement au démarrage du projet et peut réduire sensiblement la tension initiale de financement. Toutefois, cette avance est normalement remboursée par déduction sur les paiements d’avancement ultérieurs : elle modifie donc le calendrier de trésorerie sans augmenter le montant final du marché.
Pour approfondir les mécanismes des avances et de leur remboursement, consulter Les avances dans les marchés de construction.
Retenue de garantie
La retenue de garantie diffère une partie des encaissements de l’entreprise au titre de l’avancement. Une partie peut être libérée à l’achèvement substantiel ou à la remise de l’ouvrage, et le solde à la fin de la période de responsabilité pour défauts (DLP), selon le marché.
La retenue de garantie n’est donc pas une simple réduction du chiffre d’affaires. C’est un mécanisme de décalage temporel qui peut prolonger l’horizon financier au-delà de l’achèvement physique des travaux. Consulter La retenue de garantie en construction : formules, cautions et guide comptable pour une analyse plus détaillée.
Délai de paiement
Si l’entreprise facture au mois 4 et encaisse deux périodes plus tard, cet encaissement doit figurer au mois 6, et non au mois 4. Cela peut sembler évident, mais le décalage de paiement est l’une des principales raisons pour lesquelles un projet rentable peut néanmoins nécessiter un fonds de roulement important.
Travaux réalisés non facturés (WIEB)
Les travaux réalisés non facturés, ou WIEB, correspondent aux travaux exécutés mais non facturés au cours de la même période. Dans un modèle prévisionnel, ils peuvent être représentés par la part estimée des travaux de la période courante reportée à la période de facturation suivante.
Si l’on prévoit que 10% des travaux de chaque période resteront non facturés jusqu’à la période suivante, la première période donne lieu à la facturation de 90% de ses travaux. Au cours des périodes suivantes, la facture comprend 90% des travaux courants, plus les 10% reportés de la période précédente. Le dernier montant reporté est facturé après la dernière période de travaux.
Le WIEB modifie le calendrier. Il ne doit pas modifier la valeur totale du marché sur toute sa durée.
7. Calculer le flux de trésorerie net et le solde cumulé
Une fois les encaissements et les décaissements placés sur la même échelle de périodes :
Flux de trésorerie net de la période t = Encaissements de la période t − Décaissements de la période t
Le solde de trésorerie cumulé du projet est :
Solde cumulé de la période t = Solde cumulé précédent + Flux de trésorerie net de la période t
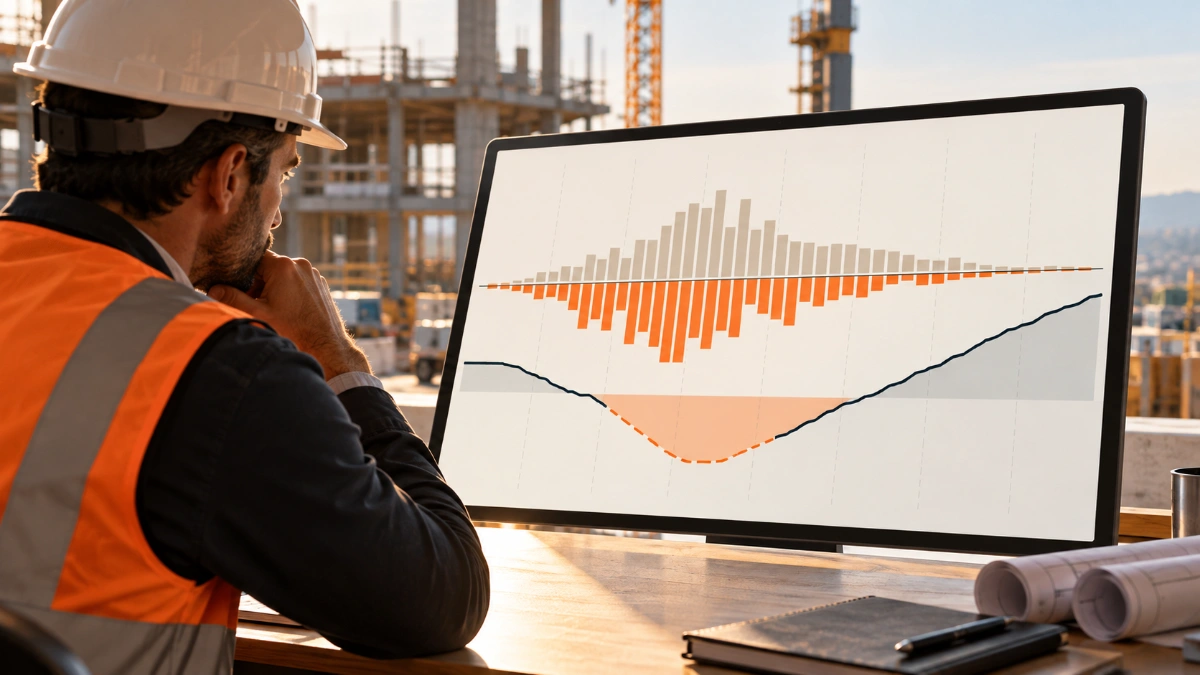
Le solde cumulé le plus négatif détermine le besoin de financement de base du projet avant financement.
Besoin de financement maximal = valeur absolue du solde cumulé négatif le plus bas
Ne pas intégrer le financement en premier. Mesurer le déficit de trésorerie intrinsèque du projet avant d’introduire des découverts, des prêts, des apports du propriétaire ou d’autres concours financiers. Sinon, le financement risque de masquer les faiblesses commerciales des flux de trésorerie initiaux du projet.
8. Un exemple simple avant financement
L’exemple simplifié suivant est exprimé en milliers. Il ne représente pas un marché particulier ; il montre comment un besoin de financement apparaît même lorsque le projet est globalement rentable.
| Période | Encaissements | Décaissements | Flux net | Solde cumulé |
|---|---|---|---|---|
| 0 | 800 | 300 | +500 | +500 |
| 1 | 0 | 900 | −900 | −400 |
| 2 | 500 | 1 400 | −900 | −1 300 |
| 3 | 900 | 1 200 | −300 | −1 600 |
| 4 | 1 300 | 800 | +500 | −1 100 |
| 5 | 1 200 | 300 | +900 | −200 |
| 6 | 800 | 0 | +800 | +600 |
Le projet s’achève avec un résultat de trésorerie positif de 600, mais nécessite tout de même jusqu’à 1 600 de financement pendant l’exécution. La rentabilité et le besoin de financement sont deux questions distinctes.
9. Tester les variables avant de s’engager sur le projet
Une seule prévision de trésorerie suffit rarement à une décision commerciale. L’intérêt consiste à tester les facteurs qui font varier le besoin de financement.
Les scénarios utiles comprennent :
- un paiement du client à 30 jours ou à 60 jours ;
- une retenue de garantie de 5% ou de 10% ;
- avec ou sans avance ;
- une exécution concentrée en début ou en fin de période ;
- différents délais de paiement des sous-traitants ;
- différentes parts de travaux sous-traités ;
- une prise en compte plus rapide ou plus lente des travaux dans la facturation ;
- des scénarios de rattrapage ou de retard pendant l’exécution.
Cette analyse est particulièrement utile pendant l’appel d’offres et la négociation. L’entreprise peut déterminer si une modification demandée des conditions de paiement réduit légèrement la marge ou crée un besoin en fonds de roulement sensiblement plus élevé.
10. Ajouter le financement après avoir compris les flux de trésorerie du projet
Une fois le déficit de trésorerie avant financement identifié, l’étape suivante consiste à déterminer comment le financer.
Les sources possibles comprennent :
- les autorisations de découvert ;
- l’escompte de certificats de paiement d’avancement (PPC) ou d’autres certificats de paiement ;
- les crédits documentaires pour les approvisionnements ;
- les prêts de fonds de roulement ;
- le financement du matériel ;
- les prêts au projet à décaissements programmés ;
- les apports de l’entreprise ou du propriétaire ;
- une combinaison de plusieurs concours financiers.
Chaque concours financier possède son propre calendrier de tirage, son plafond, son mécanisme de remboursement, ses intérêts, ses frais et sa période de disponibilité. L’objectif n’est pas simplement de rendre le solde du projet positif. Il s’agit de comprendre le montant du financement externe nécessaire, sa date de mobilisation, la durée pendant laquelle il restera dû et l’apport résiduel à la charge de l’entreprise ou de l’investisseur.
11. Comment les différents décideurs utilisent le même modèle de trésorerie
Entreprises de travaux
Les entreprises peuvent utiliser le modèle lors de l’appel d’offres, de la décision de soumissionner ou non, de la négociation commerciale, de la mise en place des concours financiers, de la budgétisation, de la planification du rattrapage et des révisions périodiques des prévisions. Un modèle financier à jour peut être actualisé sans attendre la refonte complète d’un planning de travaux détaillé.
Banques et prêteurs
Un prêteur qui examine une demande de financement d’une entreprise a besoin de davantage qu’un montant maximal demandé. Une prévision répartie dans le temps peut montrer les dates de tirage prévues, le moment où l’exposition atteint son maximum, les encaissements du projet censés réduire l’encours et la cohérence apparente entre le plafond proposé et le cycle de trésorerie du projet.
Investisseurs
Un investisseur peut utiliser la même prévision pour comprendre son exposition en capital : la trésorerie que le projet pourrait absorber, les dates auxquelles ce capital est nécessaire, la durée de son immobilisation et la sensibilité du besoin aux hypothèses d’exécution ou de paiement.
12. Utiliser CashflowPot comme modèle numérique
Le processus ci-dessus peut être construit dans un tableur. Toutefois, lorsque le modèle comprend de nombreuses activités, des conditions de sous-traitance, des clauses client, des comparaisons de scénarios et des concours financiers, les relations deviennent difficiles à maintenir manuellement.
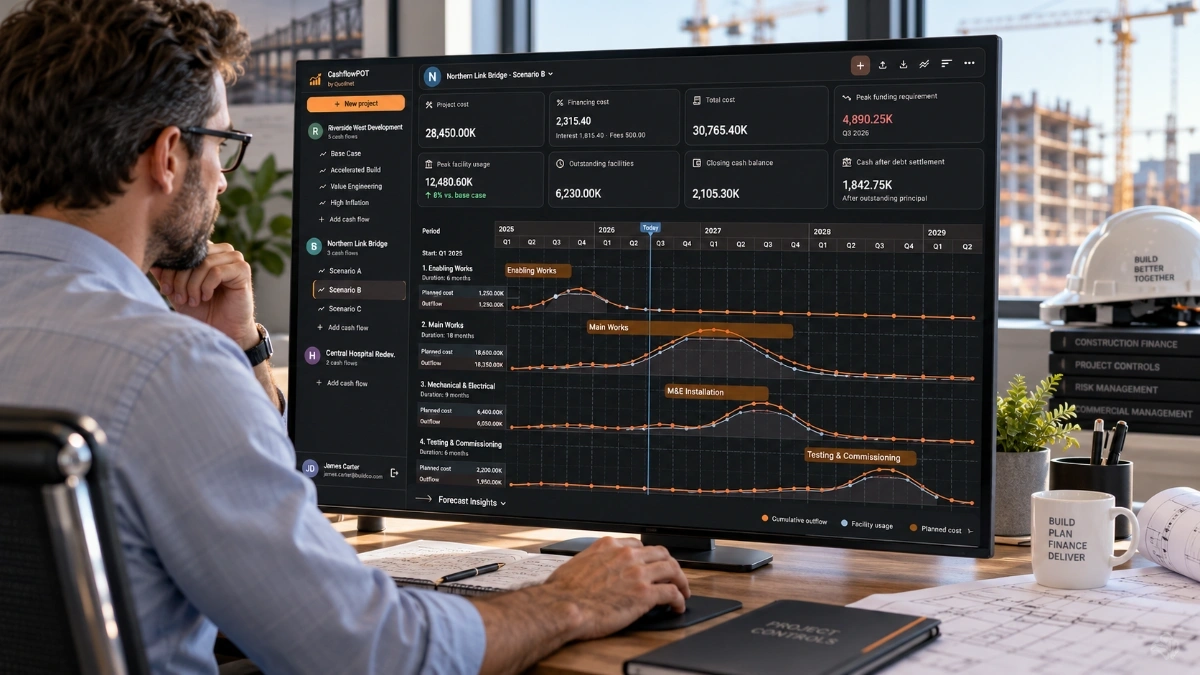
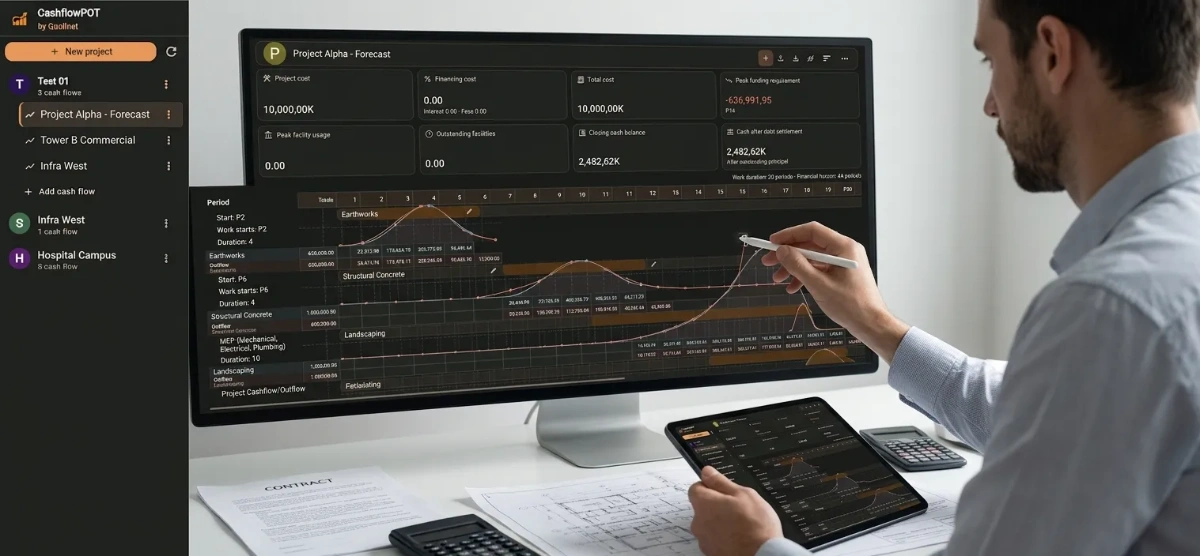
CashflowPot est conçu pour répondre à ce besoin de planification financière dans la construction. Il permet de créer un modèle directeur pratique de l’exécution du projet, puis de le convertir en prévision de trésorerie commerciale répartie dans le temps.
La modélisation actuelle de CashflowPot comprend :
- les coûts d’exécution et les décaissements par activité ;
- la ventilation entre coûts des travaux réalisés en propre et coûts sous-traités ;
- les hypothèses de sous-traitance relatives à l’avance, à la retenue de garantie, aux échéances de paiement, au WIEB, à la période sans facturation et à la DLP ;
- une courbe d’encaissements indépendante fondée sur la valeur contractuelle, ou une méthode d’encaissements liée aux activités ;
- l’avance du client, la retenue de garantie, le délai de paiement, le WIEB et la DLP ;
- plusieurs scénarios de projet ;
- le solde de trésorerie et le besoin de financement avant financement ;
- des concours financiers tels que le découvert, l’escompte de PPC, les crédits documentaires, le financement du fonds de roulement, les prêts pour le matériel, les apports du propriétaire et les structures personnalisées ;
- les tirages, remboursements, intérêts, frais, plafonds et encours des concours financiers, ainsi que les déficits non financés.
CashflowPot n’est ni un moteur de planification par chemin critique, ni un système comptable, ni une application de métré fondée sur le BOQ, ni un outil d’analyse des droits liés aux retards. C’est un outil de planification financière des projets de construction et de simulation du financement. Il vise à établir la vision de trésorerie nécessaire à une décision et à la réviser à mesure que les informations du projet évoluent.
13. Erreurs courantes de modélisation des flux de trésorerie
- Utiliser les coûts comme encaissements. Les coûts du projet et les encaissements du client doivent être modélisés séparément.
- Ignorer le décalage de paiement. Facturer et encaisser sont deux opérations distinctes.
- Traiter la retenue de garantie comme un coût définitif. La retenue de garantie modifie normalement le calendrier et prolonge l’horizon financier.
- Ignorer les conditions de sous-traitance. Les conditions de paiement des fournisseurs et des sous-traitants peuvent modifier sensiblement les décaissements de l’entreprise.
- Supposer que chaque activité est linéaire. Les activités comportant d’importants approvisionnements ou une forte mobilisation ne le sont souvent pas.
- Ajouter le financement avant de mesurer le déficit du projet. Cela masque le besoin en fonds de roulement sous-jacent.
- Utiliser une seule prévision pour toutes les décisions. Les scénarios d’offre, de négociation, de situation actuelle et de rattrapage doivent être testés séparément lorsque les conditions diffèrent.
- Attendre des données de planification parfaites. Un modèle de trésorerie doit être adapté à la décision et progressivement affiné à mesure que de meilleures informations deviennent disponibles.
14. La démarche pratique
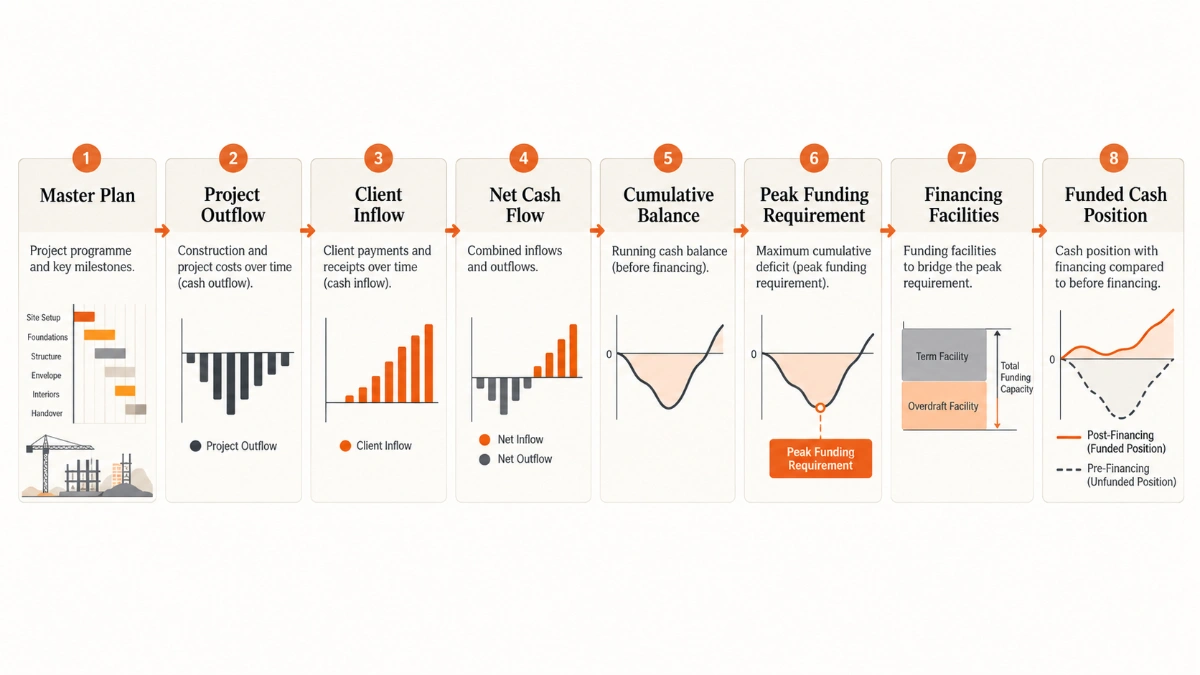
- Définir la décision à prendre.
- Établir un planning directeur des activités au niveau de détail nécessaire à cette décision.
- Estimer les coûts des activités et répartir les décaissements du projet dans le temps.
- Distinguer les coûts des travaux réalisés en propre et des travaux sous-traités lorsque les conditions commerciales diffèrent.
- Établir séparément la prévision de valeur des travaux du marché principal.
- Appliquer l’avance, la retenue de garantie, le WIEB, le délai de paiement et la DLP.
- Calculer le flux de trésorerie net par période et le solde cumulé.
- Déterminer le besoin de financement maximal avant financement et le moment où il survient.
- Simuler d’autres scénarios commerciaux et d’exécution.
- Ajouter ensuite les concours financiers et tester la couverture du déficit de trésorerie.
- Réviser le modèle à mesure que les conditions réelles du projet évoluent.
Un bon modèle de trésorerie de construction n’est pas celui qui comporte le plus grand nombre d’activités. C’est celui qui représente les facteurs financiers avec une précision suffisante pour éclairer la décision à prendre.

Utiliser CashflowPot dans ChatGPT
Décrivez votre projet de construction, les conditions de paiement et les hypothèses de financement en langage naturel. CashflowPot permet de prévoir la trésorerie, de comparer les scénarios de financement et d’exporter les résultats vers Excel.
Ouvrir CashflowPot dans ChatGPT | Utiliser l’application web CashflowPot