Comment prévoir la trésorerie d’un chantier à partir des courbes d’activité, du WIEB et des règles de facturation
La prévision des flux de trésorerie en construction commence par l’estimation de la manière dont chaque activité consommera des coûts et produira des travaux au fil du temps, avant l’application des conditions de paiement du marché principal. Une activité peut suivre un profil linéaire, équilibré, concentré au début, concentré à la fin, par jalons ou hybride. La courbe de travaux prévue doit ensuite être convertie en courbe facturable : les demandes d’inspection des travaux (WIR), les règles de métré, les travaux exécutés non encore facturés (Work in Excess of Billings, WIEB), les dispositions relatives aux matériaux sur chantier et les dates d’arrêté peuvent empêcher des travaux exécutés ou des matériaux approvisionnés d’entrer dans la demande de paiement de la même période.
Cette distinction est essentielle : les ingénieurs connaissent souvent bien le planning, les quantités et l’enchaînement des travaux, sans disposer nécessairement d’un modèle financier détaillé. Une prévision utile ne commence pas par le choix approximatif d’une courbe en S pour l’ensemble du projet. Elle commence par l’analyse de ce que chaque activité majeure produit dans le temps, de la part qui peut être valorisée et des raisons pour lesquelles coûts, travaux, facturation et trésorerie surviennent à des dates différentes.
Une logique pratique : courbe d’activité prévue → courbe facturable → courbe de trésorerie. La première traduit principalement une hypothèse d’exécution. La deuxième dépend fortement des règles de métré et du contrat. La troisième ajoute les délais de paiement et les autres conditions commerciales.
1. Que cherche-t-on réellement à prévoir ?
Lorsque le coût d’une activité est déjà connu période par période, aucune prédiction n’est nécessaire. Si un contrat fournisseur prévoit des montants fixes à des jalons précis, ces paiements peuvent simplement être saisis sous forme de flux de trésorerie programmés.
La prévision devient nécessaire lorsque l’on connaît le coût total, le début, la fin et la méthode générale d’exécution d’une activité, sans connaître encore la répartition de cette valeur entre les périodes intermédiaires.
Il faut alors distinguer trois courbes :
- Courbe de coût ou de travaux de l’activité : la progression attendue et la consommation de ressources.
- Courbe facturable : la part des travaux ou matériaux pouvant entrer dans la situation de travaux ou la demande de paiement de l’entreprise.
- Courbe de trésorerie : le moment où le montant certifié, ou autrement exigible, est effectivement encaissé ou décaissé.
La première courbe est le sujet principal de cet article. La deuxième fait intervenir le WIEB, les WIR et les matériaux sur chantier. La troisième appartient au modèle global de trésorerie du projet.
2. Partir de l’activité avant d’examiner le contrat
Avant d’appliquer les conditions de paiement, estimez la forme naturelle de l’activité. La question n’est pas seulement « Combien de temps dure-t-elle ? », mais « Qu’est-ce qui fait évoluer les coûts et la production pendant cette durée ? ».
Les paramètres utiles, indépendants des conditions contractuelles, comprennent :
- les efforts de mobilisation avant le début de la production ;
- les délais d’approvisionnement et de fabrication ;
- la vitesse de montée en régime de la main-d’œuvre et des engins ;
- le caractère répétitif ou ponctuel des travaux ;
- la répartition entre main-d’œuvre, matériaux, engins et sous-traitance ;
- l’achat anticipé de matériaux coûteux ;
- l’importance des essais, de la mise en service et de la clôture en fin d’activité ;
- les restrictions d’accès ou les contraintes imposées par les activités précédentes ;
- la possibilité d’avancer en continu ou seulement par zones ou lots distincts.
Si le périmètre du projet n’est pas encore organisé en activités exploitables pour la prévision, une structure de découpage du projet (WBS) peut aider à constituer des ensembles cohérents avant d’affecter les courbes de coût.
3. Les principales formes de courbes d’activité
Répartition linéaire
La répartition linéaire suppose la même valeur à chaque période. Pour une activité de 600 000 $ sur six mois, la prévision sera de 100 000 $ par mois.
Cette hypothèse constitue un point de départ neutre, mais reste souvent trop simple pour les activités dominées par les achats, la mobilisation ou la mise en service.
Courbe en S équilibrée
Une courbe en S équilibrée représente un démarrage lent, une production plus soutenue au milieu, puis une fin progressive. Un profil cumulé normalisé simple est :
\[P(t)=3t^2-2t^3\]
où \(t\) varie de 0 au début de l’activité à 1 à son achèvement. La valeur cumulée de l’activité au temps \(t\) est alors :
\[C(t)=V\times P(t)\]
où \(V\) représente le coût ou la valeur totale de l’activité. Le coût affecté à une période correspond à la différence entre deux valeurs cumulées :
\[\text{Coût de la période}_n=C(t_n)-C(t_{n-1})\]
L’essentiel n’est pas l’équation choisie, mais la distinction entre une courbe de progression cumulée et les montants par période qui en découlent.
Activité concentrée au début
Une activité concentrée au début consomme davantage de coûts dans les premières périodes. La mobilisation, les installations provisoires, les travaux préparatoires, certains terrassements, l’achat anticipé d’équipements et certains lots spécialisés peuvent suivre ce profil.
Activité concentrée à la fin
Une activité concentrée à la fin consomme ou produit une part beaucoup plus importante de sa valeur dans les dernières périodes. C’est fréquent lorsque le début est dominé par la coordination des études, les approbations, les achats ou les contraintes d’accès, tandis que les installations de forte valeur interviennent plus tard.
Activité par jalons ou hybride
Il ne faut pas imposer une courbe lisse à toutes les activités. Les équipements à long délai et les lots spécialisés peuvent combiner une faible progression continue avec des événements ponctuels : avance, fabrication, livraison, installation et essais. Lorsque les montants et les dates sont connus, des valeurs programmées sont préférables à une courbe mathématique artificielle.
4. Déterminer si le profil sera précoce, équilibré ou tardif
La meilleure prévision provient généralement de la logique d’exécution de l’activité. Les exemples suivants illustrent le raisonnement, sans prescrire de courbes universelles.
| Activité | Profil probable | Explication |
|---|---|---|
| Terrassements | Linéaire à légèrement concentré au début | Les engins sont mobilisés tôt et la production mesurable peut démarrer rapidement. |
| Béton de structure | Équilibré et répétitif | Une fois le cycle établi, coffrage, ferraillage et bétonnage se répètent à un rythme relativement stable. |
| Sous-traitance MEP : mécanique, électricité et plomberie | Souvent concentré à la fin | Les premiers mois comprennent les soumissions techniques, les achats, la coordination et les éléments incorporés ; les installations de forte valeur accélèrent plus tard. |
| Façade | Modérément concentré à la fin | Plans d’atelier, échantillons, essais, achats et fabrication précèdent la pose à plein régime. |
| Aménagements paysagers végétaux | Court et concentré | La livraison des matériaux et leur mise en place peuvent se suivre presque immédiatement sur une courte période. |
| Équipements à long délai | Par jalons ou hybride | Fabrication, expédition, livraison, installation et essais peuvent créer des paliers de valeur plutôt qu’une courbe lisse. |
Exemple : pourquoi un lot MEP peut être fortement concentré à la fin
Prenons un sous-traitant MEP sur un projet de bâtiment. Après la mobilisation, une grande part de l’effort d’ingénierie peut concerner les soumissions de matériaux, les plans d’atelier, la coordination, les achats et les éléments incorporés pendant le gros œuvre. Un tiers de la durée du projet peut s’écouler alors que la valeur d’installation mesurable sur chantier reste faible.
Lorsque les zones deviennent disponibles, les installations peuvent accélérer rapidement. Gaines, tuyauteries, chemins de câbles, équipements, finitions, essais et mise en service produisent alors des situations mensuelles beaucoup plus importantes. Une courbe linéaire surestimerait la production initiale et sous-estimerait la production finale.
Une avance peut améliorer la trésorerie initiale du sous-traitant, mais relève des modalités de paiement du contrat. Elle ne justifie pas de concentrer artificiellement la courbe d’installation au début. Pour les mécanismes concernés, voir les avances dans les marchés de construction.
5. Des courbes d’activité aux décaissements du projet
Une fois la répartition de chaque activité établie période par période, la prévision globale est construite en additionnant verticalement les activités à chaque période.
| Activité | M1 | M2 | M3 | M4 | M5 |
|---|---|---|---|---|---|
| Fondations | 30 | 80 | 90 | 0 | 0 |
| Structure | 0 | 40 | 120 | 180 | 160 |
| MEP | 0 | 0 | 20 | 60 | 100 |
| Total | 30 | 120 | 230 | 240 | 260 |
La qualité de la courbe du projet dépend donc des hypothèses propres aux activités. Un modèle de 30 activités bien choisies peut être plus utile pour une décision commerciale qu’un planning beaucoup plus détaillé reposant sur des répartitions de coûts fragiles.
6. Pourquoi les travaux exécutés ne sont pas forcément facturables
L’avancement physique, les coûts engagés et la valeur facturable sont différents. Une activité peut consommer beaucoup de main-d’œuvre et de matériaux tout en générant peu, voire aucun montant admissible dans la demande de paiement courante.
Cet écart est souvent décrit dans la prévision par le WIEB, ou travaux exécutés non encore facturés : des travaux ou coûts ayant progressé mais non facturés dans la même période.
Il ne faut pas appliquer automatiquement le même pourcentage de WIEB à toutes les activités. Il vaut mieux l’estimer d’après leur mode d’exécution et les règles déterminant à quel moment leur valeur devient mesurable, inspectable et facturable.
7. Estimer le WIEB activité par activité
Plusieurs facteurs pratiques influencent le WIEB :
- Règle de métré : peut-on valoriser des travaux partiels, ou faut-il achever un élément ou une quantité définie ?
- Exigence d’inspection : une WIR, un essai ou un autre justificatif d’acceptation doit-il être finalisé avant l’inclusion des travaux ?
- Durée de l’activité : les activités longues sont davantage exposées aux effets des arrêtés mensuels que les activités très courtes.
- Date d’arrêté : quelle part des travaux exécutés se situe habituellement entre l’avancement constaté et la date de valorisation ?
- Décalage documentaire : métrés, plans approuvés, bons de livraison, rapports d’essais et justificatifs peuvent retarder la facturation après l’achèvement physique.
- Règles relatives aux matériaux : les matériaux sur chantier ou hors chantier peuvent-ils être valorisés avant leur installation ?
Exemple : une dalle proche de la date d’arrêté
Supposons qu’une dalle soit presque prête à être coulée à la clôture mensuelle. Le coffrage est presque terminé, les armatures sont largement posées et les éléments MEP incorporés sont en place. L’entreprise a déjà engagé des coûts importants.
Si la procédure contractuelle exige toutefois un stade précis d’inspection ou de métré, cette dalle peut produire une valeur facturable faible, voire nulle, pour la période. La part non achevée constitue du WIEB reporté à la situation suivante.
Le circuit d’inspection a donc un effet financier. Pour comprendre la procédure, voir les demandes d’inspection des travaux (WIR) en construction.
Exemple : un faible WIEB pour les aménagements paysagers végétaux
Le comportement est différent pour les plantations. L’activité peut durer quelques mois seulement ; les plantes et matériaux arrivent peu avant la mise en place et peuvent être installés puis mesurés presque immédiatement. Le délai entre dépense, exécution physique et possibilité de facturation peut ainsi être très court.
Le WIEB pertinent peut donc être proche de zéro pour ces travaux, alors qu’il reste nettement plus élevé pour le béton de structure ou le MEP du même projet.
8. Comment les matériaux sur chantier réduisent le WIEB
Une disposition de valorisation des matériaux sur chantier peut réduire l’écart entre les dépenses et la valeur facturable en autorisant la valorisation de matériaux admissibles avant leur incorporation dans l’ouvrage.
Prenons les armatures d’une dalle. Sans cette disposition, l’entreprise peut acheter et livrer une quantité importante d’acier sans pouvoir la facturer avant le métré ou l’acceptation des travaux concernés. Si le contrat autorise la valorisation de l’acier admissible stocké sur chantier, une partie de cette dépense peut entrer plus tôt dans la demande de paiement courante.
L’effet est généralement partiel : le contrat peut ne reconnaître qu’un pourcentage ou une valeur définie de la facture fournisseur et exiger des justificatifs, des matériaux approuvés, un stockage sécurisé, un transfert de propriété ou d’autres conditions.
Exemple illustratif : si 100 000 $ d’armatures ont été payés et que le contrat ne reconnaît que 70 % de la valeur admissible sur chantier, 70 000 $ peuvent devenir facturables plus tôt. Le solde des matériaux, la main-d’œuvre, le coffrage et les travaux inachevés peuvent encore contribuer au WIEB. Le pourcentage et les conditions dépendent entièrement du contrat.
Cette clause peut donc améliorer sensiblement la trésorerie de certaines activités et avoir très peu d’effet sur d’autres. La question utile est l’ampleur de la réduction du besoin de financement du projet.
9. Les conditions contractuelles modifient la courbe prévue
Une fois la courbe naturelle de l’activité estimée, le contrat détermine sa conversion en facturation et en trésorerie. Les principaux paramètres comprennent :
- la valorisation partielle ou seulement après achèvement d’un élément ;
- les exigences de WIR, de demandes d’inspection des matériaux (MIR), d’essais ou d’approbations ;
- les matériaux sur chantier et, lorsque le contrat le permet, hors chantier ;
- les paiements par jalons des équipements fabriqués ;
- l’avance et son remboursement ;
- la retenue de garantie et sa libération ;
- les dates d’arrêté des situations ;
- les délais de certification et de paiement.
La retenue est un autre mécanisme de décalage entre valeur acquise et trésorerie. Voir la retenue de garantie en construction : formules, garanties et comptabilité pour une analyse détaillée.
La courbe d’activité décrit l’hypothèse d’exécution ; les conditions contractuelles déterminent ensuite comment cette exécution devient facturable et payable. Mélanger ces deux niveaux dans une courbe en S inexpliquée rend le modèle difficile à comprendre et à utiliser en négociation.
10. Utiliser l’analyse de sensibilité pour cibler la négociation
Les entreprises n’ont pas besoin de défendre toutes les clauses avec la même intensité. Certaines influencent fortement le financement du projet ; d’autres paraissent importantes mais modifient peu le creux maximal de trésorerie.
Lors d’un appel d’offres ou avant signature, testez la même prévision d’activité sous différentes hypothèses :
- WIEB de 5 %, 15 % et 25 % pour les lots majeurs ;
- absence de valorisation des matériaux sur chantier contre reconnaissance partielle ;
- différents délais de paiement du client ;
- différents taux de retenue ;
- différentes structures d’avance.
Si une variation réaliste du WIEB ou de la valorisation des matériaux modifie fortement le besoin maximal de financement, la clause mérite une négociation approfondie. Si l’effet est négligeable, d’autres sujets peuvent être prioritaires.
Un modèle financier dédié permet ainsi de traduire une discussion contractuelle en incidence chiffrée sur le financement, au lieu de s’appuyer uniquement sur l’intuition.
11. Quels outils utiliser pour construire la prévision ?
La méthode ne dépend pas d’un logiciel particulier. Le bon outil dépend du niveau de détail du planning existant et de la décision à prendre.
| Outil | Contexte adapté | Compromis |
|---|---|---|
| Primavera P6 | Un planning détaillé, à jour et chargé en coûts ou en ressources existe déjà. | Permet une prévision fine fondée sur le planning, mais exige un programme correctement élaboré et maintenu. |
| Microsoft Project | L’équipe a besoin de logique de planification et de coûts de tâches et de ressources répartis dans le temps, avec une complexité modérée. | Le planning, les ressources et les hypothèses de coût doivent rester correctement renseignés et actualisés. |
| Excel | Des courbes personnalisées, des calculs spécifiques ou une analyse ponctuelle sont nécessaires. | Très souple, mais les formules et les scénarios deviennent plus difficiles à maintenir avec la croissance du modèle. |
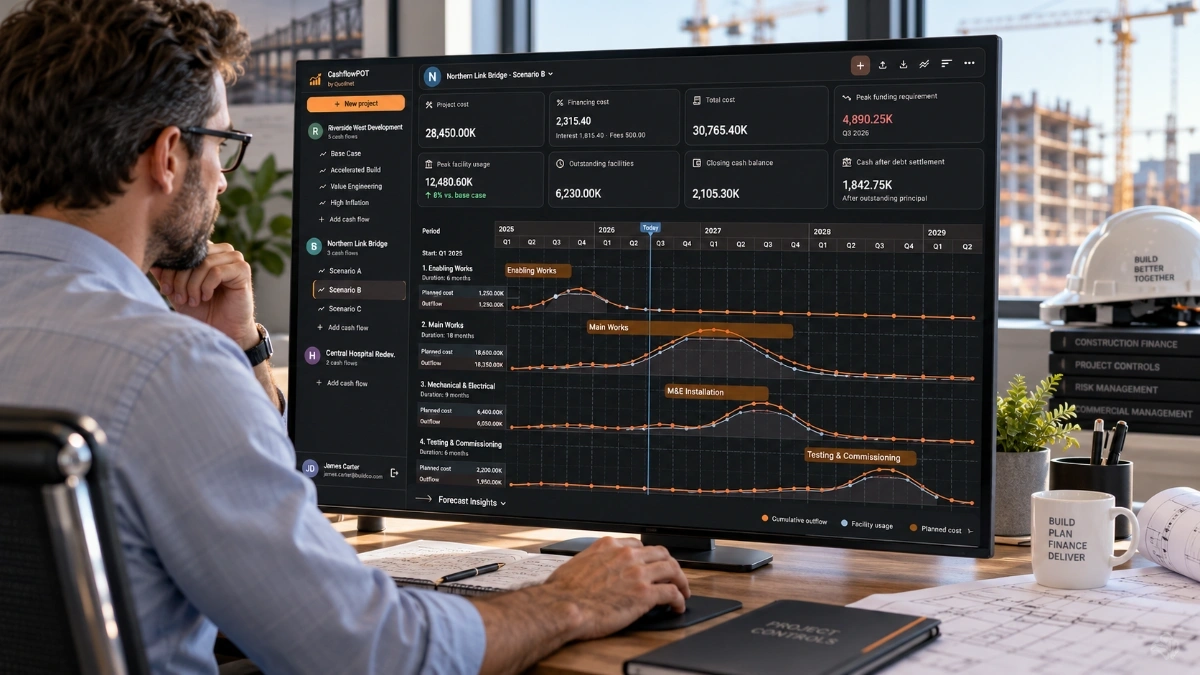
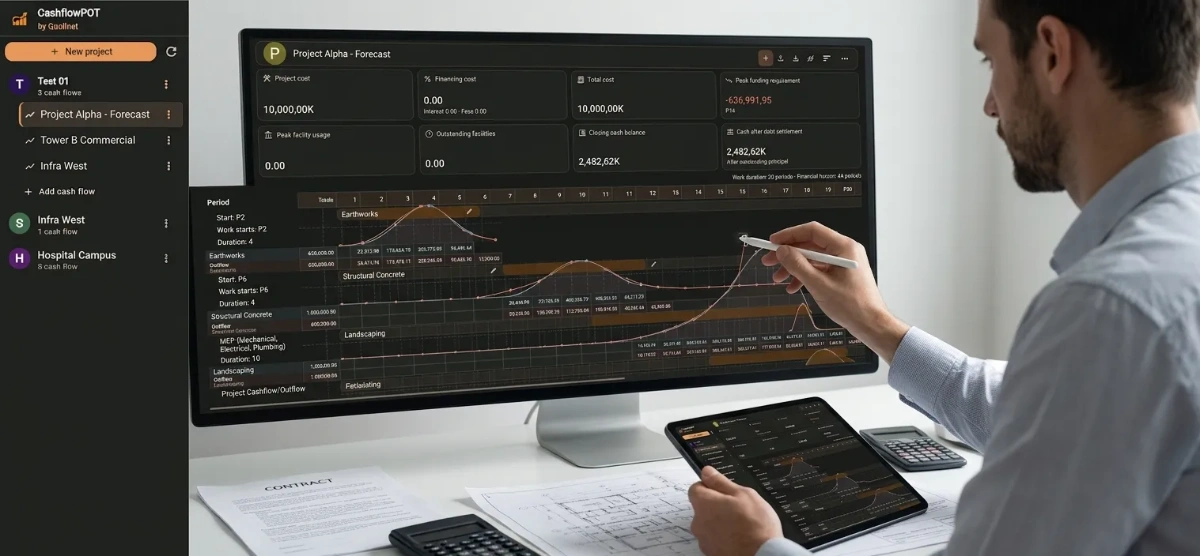
| CashflowPot | L’objectif est une modélisation financière rapide de la construction plutôt qu’un ordonnancement détaillé par chemin critique (CPM). | Utilise le calendrier des activités, les courbes de coût et les conditions commerciales pour tester la trésorerie ; ne remplace pas un planning détaillé. |
La documentation P6 d’Oracle décrit les coûts prévus, réels et restants au niveau des affectations de ressources. Microsoft Project propose des champs de coût répartis dans le temps pour les tâches, les ressources et les affectations. Ces outils peuvent donc soutenir une prévision détaillée fondée sur le planning, si celui-ci est correctement maintenu.
CashflowPot convient lorsqu’une équipe technique ou commerciale souhaite passer rapidement d’un plan directeur d’activités à une prévision financière, puis tester les profils, le WIEB, les conditions de paiement et la sensibilité du financement sans construire d’abord un planning exhaustif. La procédure est présentée dans le tutoriel CashflowPot pour la trésorerie de chantier.
12. Télécharger l’exemple Excel de trésorerie
L’exemple Excel existant de Quollnet permet d’examiner une sortie de trésorerie de chantier répartie dans le temps. Les distributions d’activité sont des exemples, et non des valeurs universelles ; cet article explique comment les choisir.
Télécharger l’exemple Excel de trésorerie d’un projet de construction

Utiliser CashflowPot dans ChatGPT
Décrivez votre projet de construction, les conditions de paiement et les hypothèses de financement en langage naturel. CashflowPot permet de prévoir la trésorerie, de comparer les scénarios de financement et d’exporter les résultats vers Excel.
Ouvrir CashflowPot dans ChatGPT | Utiliser l’application web CashflowPot
13. De la prévision d’activité au modèle complet de trésorerie
La prévision d’activité n’est que la première couche. Après la courbe de décaissements et les hypothèses de facturation par activité, le modèle doit encore construire séparément les encaissements du client, appliquer le remboursement de l’avance, la retenue, le WIEB et les délais de certification et de paiement, puis calculer la trésorerie cumulée et le besoin maximal de financement.
Cette démarche complète est expliquée dans le guide pratique pour établir la trésorerie d’un projet de construction.
Le principe essentiel est simple : ne choisissez pas une courbe parce qu’elle ressemble à une courbe en S habituelle. Choisissez-la parce qu’elle reflète la mobilisation, les achats, l’installation, les inspections et la transformation des travaux en valeur facturable puis en trésorerie pour cette activité précise.
Références
Guide utilisateur Oracle Primavera P6 Professional — Saisir les coûts des affectations de ressources