Como criar o fluxo de caixa de um projeto de construção: guia prático para empreiteiros
O fluxo de caixa de um projeto de construção é elaborado prevendo separadamente as saídas de caixa do projeto e as entradas provenientes do cliente, colocando ambas numa escala temporal comum e calculando depois a posição de tesouraria líquida e acumulada resultante. O saldo acumulado mais baixo revela a necessidade de financiamento do projeto antes do financiamento. Para decisões de apresentação de propostas, negociação, orçamentação e financiamento, o modelo não precisa de reproduzir um programa de trabalhos inteiramente detalhado; precisa de detalhe suficiente sobre atividades, custos, prazos e condições comerciais para representar os fatores que afetam materialmente a decisão.
Os projetos de construção podem ser rentáveis no papel e, ainda assim, criar uma forte pressão de financiamento. A razão é simples: os custos são geralmente pagos antes do recebimento dos montantes correspondentes do cliente. Os empreiteiros pagam mão de obra, fornecedores, subempreiteiros, equipamentos, encargos de estaleiro e custos de mobilização, enquanto os pagamentos do cliente podem ser adiados pela certificação, pelos prazos de pagamento, pelas retenções, pela amortização de adiantamentos e pelas regras de faturação.
Um fluxo de caixa útil para o projeto responde, por isso, a uma questão prática:
Tendo em conta o plano de execução, as condições contratuais, as condições das subempreitadas e os pressupostos atuais, quanto dinheiro se prevê que saia, quanto se prevê que entre, em que momentos e que défice de financiamento poderá resultar?
Este guia explica como elaborar essa previsão manualmente ou numa folha de cálculo e mostra depois em que situações uma ferramenta específica, como o CashflowPot, pode facilitar a análise de cenários e do financiamento.
1. Comece pela decisão, não pelo software
O nível de detalhe de um modelo de fluxo de caixa deve corresponder à decisão em causa. Um empreiteiro que esteja a preparar uma proposta, a negociar condições de pagamento, a contactar um banco ou a atualizar o orçamento de um projeto precisa geralmente de um modelo financeiro rápido e credível, em vez de um programa de caminho crítico completamente desenvolvido.
Um programa detalhado em Primavera P6 ou Microsoft Project pode ser útil quando está atualizado e tem os custos devidamente associados, mas não é um pré-requisito para cada decisão financeira. Para muitas questões de tesouraria, basta um plano geral com os principais fatores de custo e de calendário.
As atividades principais típicas podem incluir:
- mobilização e encargos de estaleiro;
- terraplenagens e infraestrutura;
- superestrutura;
- fachada;
- aprovisionamento e instalação de sistemas mecânicos, elétricos e de canalização (MEP);
- acabamentos;
- arranjos exteriores;
- ensaios, colocação em serviço e entrega.
O modelo pode ser aperfeiçoado mais tarde, à medida que a informação melhora. O objetivo não é atingir o máximo detalhe. É obter uma previsão suficientemente rigorosa para a decisão comercial ou de financiamento em causa.
Se o âmbito do projeto ainda estiver a ser estruturado, uma Estrutura Analítica do Projeto (WBS) pode ajudar a organizar os principais entregáveis antes de os converter em atividades do fluxo de caixa.
2. Separe as saídas de caixa do projeto das entradas do cliente
Esta é a regra mais importante da modelação. O custo do projeto e o valor contratual estão relacionados, mas não constituem a mesma série de fluxos de caixa.
As saídas de caixa dependem de como e quando o empreiteiro prevê gastar dinheiro. As entradas de caixa dependem de como os trabalhos são valorizados, faturados, certificados, sujeitos a retenções e à amortização de adiantamentos, e pagos ao abrigo do contrato principal.
Se se assumir simplesmente que as entradas correspondem ao custo do projeto acrescido de margem no mesmo período, o modelo pode ocultar precisamente o défice de financiamento que deveria medir.
Regra prática: Construa primeiro o perfil previsto de custos do projeto. Construa separadamente o perfil dos recebimentos do cliente. Depois combine-os.
3. Reúna os dados que efetivamente movimentam a tesouraria
Um empreiteiro não precisa de conhecer cada detalhe do projeto antes de começar. O primeiro modelo útil necessita normalmente das seguintes informações.
| Dado de entrada | Por que motivo é importante |
|---|---|
| Valor contratual | Define o valor total do lado do cliente representado na previsão. |
| Atividades principais | Fornecem a estrutura de execução e de custos. |
| Custo da atividade | Permite construir a previsão de saídas de caixa do projeto. |
| Início e duração | Situam os custos e os trabalhos no tempo. |
| Parcela subcontratada | Separa os custos diretos/de execução própria dos custos sujeitos às condições de pagamento das subempreitadas. |
| Adiantamento do cliente | Gera uma entrada de caixa inicial, mas é normalmente amortizado mais tarde. |
| Retenção | Adia parte dos recebimentos relativos aos trabalhos executados até à conclusão e/ou ao período de responsabilidade por defeitos (DLP). |
| Prazo de pagamento | Desloca os recebimentos do cliente para depois do período de faturação ou certificação. |
| Trabalhos executados não faturados (WIEB) / desfasamento da faturação | Representa trabalhos concluídos que ainda não foram faturados no mesmo período. |
| Condições das subempreitadas | O adiantamento, a retenção, os períodos sem faturação, o calendário de pagamentos e o DLP podem alterar materialmente o calendário das saídas de caixa do projeto. |
4. Construa a previsão de saídas de caixa do projeto
As saídas de caixa do projeto começam pelo custo das atividades. Cada atividade precisa de uma distribuição temporal razoável ao longo da sua duração.
Um modelo inicial simples pode distribuir o custo uniformemente:
Custo da atividade no período = Custo total da atividade ÷ Duração da atividade
Esta abordagem é aceitável para algumas atividades, mas muitas atividades de construção não são lineares. Os conjuntos de trabalhos com forte componente de mobilização ou aprovisionamento, de estruturas, MEP, fachadas e acabamentos apresentam frequentemente perfis de despesa diferentes. Quando o perfil é relevante, utilize uma curva com maior peso no início, equilibrada, com maior peso no fim ou específica da atividade, em vez de impor a cada atividade uma distribuição mensal uniforme.
Custos de execução própria e de subcontratação
É frequentemente útil dividir cada atividade em:
- custos de execução própria/diretos, geralmente pagos à medida que os trabalhos são executados; e
- custos de subcontratação ou de fornecimento, que seguem as condições comerciais acordadas com o subempreiteiro ou fornecedor.
As condições das subempreitadas podem criar diferenças temporais significativas. Um subempreiteiro pode receber um adiantamento, apresentar faturas após um período sem faturação, estar sujeito a retenções e receber o pagamento um ou mais períodos após a faturação. Estas condições podem melhorar ou agravar a posição de fundo de maneio do empreiteiro principal.
Inclua os encargos de estaleiro e os custos indiretos
O pessoal de estaleiro, as instalações provisórias, os equipamentos, a segurança, os consumos de serviços, a supervisão, os custos de seguros associados ao projeto e outros encargos de estaleiro devem também ser distribuídos no tempo. Podem ser representados como atividades específicas, em vez de ficarem ocultos numa percentagem única, se o seu calendário afetar materialmente a previsão de tesouraria.
5. Construa separadamente a previsão de entradas do contrato principal
As entradas provenientes do cliente devem partir dos trabalhos previstos valorizados a preços contratuais, e não automaticamente do custo do projeto.
Existem várias formas práticas de prever os trabalhos valorizados a preços contratuais:
- utilizar uma curva linear simples ou uma curva em S ao longo do período de execução do projeto;
- ajustar o perfil das atividades do projeto ao valor contratual, quando essa relação for razoável;
- utilizar um perfil de valorização baseado num mapa de valores ou num mapa de quantidades de trabalhos (BOQ), quando estiver suficientemente desenvolvido;
- utilizar uma previsão de valorização preparada manualmente, período a período.
O método adequado depende do projeto e da fase da decisão. Durante a preparação de propostas, pode ser suficiente uma curva de valor contratual com uma forma razoável. Durante a execução, a previsão pode ser atualizada com base no progresso atual, no aprovisionamento e nas expectativas de faturação.
6. Aplique as condições do contrato principal
Depois de distribuir no tempo os trabalhos previstos valorizados a preços contratuais, aplique as condições comerciais que convertem o valor dos trabalhos executados em recebimentos.
Adiantamento
Um adiantamento gera uma entrada de caixa inicial no projeto e pode reduzir materialmente a pressão de financiamento inicial. Contudo, o adiantamento é normalmente amortizado nos pagamentos posteriores por conta dos trabalhos executados, pelo que altera o calendário da tesouraria em vez de aumentar o valor contratual final.
Para uma explicação mais aprofundada dos mecanismos de adiantamento e da respetiva amortização, consulte Adiantamentos nos contratos de construção.
Retenção
A retenção retém parte dos montantes a receber pelo empreiteiro por conta dos trabalhos executados. Uma parcela pode ser libertada na conclusão prática ou na entrega, sendo o restante libertado no final do período de responsabilidade por defeitos (DLP), consoante o contrato.
A retenção não é, portanto, simplesmente uma redução da receita. É um mecanismo de diferimento que pode prolongar o horizonte financeiro para além da conclusão física dos trabalhos. Consulte Retenções na construção: fórmulas, garantias e guia contabilístico para uma análise mais detalhada.
Prazo de pagamento
Se o empreiteiro faturar no mês 4 e receber o dinheiro dois períodos depois, esse recebimento pertence ao mês 6, e não ao mês 4. Parece evidente, mas o diferimento do pagamento é uma das principais razões pelas quais um projeto rentável pode continuar a necessitar de um fundo de maneio substancial.
Trabalhos executados não faturados (WIEB)
Os trabalhos executados não faturados (Work in Excess of Billings, WIEB) são trabalhos realizados que não são faturados no mesmo período. Num modelo de previsão, podem ser representados como a parcela estimada dos trabalhos do período corrente transitada para o período de faturação seguinte.
Se se prever que 10% dos trabalhos de cada período permaneçam por faturar até ao período seguinte, no primeiro período são faturados 90% dos trabalhos realizados. Nos períodos posteriores, a fatura inclui 90% dos trabalhos correntes mais os 10% transitados do período anterior. O último montante transitado é faturado após o último período de execução dos trabalhos.
O WIEB altera o calendário. Não deve alterar o valor total do contrato ao longo da sua vigência.
7. Calcule o fluxo de caixa líquido e a posição de tesouraria acumulada
Quando as entradas e as saídas estiverem na mesma escala de períodos:
Fluxo de caixa líquido no período t = Entradas no período t − Saídas no período t
A posição de tesouraria acumulada do projeto é:
Saldo acumulado no período t = Saldo acumulado anterior + Fluxo de caixa líquido no período t
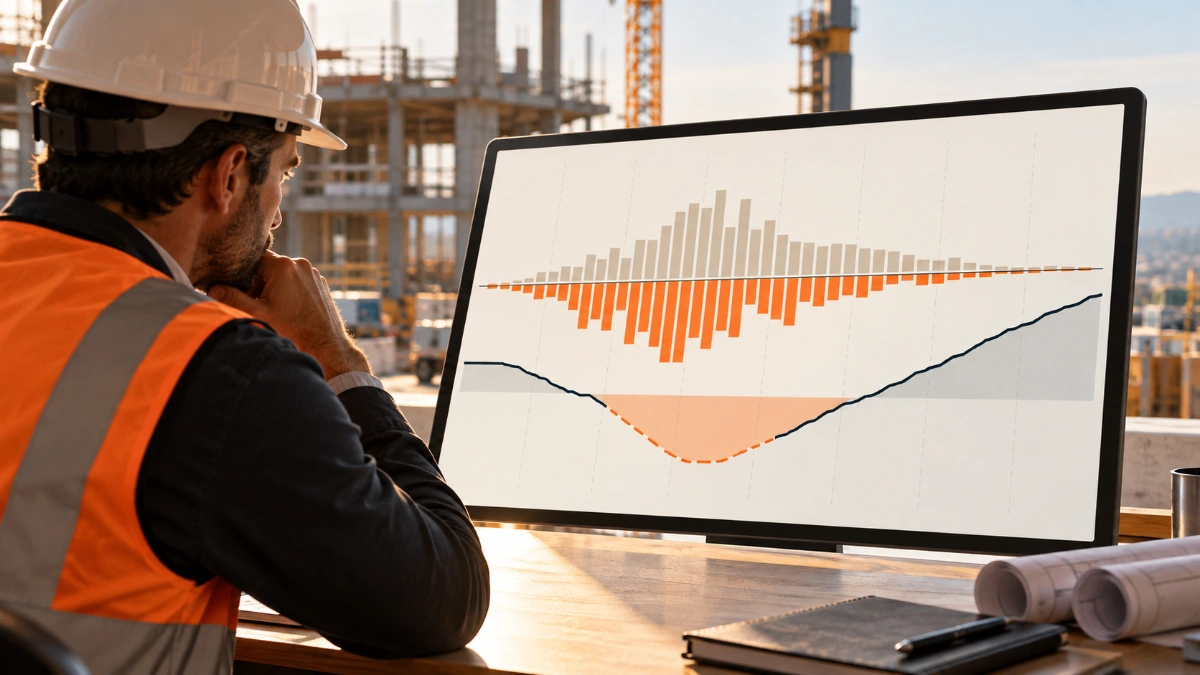
O saldo acumulado mais negativo corresponde à necessidade básica de financiamento do projeto antes do financiamento.
Necessidade máxima de financiamento = valor absoluto do saldo acumulado negativo mais baixo
Não acrescente o financiamento primeiro. Meça o défice de financiamento subjacente do projeto antes de introduzir descobertos bancários, empréstimos, contribuições de capital próprio ou outras linhas de financiamento. Caso contrário, o financiamento pode ocultar a fragilidade comercial do fluxo de caixa original do projeto.
8. Um exemplo simples antes do financiamento
O exemplo simplificado seguinte apresenta valores em milhares. Não pretende representar um contrato específico; demonstra como surge uma necessidade de financiamento mesmo quando o projeto é globalmente rentável.
| Período | Entradas | Saídas | Líquido | Acumulado |
|---|---|---|---|---|
| 0 | 800 | 300 | +500 | +500 |
| 1 | 0 | 900 | −900 | −400 |
| 2 | 500 | 1 400 | −900 | −1 300 |
| 3 | 900 | 1 200 | −300 | −1 600 |
| 4 | 1 300 | 800 | +500 | −1 100 |
| 5 | 1 200 | 300 | +900 | −200 |
| 6 | 800 | 0 | +800 | +600 |
O projeto termina com um resultado de tesouraria positivo de 600, mas continua a necessitar de até 1 600 de financiamento durante a execução. A rentabilidade e a necessidade de financiamento são questões distintas.
9. Teste as variáveis antes de assumir o compromisso com o projeto
Uma única previsão de fluxo de caixa raramente é suficiente para uma decisão comercial. O valor está em testar o que altera a necessidade de financiamento.
Os cenários úteis incluem:
- pagamento do cliente a 30 dias em comparação com 60 dias;
- retenção de 5% em comparação com 10%;
- com e sem adiantamento;
- execução com maior peso no início em comparação com maior peso no fim;
- diferentes prazos de pagamento das subempreitadas;
- diferentes percentagens de subcontratação;
- reconhecimento para faturação mais rápido ou mais lento;
- cenários de recuperação ou de atraso durante a execução.
Isto é particularmente útil na preparação de propostas e na negociação. Um empreiteiro pode perceber se uma alteração solicitada às condições de pagamento reduz apenas ligeiramente a margem ou cria uma necessidade de fundo de maneio materialmente superior.
10. Acrescente o financiamento apenas depois de compreender o fluxo de caixa do projeto
Depois de identificar o défice de tesouraria antes do financiamento, o passo seguinte é determinar como poderá ser financiado.
As fontes possíveis incluem:
- linhas de descoberto bancário;
- desconto de certificados de pagamento por conta dos trabalhos executados (PPC, Progress Payment Certificates);
- créditos documentários para aprovisionamento;
- empréstimos para fundo de maneio;
- financiamento de equipamentos;
- empréstimos ao projeto com desembolsos programados;
- contribuição do empreiteiro ou de capital próprio;
- combinação de várias linhas de financiamento.
Cada linha de financiamento tem o seu próprio calendário de utilizações, limite, mecanismo de reembolso, juros, comissões e período de disponibilidade. O objetivo não é simplesmente tornar positivo o saldo do projeto. É compreender quanto financiamento externo é necessário, quando é necessário, durante quanto tempo permanece em dívida e que contribuição residual cabe ao empreiteiro ou investidor.
11. Como diferentes decisores utilizam o mesmo modelo de fluxo de caixa
Empreiteiros
Os empreiteiros podem utilizar o modelo na preparação de propostas, na avaliação da decisão de concorrer ou não concorrer, na negociação comercial, na contratação de linhas de financiamento, na orçamentação, no planeamento da recuperação e na atualização periódica das previsões. Um modelo financeiro atualizado pode ser revisto sem esperar pela reformulação completa de um programa de trabalhos detalhado.
Bancos e financiadores
Um financiador que analisa um pedido de financiamento de um empreiteiro precisa de mais do que um valor máximo solicitado. Uma previsão distribuída no tempo pode mostrar quando se prevê utilizar a linha, quando a exposição atinge o máximo, que recebimentos do projeto deverão reduzir o saldo em dívida e se o limite proposto parece coerente com o ciclo de tesouraria do projeto.
Investidores
Um investidor pode utilizar a mesma previsão para compreender a exposição do capital: quanto dinheiro o projeto poderá consumir, quando esse capital é necessário, durante quanto tempo poderá ficar imobilizado e qual a sensibilidade da necessidade aos pressupostos de execução ou pagamento.
12. Utilize o CashflowPot como modelo digital
O processo acima pode ser construído numa folha de cálculo. Contudo, quando o modelo contém várias atividades, condições de subempreitadas, condições do cliente, comparações de cenários e linhas de financiamento, torna-se difícil manter manualmente as relações entre estes elementos.
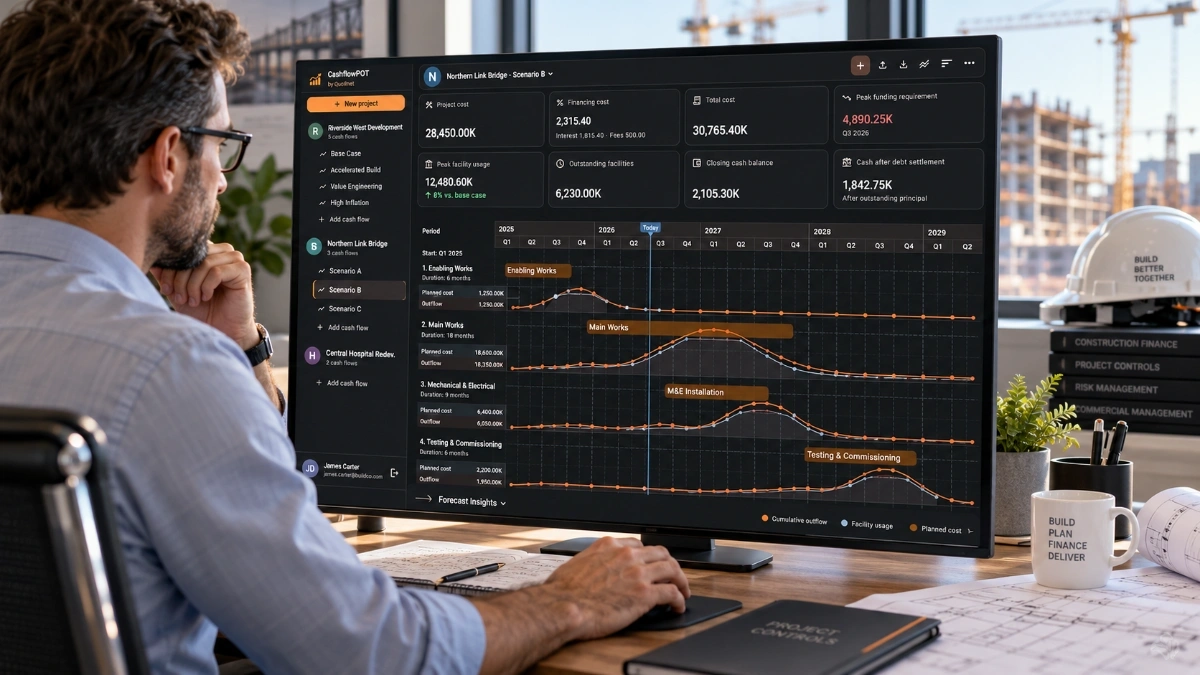
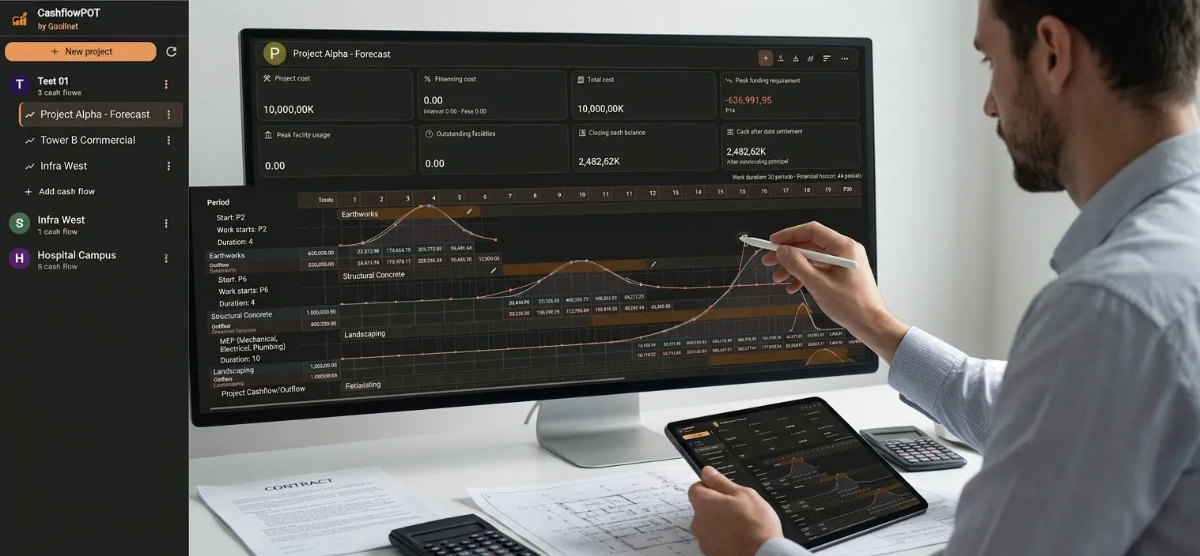
CashflowPot foi concebido para este problema de planeamento financeiro na construção. Permite ao utilizador criar um modelo geral prático da execução do projeto e convertê-lo depois numa previsão de tesouraria comercial distribuída no tempo.
A modelação atual do CashflowPot inclui:
- custos de execução e saídas de caixa por atividade;
- repartição entre custos de execução própria e de subcontratação;
- pressupostos de adiantamento, retenção, calendário de pagamentos, WIEB, período sem faturação e DLP nas subempreitadas;
- uma curva independente de entradas baseada no valor contratual ou um método de entradas associado às atividades;
- adiantamento do cliente, retenção, prazo de pagamento, WIEB e DLP;
- vários cenários do projeto;
- posição de tesouraria e necessidade de financiamento antes do financiamento;
- linhas de financiamento como descoberto bancário, desconto de PPC, créditos documentários, fundo de maneio, empréstimos para equipamentos, contribuição de capital próprio e estruturas personalizadas;
- utilizações das linhas, reembolsos, juros, comissões, limites, saldos em dívida e défices sem cobertura de financiamento.
O CashflowPot não é um motor de programação pelo caminho crítico, um sistema de contabilidade, uma aplicação de medição de BOQ ou uma ferramenta de análise do direito a compensação por atrasos. É uma ferramenta de planeamento financeiro e de simulação de financiamento de projetos de construção. A sua finalidade é construir a perspetiva de fluxo de caixa necessária para uma decisão e revê-la à medida que a informação do projeto muda.
13. Erros comuns na modelação do fluxo de caixa
- Utilizar o custo como entrada de caixa. O custo do projeto e os recebimentos do cliente devem ser modelados separadamente.
- Ignorar o diferimento do pagamento. Faturar não é o mesmo que receber dinheiro.
- Tratar a retenção como um custo permanente. A retenção altera normalmente o calendário e prolonga o horizonte financeiro.
- Ignorar as condições das subempreitadas. As condições de pagamento a fornecedores e subempreiteiros podem alterar materialmente as saídas de caixa do empreiteiro.
- Assumir que cada atividade é linear. As atividades com forte componente de aprovisionamento ou mobilização muitas vezes não o são.
- Acrescentar financiamento antes de medir o défice do projeto. Isto oculta a necessidade subjacente de fundo de maneio.
- Utilizar uma única previsão para cada decisão. Os cenários de proposta, negociado, atual e de recuperação devem ser testados separadamente quando as condições diferem.
- Esperar por dados de planeamento perfeitos. Um modelo de fluxo de caixa deve adequar-se à decisão e ser progressivamente aperfeiçoado à medida que surge melhor informação.
14. O processo prático
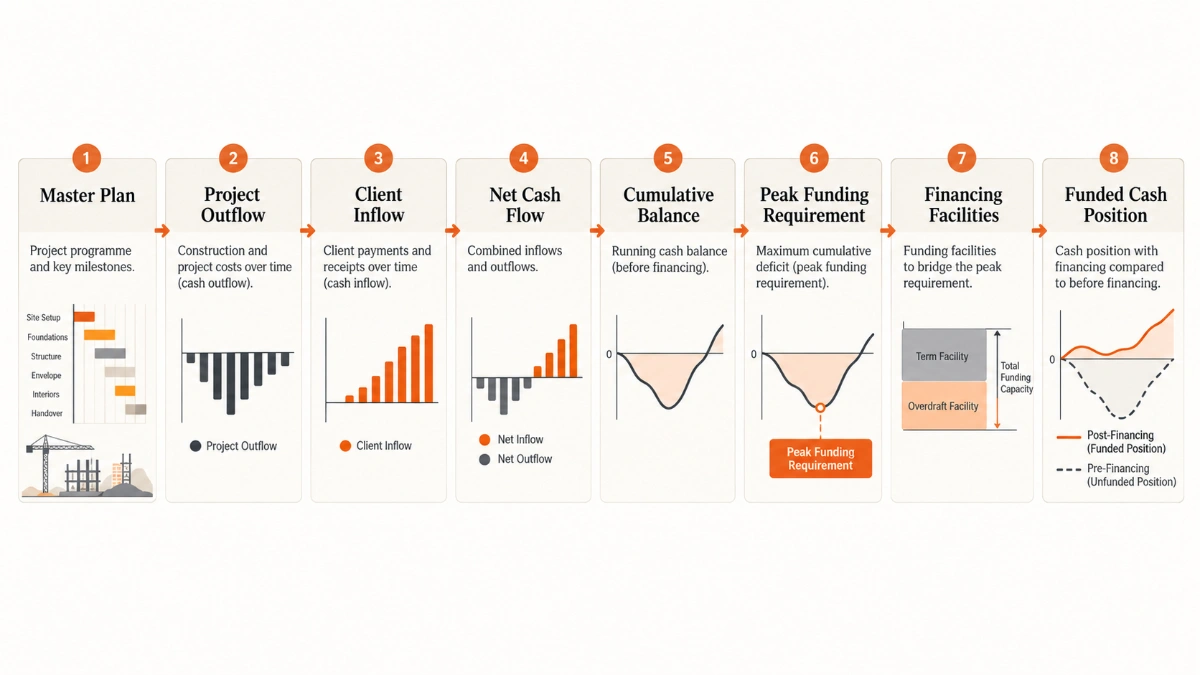
- Defina a decisão que pretende tomar.
- Construa um plano geral de atividades com o nível necessário para essa decisão.
- Estime os custos das atividades e distribua no tempo as saídas de caixa do projeto.
- Separe os custos de execução própria dos de subcontratação quando as condições comerciais diferirem.
- Construa separadamente a previsão do valor dos trabalhos do contrato principal.
- Aplique o adiantamento, a retenção, o WIEB, o prazo de pagamento e o DLP.
- Calcule o fluxo de caixa líquido de cada período e o saldo acumulado.
- Identifique a necessidade máxima de financiamento antes do financiamento e o momento em que ocorre.
- Analise cenários comerciais e de execução alternativos.
- Só depois acrescente linhas de financiamento e teste como será coberto o défice de financiamento.
- Reveja o modelo à medida que as condições reais do projeto mudam.
Um bom modelo de fluxo de caixa na construção não é o que tem o maior número de atividades. É o que capta os fatores financeiros com rigor suficiente para apoiar a decisão em causa.

Utilizar o CashflowPot no ChatGPT
Descreva o seu projeto de construção, as condições de pagamento e as hipóteses de financiamento em linguagem natural. O CashflowPot permite prever o fluxo de caixa, comparar cenários de financiamento e exportar os resultados para Excel.
Abrir o CashflowPot no ChatGPT | Utilizar a aplicação web CashflowPot